猜你想问
本周钢铁价格走势如何?
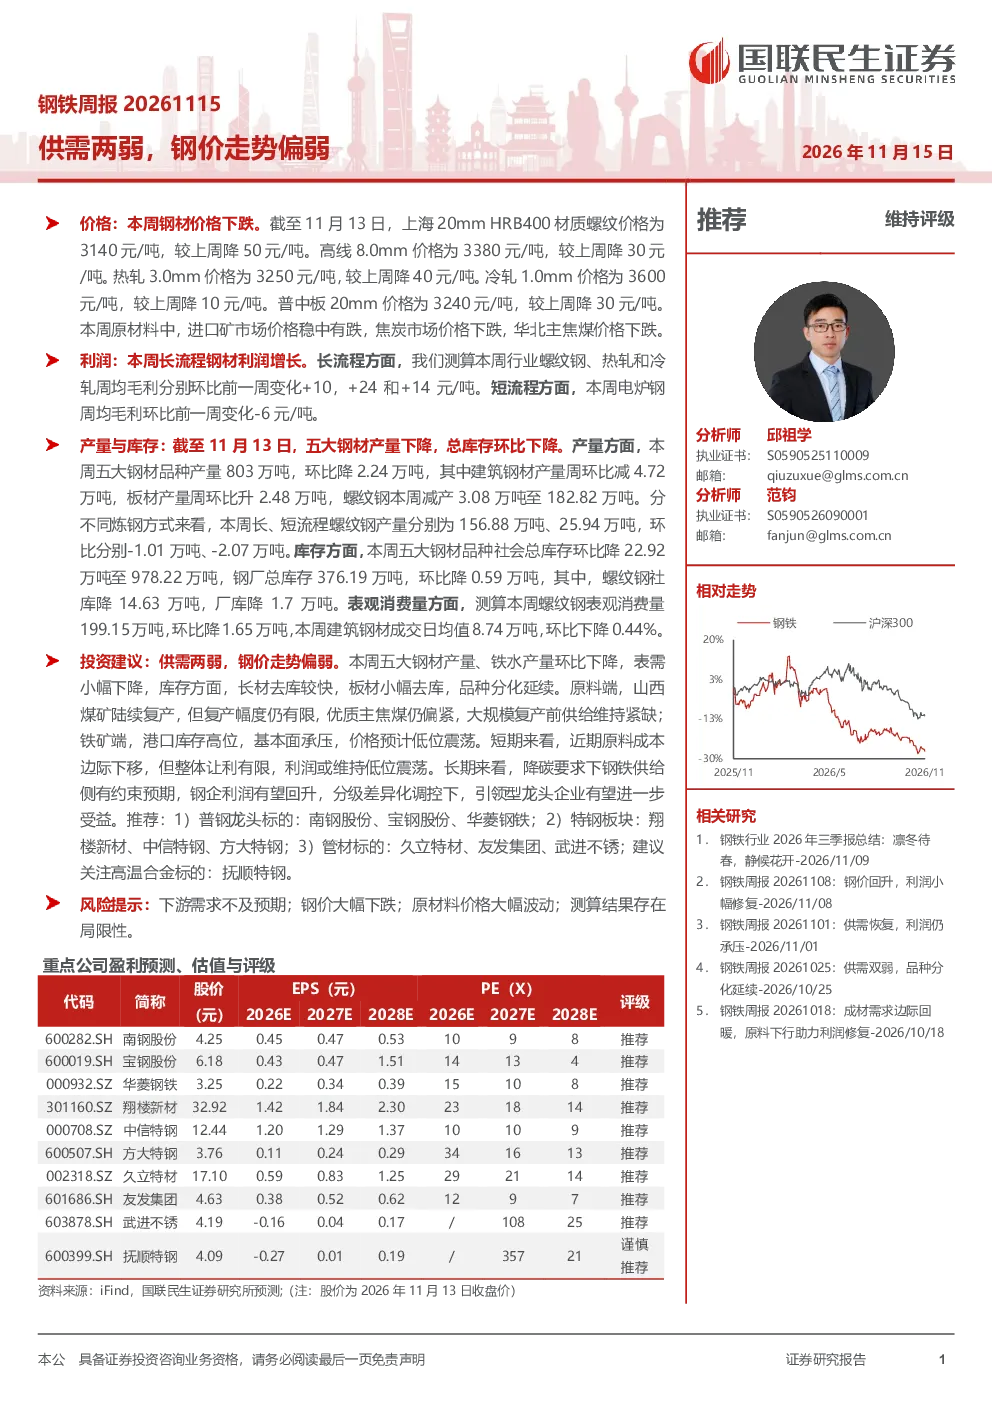
本周钢材价格整体下跌,螺纹钢、高线、热轧、冷轧和普中板价格均环比下降。原材料方面,进口矿市场价格稳中有跌,焦炭和华北主焦煤价格下跌,华东主焦煤价格持平。长流程钢材利润增长,螺纹钢、热轧和冷轧周均毛利分别环比增长10、24和14元/吨;短流程电炉钢周均毛利环比下降6元/吨。五大钢材产量环比下降,总库存环比下降。美国钢材市场价格持稳,欧洲钢材市场价格稳中有升。
钢铁行业未来发展趋势是什么?
钢铁行业短期供需两弱,长期降碳要求下供给侧有约束预期。山西煤矿陆续复产但优质主焦煤仍偏紧,铁矿端港口库存高位,价格预计低位震荡。原料成本边际下移但整体让利有限,利润或维持低位震荡。钢企利润有望在长期政策支持下回升,分级差异化调控下,引领型龙头企业有望进一步受益。山西煤矿陆续复产但优质主焦煤仍偏紧,铁矿端港口库存高位,价格预计低位震荡。原料成本边际下移但整体让利有限,利润或维持低位震荡。钢企利润有望在长期政策支持下回升,分级差异化调控下,引领型龙头企业有望进一步受益。
报告重点分析了哪些方向?
报告重点分析了钢价走势、原材料价格、利润情况、产量与库存以及国际市场。钢价整体下跌,原材料价格稳中有跌,长流程利润增长,短流程利润下降,五大钢材产量和库存均环比下降。美国钢材市场价格持稳,欧洲钢材市场价格稳中有升。报告还分析了供需两弱的市场现状,原料端山西煤矿陆续复产但优质主焦煤仍偏紧,铁矿端港口库存高位,价格预计低位震荡。原料成本边际下移但整体让利有限,利润或维持低位震荡。钢企利润有望在长期政策支持下回升,分级差异化调控下,引领型龙头企业有望进一步受益。
当前钢铁市场现状如何判断?
当前钢铁市场供需两弱,五大钢材产量、铁水产量环比下降,表需小幅下降,库存方面长材去库较快,板材小幅去库,品种分化延续。原料端山西煤矿陆续复产但优质主焦煤仍偏紧,铁矿端港口库存高位,价格预计低位震荡。原料成本边际下移但整体让利有限,利润或维持低位震荡。钢企利润有望在长期政策支持下回升,分级差异化调控下,引领型龙头企业有望进一步受益。美国钢材市场价格持稳,欧洲钢材市场价格稳中有升。五大钢材产量和库存均环比下降。美国钢材市场价格持稳,欧洲钢材市场价格稳中有升。
研报提示哪些风险?
研报提示的风险包括下游需求不及预期、钢价大幅下跌、原材料价格大幅波动以及测算结果存在局限性。当前市场供需两弱,原料成本边际下移但整体让利有限,利润或维持低位震荡。钢企利润有望在长期政策支持下回升,分级差异化调控下,引领型龙头企业有望进一步受益。但需关注下游需求变化、钢价波动以及原材料价格波动等风险因素。山西煤矿陆续复产但优质主焦煤仍偏紧,铁矿端港口库存高位,价格预计低位震荡。原料成本边际下移但整体让利有限,利润或维持低位震荡。钢企利润有望在长期政策支持下回升,分级差异化调控下,引领型龙头企业有望进一步受益。