猜你想问
这份有色金属行业报告的核心内容是什么?
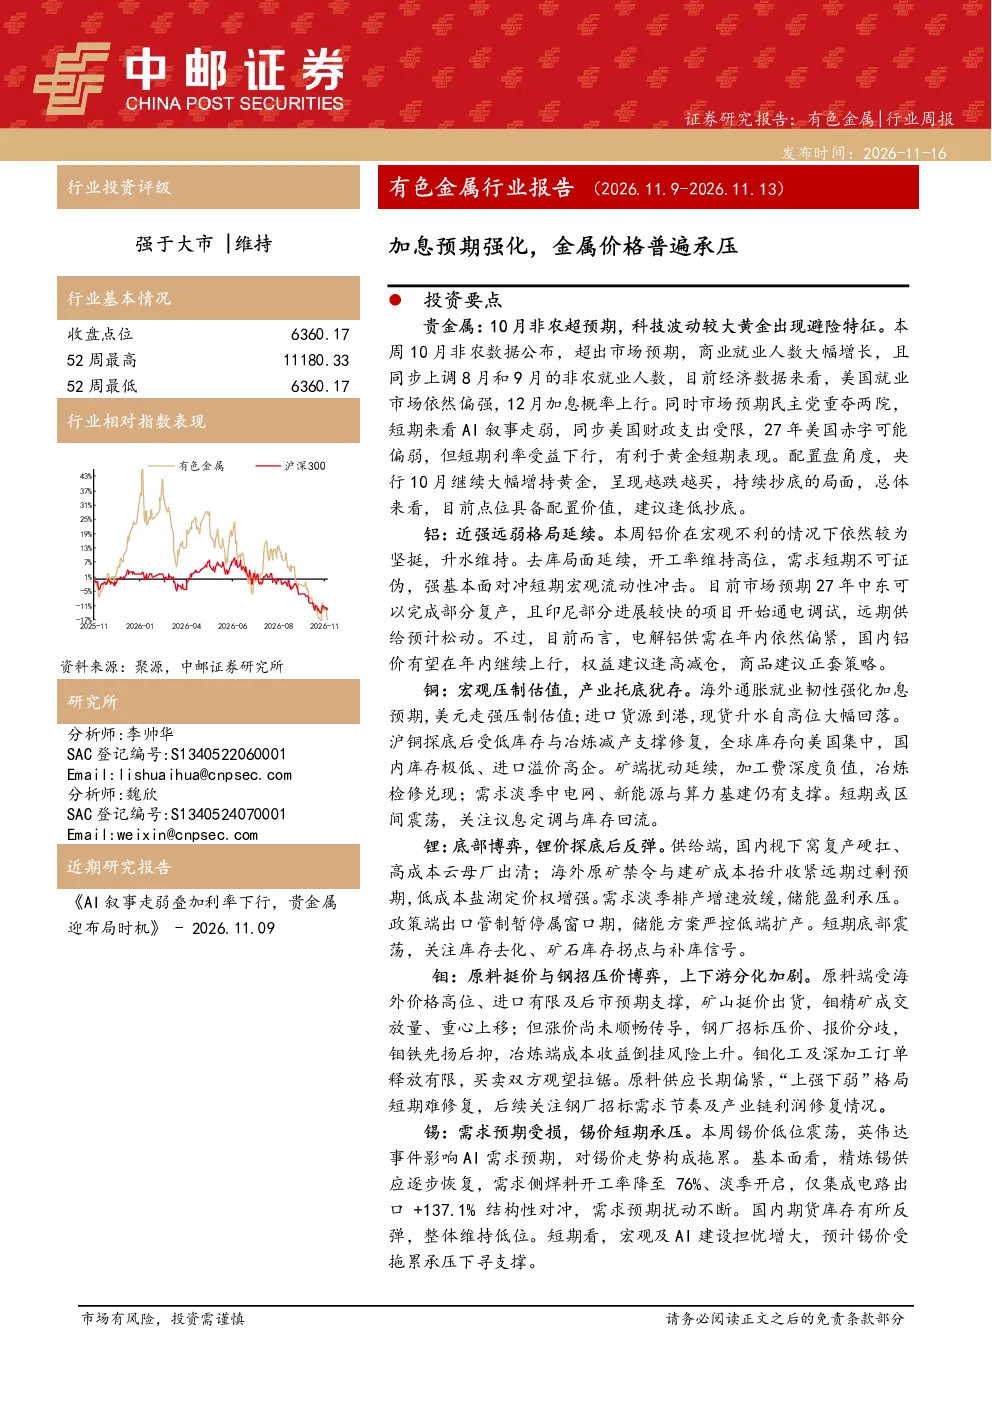
本报告分析了加息预期对有色金属价格的影响,指出金属价格普遍承压。报告重点解读了贵金属、铝、铜、锂、钼、锡、钨等品种的市场动态和投资价值。例如,黄金受益于短期利率下行和央行增持,铝价在宏观不利情况下依然坚挺,铜价受低库存和冶炼减产支撑修复,锂价探底后反弹,钼价上下游分化加剧,锡价短期承压,钨价持续修复。报告还提出了各品种的投资建议和关注点。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势受宏观经济、供需关系、政策环境等多重因素影响。报告指出,加息预期强化对金属价格形成压力,但各品种表现分化。贵金属中黄金具备配置价值,铝价有望继续上行,铜价短期或区间震荡,锂价短期底部震荡,钼价原料供应长期偏紧,“上强下弱”格局短期难修复,锡价短期承压,钨价继续向上仍需验证库存去化、需求边际变化情况。产业链上下游分化加剧,需求端受宏观及AI建设担忧影响。
报告中重点分析了哪些有色金属品种?
报告中重点分析了贵金属、铝、铜、锂、钼、锡、钨等有色金属品种。贵金属方面,黄金受益于短期利率下行和央行增持,具备配置价值。铝价在宏观不利情况下依然坚挺,升水维持,年内供需依然偏紧。铜价受低库存和冶炼减产支撑修复,全球库存向美国集中。锂价探底后反弹,供给端国内枧下窝复产硬扛、高成本云母厂出清,海外原矿禁令收紧远期过剩预期。钼价原料挺价与钢招压价博弈,上下游分化加剧。锡价短期承压,受英伟达事件影响AI需求预期拖累。钨价持续修复,关注需求边际变化。
当前有色金属市场现状如何判断?
当前有色金属市场现状呈现多空博弈和分化态势。宏观层面,加息预期强化对金属价格普遍形成压力,但产业托底犹存。品种层面,黄金、铝、铜等部分品种受低库存、冶炼减产或供需偏紧支撑表现相对坚挺,而锂、钼、锡等品种则面临供给端扰动或需求预期受损的压力。库存方面,全球库存向美国集中,国内库存极低,部分品种进口溢价高企。价格方面,各品种涨跌互现,上下游价格传导不畅,产业链利润分化。
这份研报提示了哪些相关风险?
本报告提示了宏观经济大幅波动、需求不及预期、供应释放超预期、公司项目进度不及预期等风险。宏观经济层面,加息预期强化可能引发经济下行风险,影响有色金属需求。需求端,AI建设担忧可能拖累锡价,电网、新能源等需求支撑力度有待观察。供应端,国内枧下窝复产、海外原矿禁令、钢招压价等因素可能影响锂、钼、锡等品种价格。公司层面,项目进度不及预期可能影响供给端表现。此外,产业链利润分化也构成一定风险。