猜你想问
这份研报主要分析了什么内容?
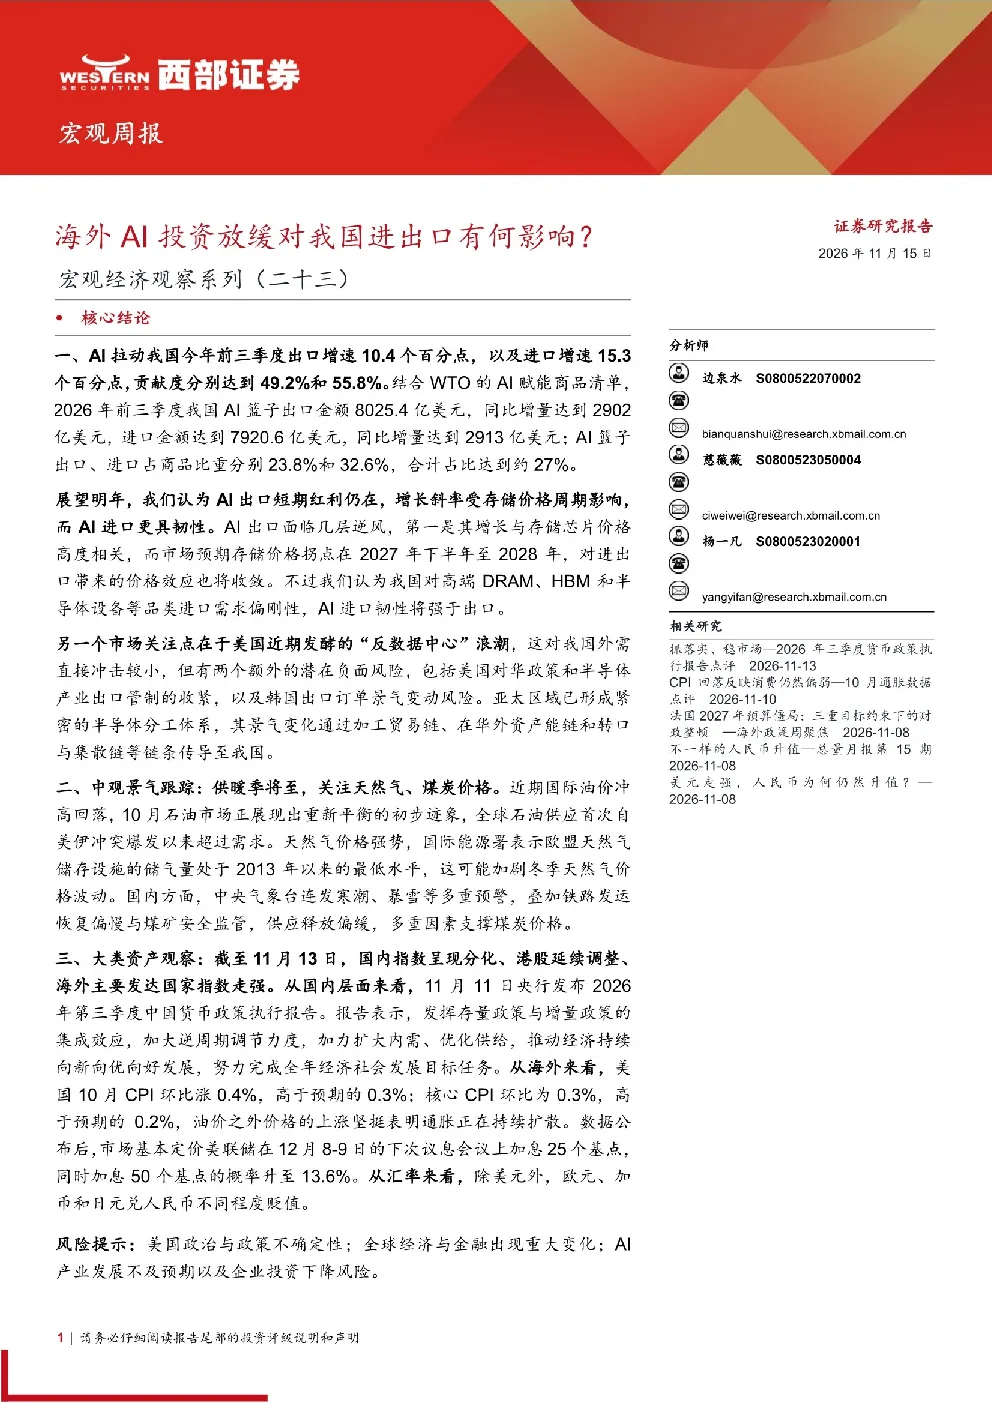
这份研报主要分析了海外AI投资放缓对我国进出口的具体影响。报告指出,AI对我国进出口贸易贡献显著,2026年前三季度AI篮子出口金额8025.4亿美元,同比增量2902亿美元;进口金额7920.6亿美元,同比增量2913亿美元。AI拉动我国前三季度出口增速10.4个百分点,贡献度49.2%;拉动进口增速15.3个百分点,贡献度55.8%。AI对进出口增量的拉动高度集中于集成电路,特别是存储环节。
AI行业发展趋势如何?
AI行业发展趋势方面,报告显示AI赋能产品占我国进出口贸易额约27%,2025年我国AI篮子出口7015.2亿美元,占商品18.6%;2026年前三季度出口8025.4亿美元,同比增量2902亿美元,占比23.8%。2025年AI篮子进口6873.9亿美元,占商品26.6%;2026年前三季度进口7920.6亿美元,同比增量2913亿美元,占比32.6%。AI投资需求拉动我国今年前三季度出口增速10.4个百分点,贡献度49.2%;进口增速15.3个百分点,贡献度55.8%。但需关注存储芯片价格周期,2027年存储价格拐点预计在下半年至2028年,出口红利短期仍在,未来价格效应将收敛。
报告重点分析了哪些方向?
报告重点分析了AI对我国进出口增量的贡献方向,AI对进出口增量的拉动高度集中于集成电路,特别是存储环节。报告指出,存储芯片价格因素贡献了超90%的增长,AI进口端因高端品类需求刚性,价格回落影响更小。此外,报告还分析了美国“反数据中心浪潮”对我国外贸的影响,认为美国数据中心建设受政策影响较小,但对华政策和半导体产业出口管制的收紧需重点关注。
当前市场现状如何判断?
当前市场现状方面,报告显示国内指数呈现分化,港股延续调整,海外主要发达国家指数走强。AI赋能产品占我国进出口贸易额约27%,2025年AI篮子出口7015.2亿美元,占商品18.6%;2026年前三季度出口8025.4亿美元,同比增量2902亿美元,占比23.8%。2025年AI篮子进口6873.9亿美元,占商品26.6%;2026年前三季度进口7920.6亿美元,同比增量2913亿美元,占比32.6%。但需关注全球经济与金融出现重大变化,导致外需出现下滑的风险。
研报提示了哪些风险?
研报提示了以下风险:美国政治与政策不确定性导致AI行业发展受阻;全球经济与金融出现重大变化,导致外需出现下滑;AI产业发展进度不及预期,企业缩减开支,导致投资需求下降。此外,还需关注美国对华政策和半导体产业出口管制的收紧,以及韩国出口订单景气变动风险。存储价格周期方面,2027年存储价格拐点预计在下半年至2028年,出口红利短期仍在,未来价格效应将收敛。