猜你想问
这份研报的核心内容是什么?
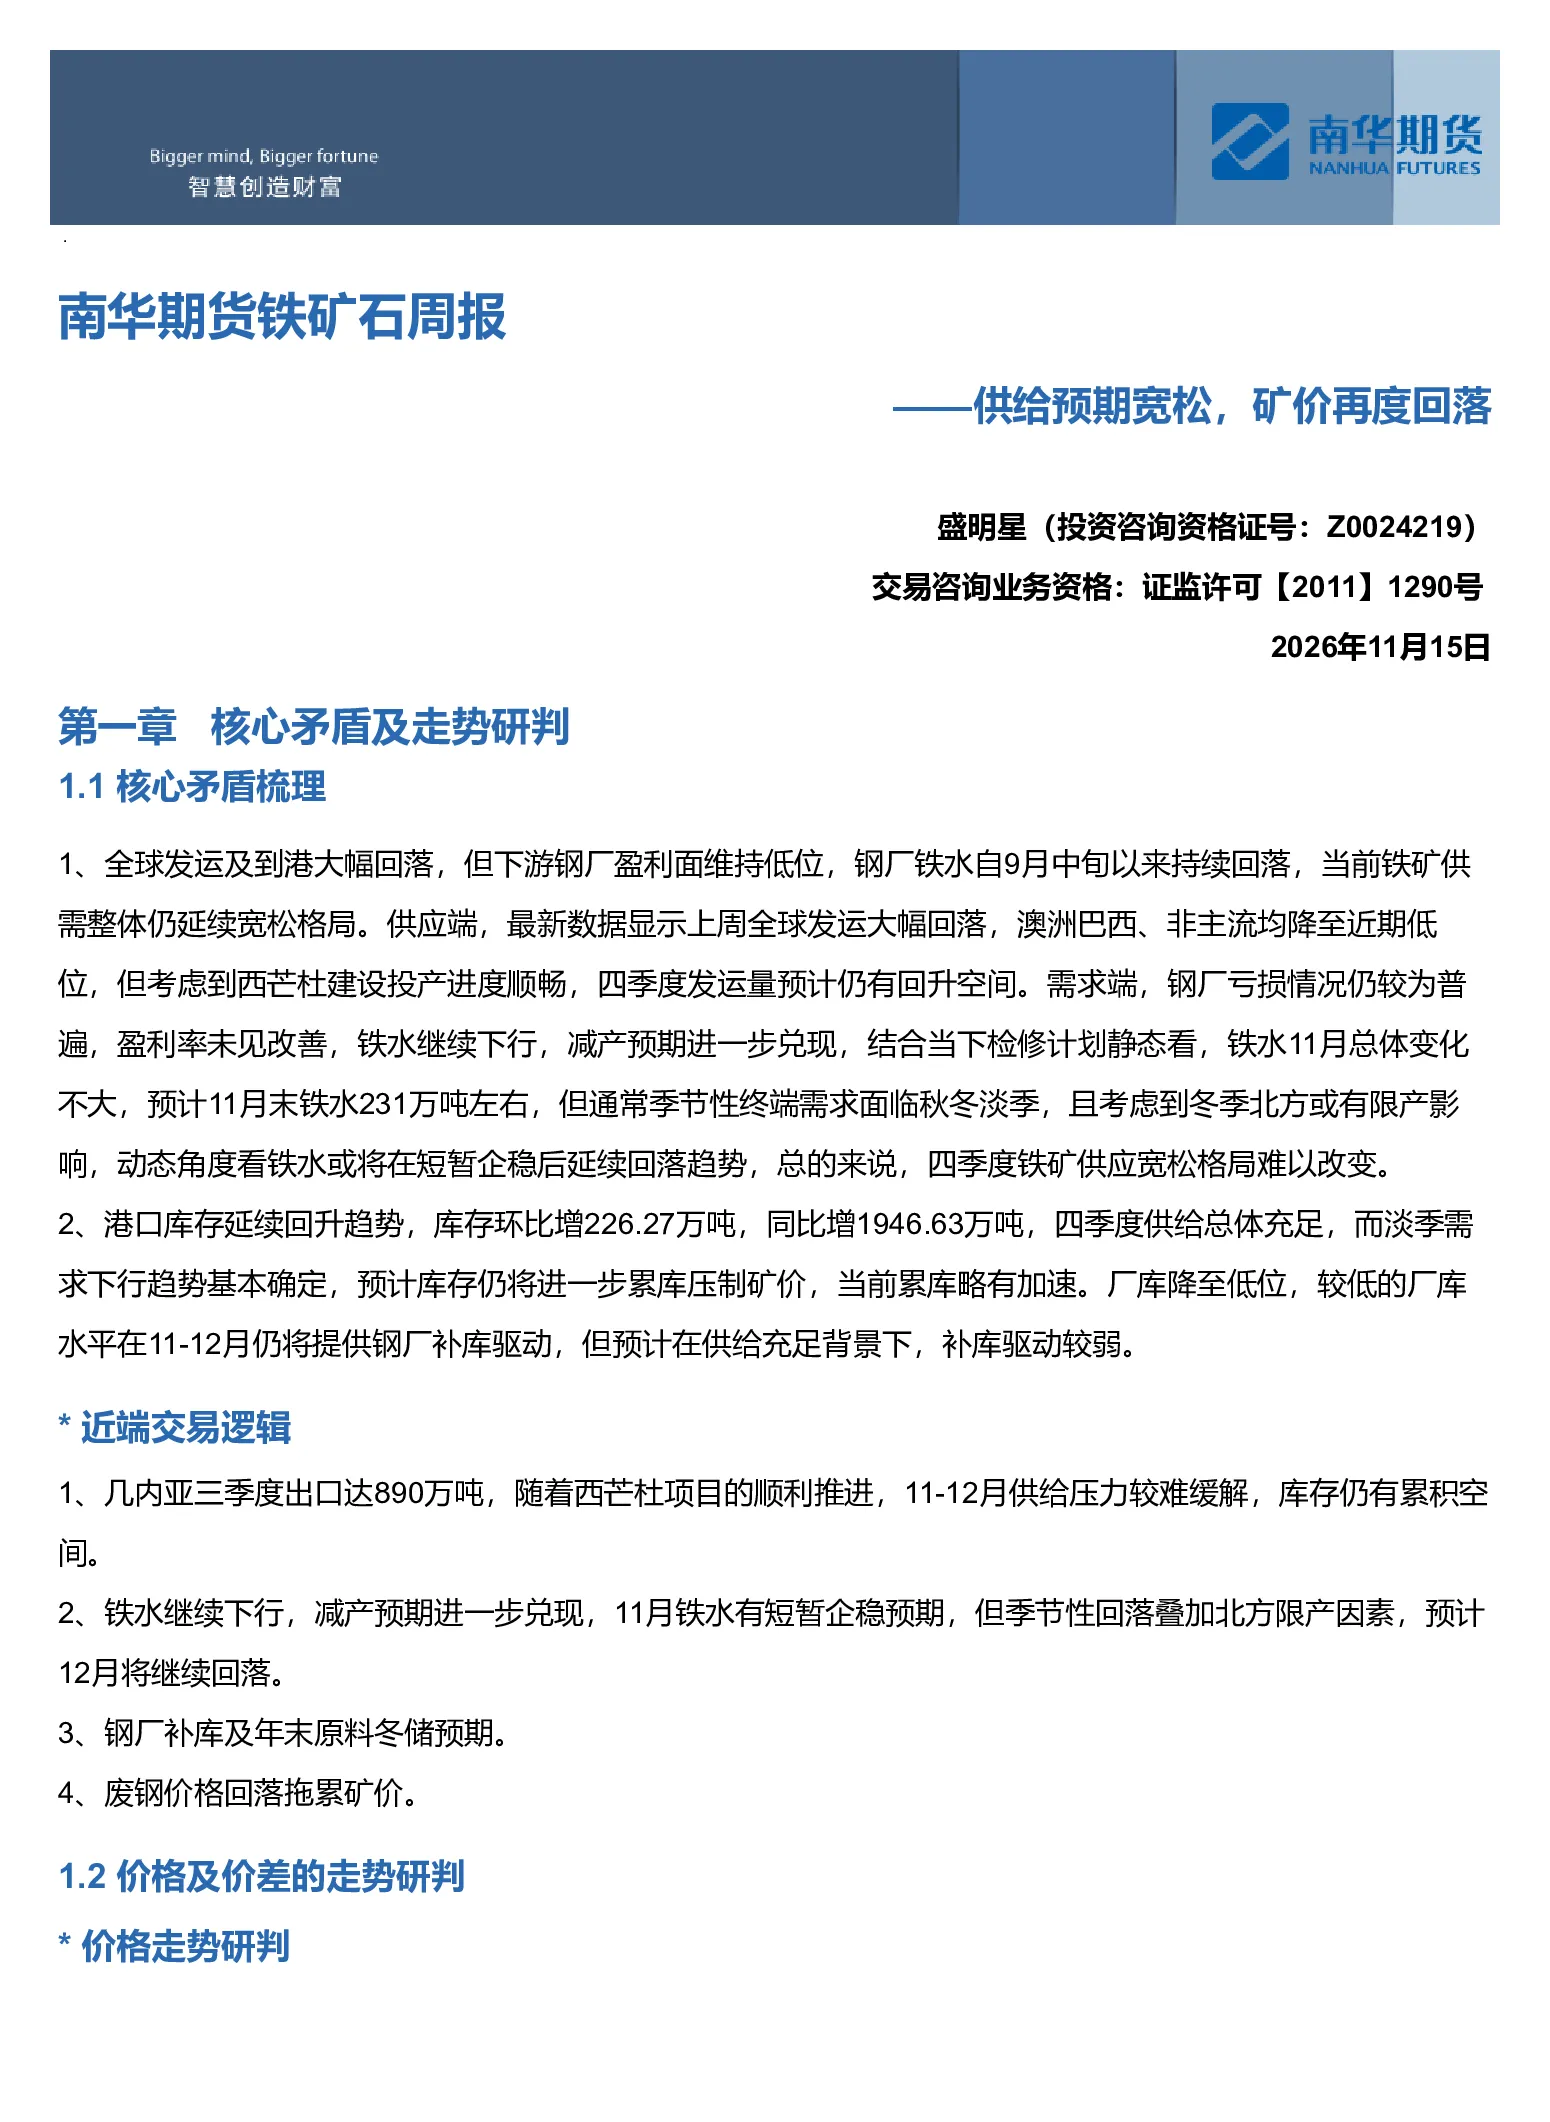
这份研报分析铁矿石市场供需矛盾,指出全球发运及到港量大幅回落,但下游钢厂盈利面维持低位,铁水持续回落,整体延续宽松格局。供应端澳洲巴西和非主流矿发运降至低位,但西芒杜建设投产将导致四季度发运量回升。需求端钢厂亏损普遍,铁水下行,减产预期兑现,季节性淡季和北方限产影响下铁水或延续回落。港口库存环比增226.27万吨,同比增1946.63万吨,四季度供给充足,淡季需求下行,库存仍将累库压制矿价。厂库降至低位,11-12月仍将提供钢厂补库驱动,但补库驱动较弱。
铁矿石赛道未来发展趋势如何?
铁矿石赛道未来发展趋势显示供需整体延续宽松格局。供应端澳洲巴西和非主流矿发运降至低位,但西芒杜建设投产将导致四季度发运量回升,供给充足。需求端钢厂盈利普遍偏低,铁水下行趋势持续,减产预期兑现,季节性淡季和北方限产影响下铁水或延续回落。港口库存累积压制矿价,但厂库降至低位仍将提供钢厂补库驱动,补库驱动较弱。总体看四季度港口累库预期较强,驱动偏弱,振幅有限。
研报重点分析了哪些方向?
研报重点分析了供需关系、价格走势、月差走势、基差走势和盘面利润走势。在供需关系上,指出全球发运及到港大幅回落,但下游钢厂盈利面维持低位,铁水持续回落,整体延续宽松格局。价格走势上,铁矿01合约价格大幅走弱,供给宽松是核心影响因素,碳元素挤压矿价估值。月差走势上,1-5月差在10月底回升至前高水平后转弱,近端港口累库加速,预计仍有下滑空间。基差走势上,PB-01基差回落至低位,近端累库加速压制近月价格,预计基差维持现有运行区间【-40;-30】。盘面利润走势上,盘面利润降至低位水平,淡季铁水回落趋势仍在,利润回落接近前期低点,进入做空盘面利润头寸的了结阶段。
当前铁矿石市场现状如何判断?
当前铁矿石市场现状显示供给宽松压制矿价。全球发运及到港大幅回落,但下游钢厂盈利面维持低位,铁水持续回落,供需整体延续宽松格局。港口库存环比增226.27万吨,同比增1946.63万吨,四季度供给充足,淡季需求下行,库存仍将累库压制矿价。厂库降至低位,11-12月仍将提供钢厂补库驱动,但补库驱动较弱。价格走势上,铁矿01合约价格大幅走弱,供给宽松是核心影响因素,碳元素挤压矿价估值。产业链估值角度看,盘面钢厂利润降至偏低水平,较难提供估值修复驱动。
研报提示了哪些风险点?
研报提示了两个主要风险点。一是11月终端需求力度大幅走弱,可能导致铁水进一步下行,加剧供需宽松格局。二是冬季限产政策,若政策力度不及预期或执行不到位,可能无法有效支撑钢厂利润和铁水需求,对矿价形成压制。此外,利空信息包括几内亚三季度出口环比大幅增加,西芒杜北部项目全面建成投产导致供给压力难缓解,港口库存累积略有加速,废钢价格连续下调拖累矿价,碳元素对铁元素的挤压,以及美国通胀超预期叠加联储官员鹰派讲话,压制商品价格。这些因素均可能对铁矿石价格形成负面影响。