猜你想问
这份研报主要分析了哪些内容?
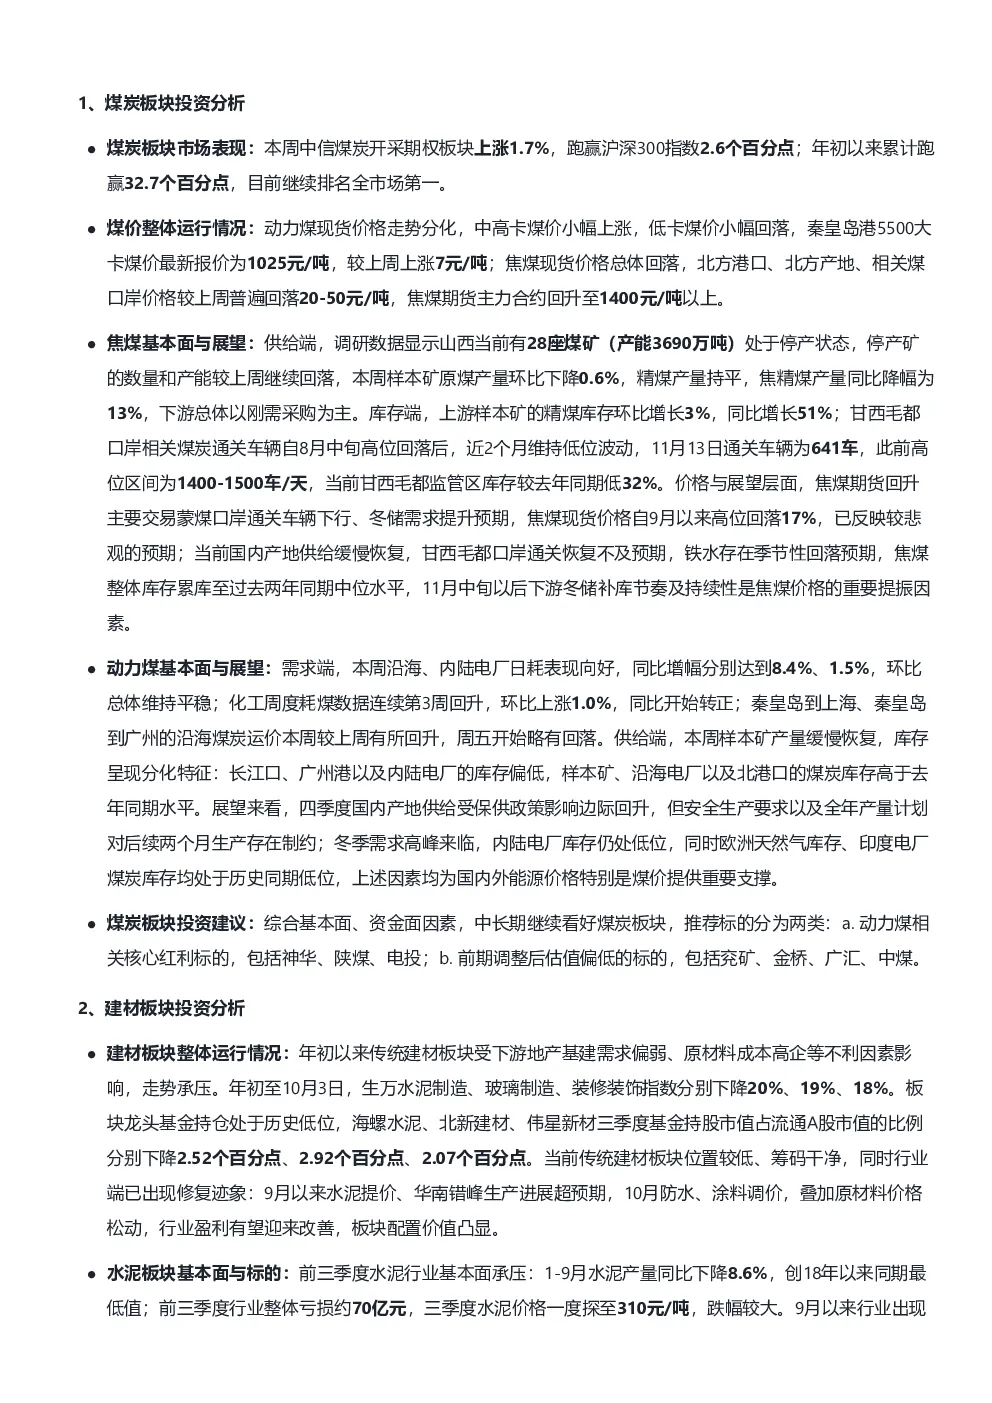
这份研报主要分析了煤炭、建材和金属材料三个板块的市场表现、基本面以及投资建议。煤炭板块重点关注了煤价走势、焦煤供需情况以及动力煤需求供给,并提出了中长期看好煤炭板块的投资建议。建材板块分析了传统建材、水泥和消费建材的需求和成本情况,指出行业盈利有望改善,并推荐了相关标的。金属材料板块则探讨了贵金属、铜价和被动元件的市场动态和配置价值。
煤炭板块未来发展趋势如何?
煤炭板块未来发展趋势看好。从市场表现看,本周中信煤炭开采期权板块上涨1.7%,年初以来累计跑赢沪深300指数32.7个百分点,排名全市场第一。煤价走势方面,动力煤和焦煤价格呈现分化,但整体有望在四季度持续修复。焦煤基本面显示供给端有所控制,库存处于中位水平,下游刚需采购。动力煤方面,冬季需求高峰来临,欧洲和印度煤炭库存处于低位,支撑煤价。投资建议上,推荐动力煤相关核心红利标的和前期调整后估值偏低的标的。
报告重点分析了哪些方向?
报告重点分析了煤炭、建材和金属材料三个板块的供需关系、价格走势以及投资价值。在煤炭板块,报告深入分析了焦煤和动力煤的供需平衡、库存变化以及价格驱动因素。建材板块则关注了传统建材、水泥和消费建材的需求端和成本端变化,以及行业盈利改善的可能性。金属材料板块重点探讨了贵金属、铜价和被动元件的市场动态和长期配置价值。
当前市场对煤炭板块的判断是什么?
当前市场对煤炭板块的判断是积极乐观。从市场表现看,煤炭板块近期表现强势,跑赢沪深300指数。煤价方面,动力煤和焦煤价格虽有分化,但整体呈现修复趋势,四季度有望持续改善。基本面方面,焦煤供给端有所控制,库存合理,下游需求稳定;动力煤方面,冬季需求高峰来临,国际煤炭库存偏低,支撑煤价。整体来看,煤炭板块具备中长期投资价值。
研报提示了哪些风险?
研报提示了煤炭、建材和金属材料板块的相关风险。煤炭板块需关注煤炭供给端政策变化、安全生产以及全年产量计划执行情况。建材板块需关注下游地产投资下滑、原材料成本波动以及行业竞争格局变化。金属材料板块需关注宏观经济波动、国际市场供需变化以及相关商品价格波动风险。此外,还需关注行业政策变化和环保要求提升带来的影响。