猜你想问
环旭电子26Q3研报核心内容有哪些?
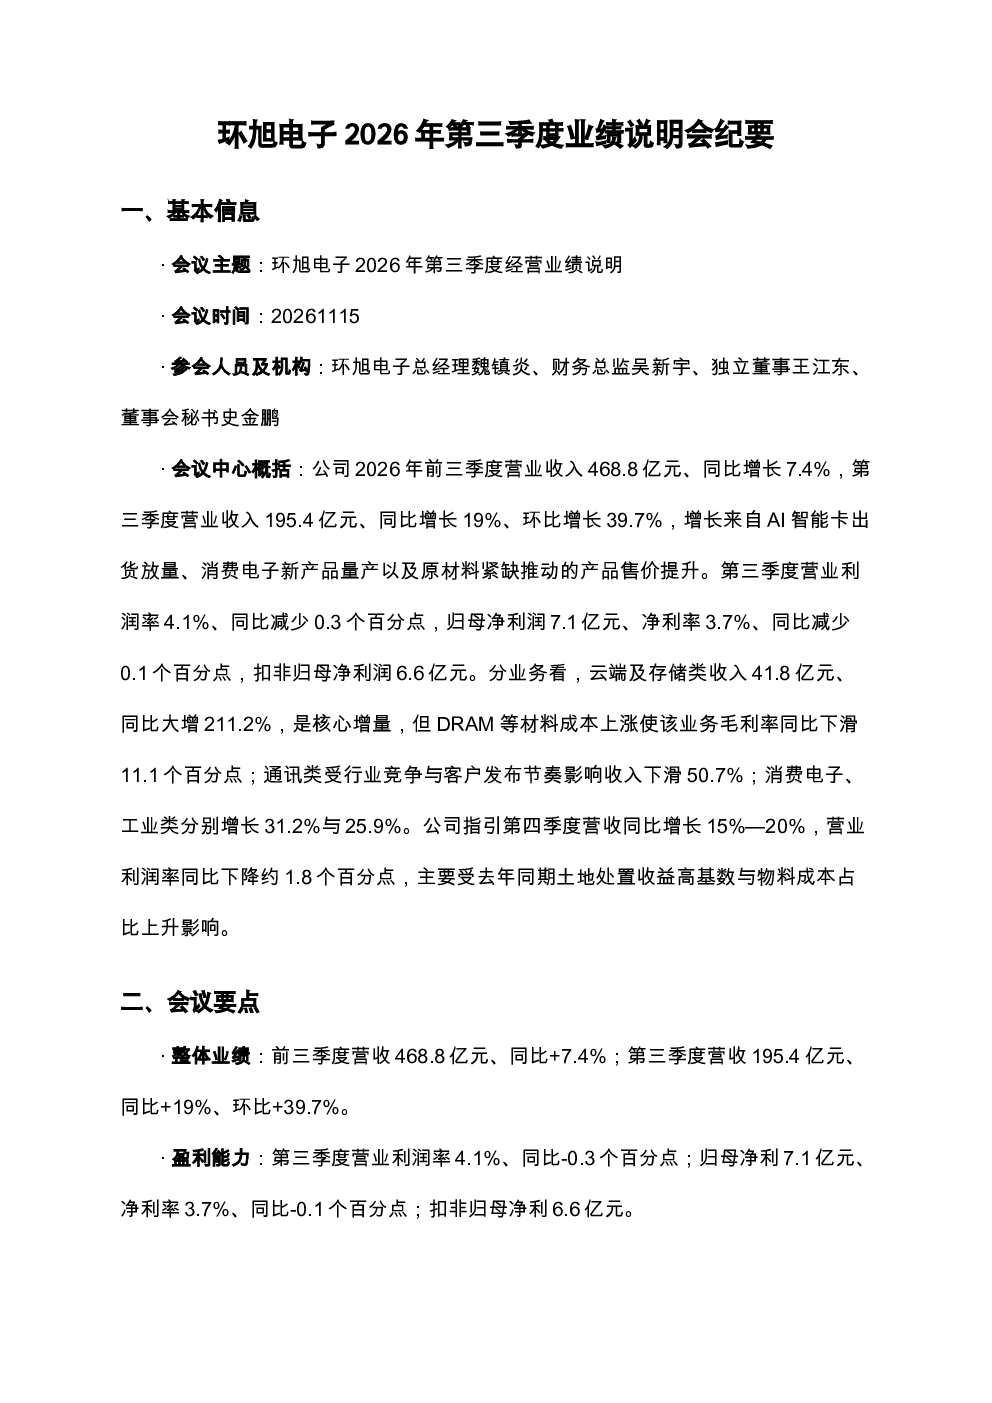
环旭电子2026年第三季度经营业绩说明会显示,公司前三季营收468.8亿元(同比增长7.4%),第三季营收195.4亿元(同比增长19%,环比增长39.7%)。主要增长动力来自AI智能卡出货放量、消费电子新产品量产及原材料紧缺推动售价提升。但第三季营业利润率4.1%(同比减少0.3个百分点),归母净利润7.1亿元(净利率3.7%,同比减少0.1个百分点)。云端及存储类收入41.8亿元(同比大增211.2%),但DRAM等成本上涨使毛利率下滑11.1个百分点;通讯类收入下滑50.7%;消费电子、工业类分别增长31.2%与25.9%
环旭电子所处赛道行业发展趋势如何?
环旭电子所处电子元器件行业正经历AI智能化、消费电子升级及汽车电子渗透率提升等多重趋势。AI智能卡出货放量是当前主要增长点,消费电子新品量产带来新机遇,但原材料成本上涨对毛利率形成压力。行业竞争加剧导致通讯类收入下滑,而云端及存储类业务因技术迭代需求旺盛,收入高速增长。未来,行业将向高附加值产品转型,全球化布局与供应链优化成为关键竞争要素
环旭电子研报重点分析了哪些方向?
研报重点分析了公司整体业绩表现、盈利能力变化及各业务板块表现。整体业绩显示营收稳健增长,但盈利能力有所下滑,第三季营业利润率及净利率均同比下降。分业务看,云端及存储类业务表现亮眼,但受成本上涨影响毛利率大幅下滑;通讯类业务受行业竞争影响收入锐减;消费电子与工业类业务保持增长,但毛利率表现分化。报告还关注了公司现金流状况及未来业务指引
环旭电子当前市场现状如何?
环旭电子当前市场现状呈现结构性分化:一方面,AI智能卡放量及消费电子新品量产带来增长动力,云端及存储类业务高速增长;另一方面,通讯类业务受行业竞争加剧影响出现下滑,原材料成本上涨对整体毛利率形成压力。公司资产负债率处于健康水平,但经营现金流前三季净流出,需关注销售回款及备料节奏。整体来看,公司正积极应对行业变化,调整业务结构以寻求长期稳健发展
环旭电子研报有哪些风险提示?
研报提示环旭电子面临的主要风险包括:原材料价格波动风险,当前DRAM等成本上涨已导致毛利率下滑,未来价格走势仍具不确定性;行业竞争加剧风险,通讯类业务收入下滑反映行业竞争压力,未来可能进一步影响市场份额;技术迭代风险,云端及存储类业务依赖技术迭代,若技术路线判断失误可能影响增长持续性;汇率波动风险,公司业务涉及全球化,汇率变动可能影响盈利表现