猜你想问
永兴股份研报核心内容是什么?
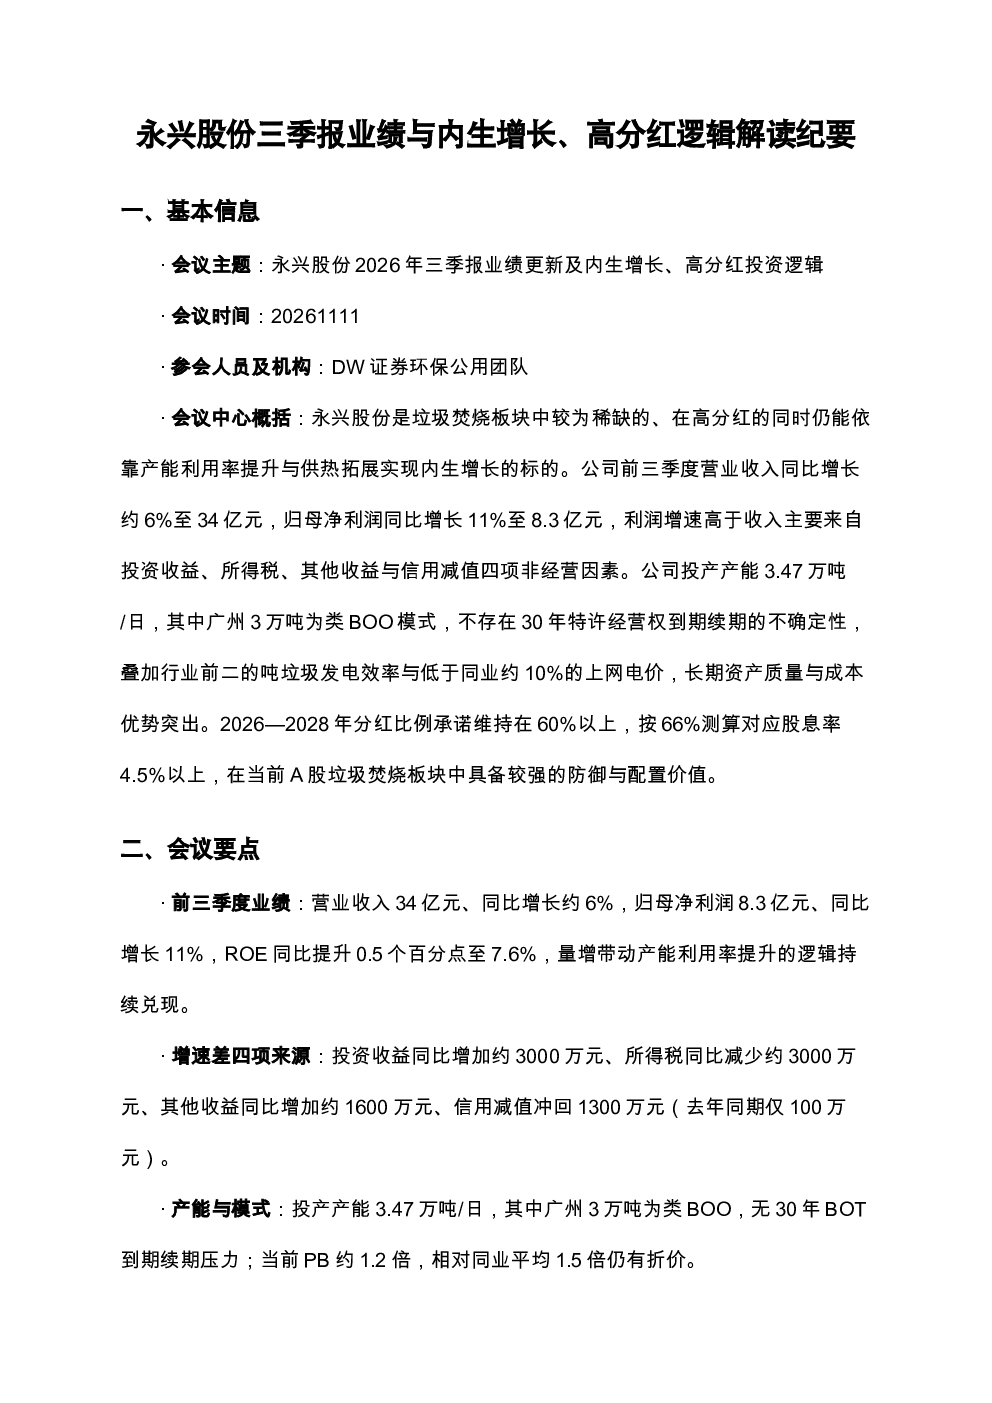
研报显示永兴股份作为垃圾焚烧板块的高分红标的,通过提升产能利用率和拓展供热业务实现内生增长。前三季报营收同比增长约6%,净利润增长11%,ROE提升至7.6%。利润增速高于收入主要来自非经营因素,如投资收益增加、所得税减少等。公司广州产能为类BOO模式,无特许经营权续期压力,发电效率与上网电价具成本优势。
垃圾焚烧行业发展趋势如何?
垃圾焚烧行业发展趋势聚焦于产能利用率提升和业务多元化。永兴股份通过垃圾量提升和供热拓展实现内生增长,广州生活垃圾量同比增长约4%,产能利用率有望突破90%。同时,公司积极拓展供热业务,热电比不足1%但未来有望提升,为利润增长提供新动力。
研报重点分析了永兴股份的哪些方面?
研报重点分析了永兴股份的内生增长逻辑和资产端优势。公司地处广州,垄断全市垃圾焚烧特许经营权,产能3.47万吨/日,其中广州3万吨为类BOO模式。报告强调量增带动产能利用率提升,以及通过供热拓展和潜在IDC协同实现利润增长。此外,公司持续高分红,2023-2025年分红率分别为64%、65.8%、65.9%,2026-2028年承诺60%以上。
当前市场对永兴股份的判断是什么?
市场对永兴股份的判断聚焦于其稀缺性和稳健性。公司作为垃圾焚烧板块中稀缺的高分红标的,具备区位和模式双重优势,无特许经营权续期压力,吨垃圾发电效率与上网电价具成本优势。当前PB约1.2倍,相对同业平均1.5倍有折价。公司持续高分红与稳健业绩成长,使其成为防御板块较好选择。
研报提示哪些风险?
研报提示的风险主要集中在业务拓展和市场竞争方面。公司供热业务拓展依赖管网推进和区域协同,存在不确定性;同时,垃圾焚烧行业竞争加剧可能影响未来利润增长。此外,非经营因素对利润增速的支撑不可持续性需关注。
你可能感兴趣
永兴股份2061111 原文
未知机构2026-11-16
永兴股份机构调研纪要
发现报告2024-06-06
永兴股份:永兴股份首次公开发行股票并在主板上市招股说明书
招股说明书2024-01-15
永兴股份机构调研纪要
发现报告2024-04-04
永兴股份:永兴股份2026年第一季度报告
财报2026-04-29
永兴股份2026年半年度业绩说明会
未知机构2026-09-03
永兴股份20260923 导读
未知机构2026-09-23
永兴股份机构调研纪要
发现报告2026-09-15
永兴股份:2026年第三季度报告
财报2026-10-29
永兴股份2026年第三季度业绩说明会
未知机构2026-11-06