猜你想问
这份研报的核心内容是什么?
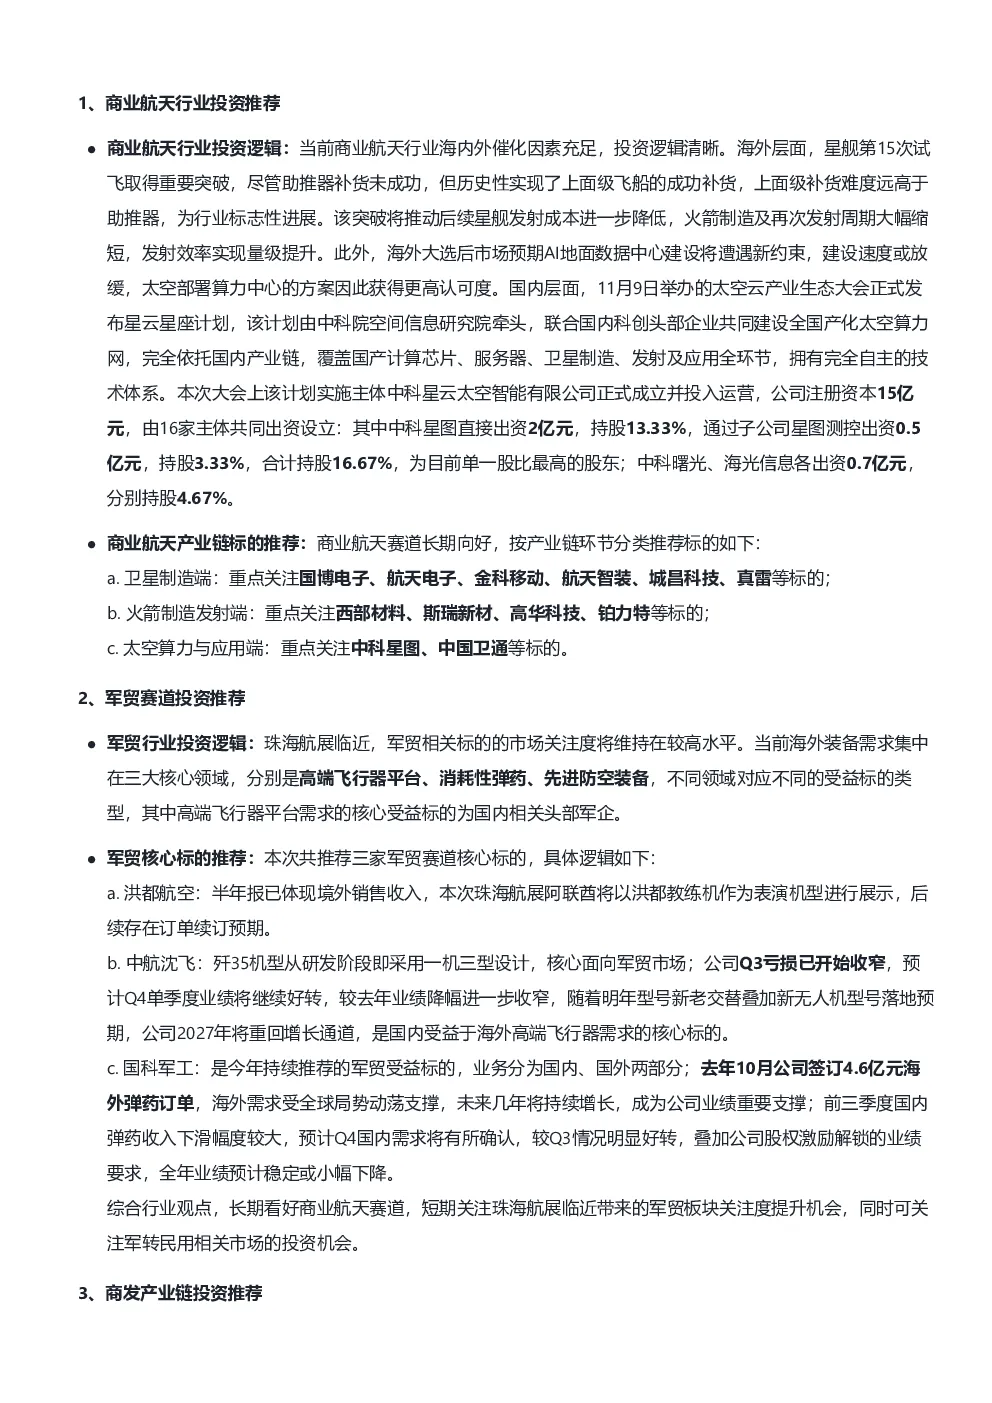
这份研报主要分析了商业航天、军贸、商发和硬质材料行业的投资逻辑和产业链布局。商业航天方面,海外星舰试飞成功推动成本降低,国内星云星座计划布局太空算力网;军贸方面,珠海航展临近,高端飞行器平台需求受益;商发方面,长江-1000型号研制获批是核心催化;硬质材料行业受益于军民融合和出口管制政策,需求持续扩容。
商业航天和硬质材料行业的发展趋势如何?
商业航天行业受益于海内外催化因素,如星舰试飞突破和太空算力需求增长,赛道长期向好。产业链环节推荐卫星制造、火箭制造发射和太空算力应用等标的。硬质材料行业作为高端加工必需品,赛道壁垒高,钨资源受限支撑成本,出口管制推动高端升级,已深度渗透国防军工和航空航天领域,应用边界持续拓宽,迎来成长新周期。
研报重点分析了哪些方向?
研报重点分析了商业航天、军贸、商发和硬质材料行业的投资逻辑和产业链布局。商业航天关注星舰试飞突破和太空算力网建设;军贸关注珠海航展和高端飞行器平台需求;商发关注长江-1000型号研制与C919适配;硬质材料关注钨资源供给和出口管制政策影响。
当前这些行业市场现状如何?
商业航天市场现状是海内外催化充足,星舰试飞成功降低发射成本,太空算力需求增长。军贸市场关注度较高,海外装备需求集中在高端飞行器平台和消耗性弹药。商发市场坚定看好,长江-1000型号研制获批是核心催化。硬质材料市场已深度渗透国防军工和航空航天,下游应用边界持续拓宽,行业迎来需求扩容和价值重估。
研报是否存在风险提示?
研报未明确提示具体风险,但分析中提到行业依赖政策支持,如军民融合战略和出口管制政策,这些政策的变动可能影响行业发展。此外,商业航天和军贸行业受国际形势影响较大,需关注地缘政治风险。硬质材料行业钨资源开采受限可能影响成本稳定性。投资者需结合自身风险偏好进行投资决策。
你可能感兴趣
招商军工航空航天与国防行业周度观点汇报
未知机构2026-10-11
招商军工航空航天与国防行业周度观点汇报
未知机构2026-08-16
招商军工航空航天与国防行业周度观点汇报
未知机构2026-10-18
招商军工 航空航天与国防行业周度观点汇报
未知机构2026-09-27
招商军工航空航天与国防行业周度观点汇报
未知机构2026-09-20
招商军工航空航天与国防行业周度观点汇报
未知机构2026-11-01
招商军工航空航天与国防行业2026年7月周度观点汇报
未知机构2026-07-26
招商军工航空航天与国防行业周度观点汇报
未知机构2026-09-06
招商军工 航空航天与国防行业周度观点汇报
未知机构2026-11-08
招商军工 航空航天与国防行业周度观点汇报
未知机构2026-07-19