猜你想问
这份研报的核心内容是什么?
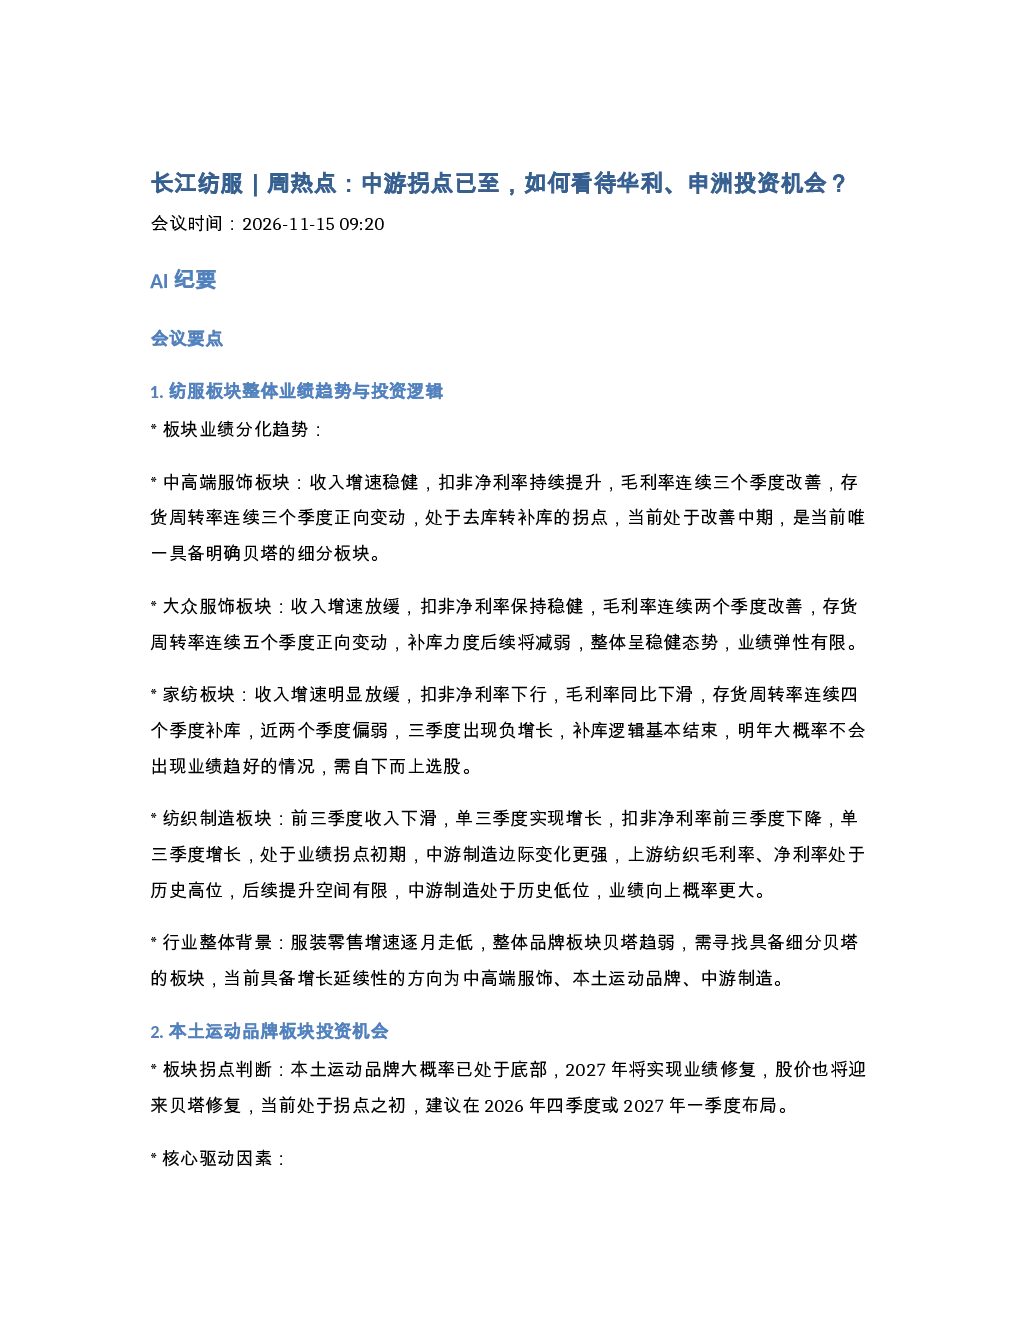
这份研报分析了纺织服装各细分板块的业绩趋势与投资逻辑。中高端服饰板块收入增速稳健,扣非净利率持续提升,毛利率连续三个季度改善,存货周转率连续三个季度正向变动,处于去库转补库的拐点,是当前唯一具备明确贝塔的细分板块。大众服饰板块收入增速放缓,扣非净利率保持稳健,毛利率连续两个季度改善,存货周转率连续五个季度正向变动,但补库力度后续将减弱,整体呈稳健态势,业绩弹性有限。家纺板块收入增速明显放缓,扣非净利率下行,毛利率同比下滑,存货周转率连续四个季度补库,近两个季度偏弱,三季度出现负增长,补库逻辑基本结束,明年大概率不会出现业绩趋好的情况,需自下而上选股。纺织制造板块前三季度收入下滑,单三季度实现增长,扣非净利率前三季度下降,单三季度增长,处于业绩拐点初期,中游制造边际变化更强,海外库存周期仍处于去库阶段,投资中游制造板块的长期收益率大概率较好。研报建议关注中高端服饰、本土运动品牌、中游制造板块的投资机会。
纺织服装行业的发展趋势如何?
纺织服装行业整体呈现分化趋势。中高端服饰板块处于去库转补库的拐点,具备明确贝塔行情;大众服饰板块整体稳健但业绩弹性有限;家纺板块补库逻辑基本结束,明年业绩趋好可能性较低;纺织制造板块处于业绩拐点初期,中游制造边际变化更强,业绩向上概率更大。行业整体品牌板块贝塔趋弱,需寻找具备细分贝塔的板块,当前具备增长延续性的方向为中高端服饰、本土运动品牌、中游制造。本土运动品牌板块大概率已处于底部,2027年将实现业绩修复,股价也将迎来贝塔修复,核心驱动因素包括竞争格局改善、毛利率修复、费用率优化。
研报重点分析了哪些投资方向?
研报重点分析了中高端服饰、本土运动品牌、中游制造三个投资方向。中高端服饰板块具备明确贝塔行情,代表企业包括比音勒芬、地素、歌力思。本土运动品牌板块大概率已处于底部,2027年将实现业绩修复,核心驱动因素包括耐克、阿迪达斯收回线上经销权释放的市场空间、终端价格形势边际改善、本土品牌费用率优化。中游制造板块处于业绩拐点初期,海外库存周期仍处于去库阶段,业绩向上概率更大,重点推荐华利、申洲、台华、伟星等白马标的。研报建议从PEG角度自上而下筛选,聚焦这三个方向的投资机会。
当前纺织服装市场的现状如何?
当前纺织服装市场呈现分化态势。中高端服饰板块处于改善中期,仍有贝塔行情;大众服饰板块整体稳健但补库力度后续将减弱;家纺板块补库逻辑基本结束,明年业绩趋好可能性较低;纺织制造板块处于业绩拐点初期,中游制造边际变化更强。本土运动品牌板块大概率已处于底部,2027年将实现业绩修复,竞争格局边际改善,毛利率修复、费用率优化是核心驱动因素。整体看,行业贝塔趋弱,需寻找具备细分贝塔的板块,中高端服饰、本土运动品牌、中游制造具备增长延续性。
投资纺织服装行业需要注意哪些风险?
投资纺织服装行业需注意以下风险:家纺板块补库逻辑基本结束,明年业绩趋好可能性较低,需自下而上选股;运动服饰板块处于拐点之初,需等待2027年经营走势明朗后再布局;纺织制造板块虽然处于业绩拐点初期,但海外库存周期仍处于去库阶段,存在业绩不及预期的风险;估值切换方面,若部分公司2026年业绩大幅增长后,2027年增速明显下滑甚至负增长,则难以持续获得估值切换。此外,国际品牌线上经销权收回可能带来的竞争格局变化,以及终端价格形势边际改善的持续性,也是需要关注的变量。