猜你想问
这份研报的核心内容是什么?
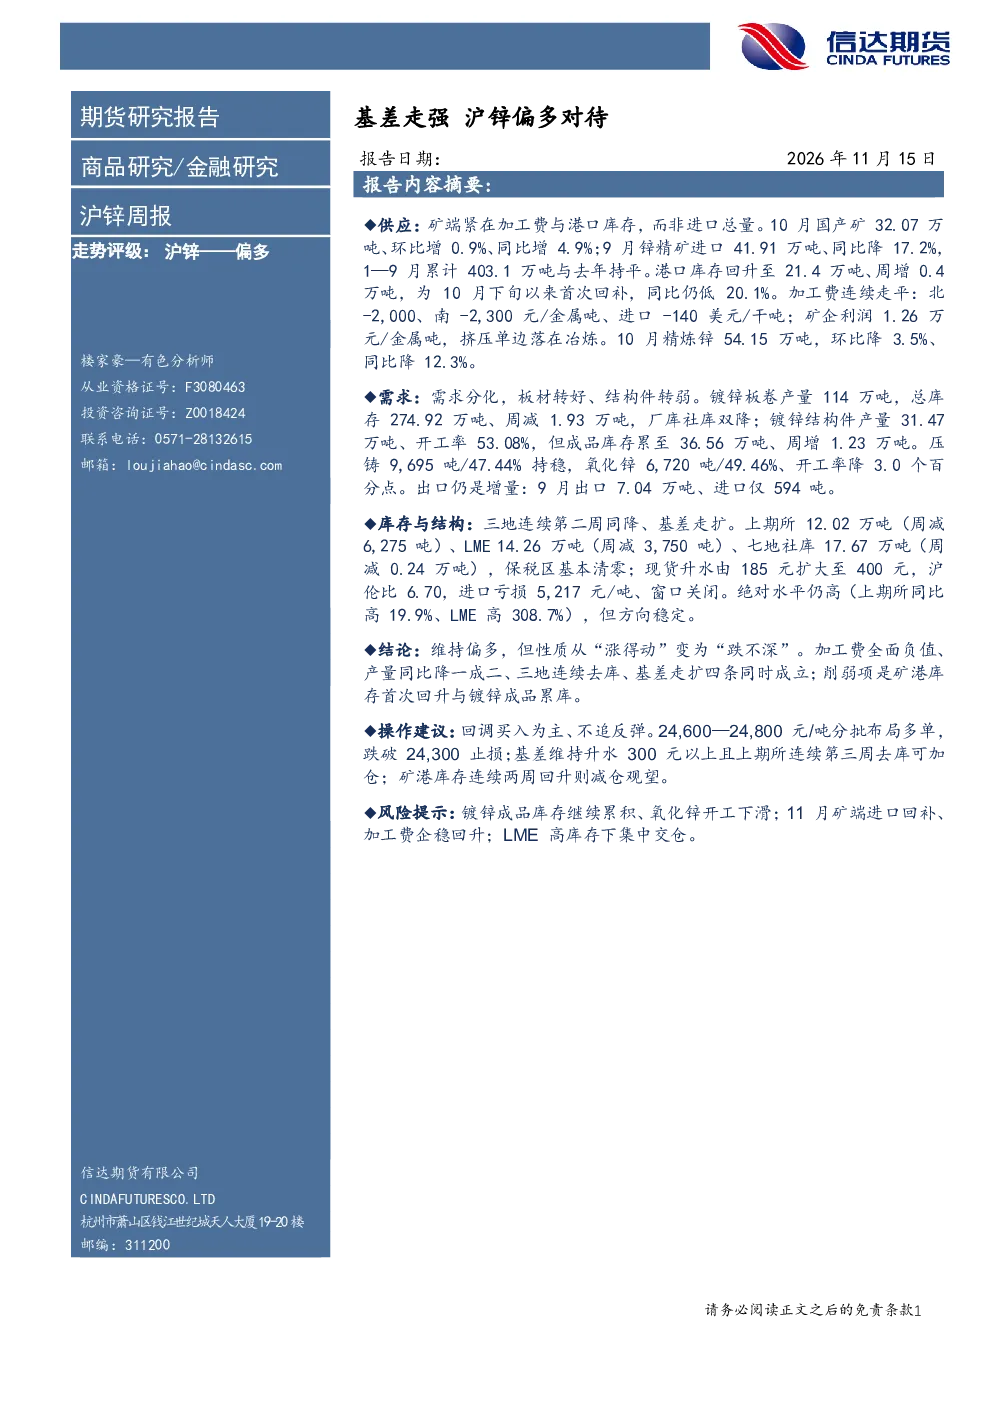
本报告分析沪锌走势,指出评级偏多但性质转为“跌不深”,需求分化,板材转好、结构件转弱。报告强调加工费负值、产量下降、库存去化、基差走扩四因素共振,但也指出矿港库存回升和镀锌成品累库的削弱项。
沪锌行业发展趋势如何?
沪锌行业呈现需求分化趋势,板材需求好转而结构件需求疲软。加工费持续负值,产量同比降12.3%,三地库存连续下降,基差走扩。但需关注矿港库存首次回升和镀锌成品库存累积的潜在风险。
报告重点分析了哪些方向?
报告重点分析了沪锌基差走强、库存去化、供需关系变化及产量动态。特别关注了板材与结构件需求差异,以及加工费、产量同比变化对市场的影响。同时,报告也评估了矿港库存和镀锌成品库存的变动情况。
当前沪锌市场现状如何判断?
当前沪锌市场呈现基差走强、库存下降、加工费负值等积极信号,但需求分化,结构件成品库存累积带来不确定性。上期所和LME库存下降,现货升水扩大,进口亏损关闭。总体看市场偏多,但需警惕矿港库存回升和镀锌成品累库风险。
研报提示了哪些风险?
报告提示需关注矿港库存首次回升和镀锌成品库存累积的风险。此外,氧化锌开工率下滑、11月矿端进口回补、加工费企稳回升以及LME高库存下集中交仓等因素也可能影响市场走势,需持续跟踪这些变化。
你可能感兴趣
基本金属(锌)周报:临近交割,基差回归使沪锌走强
中财期货2017-06-12
铅锌周报:沪铅区间操作 沪锌偏多对待
信达期货2022-08-22
镍:库存极低基差坚挺,短期依然偏多对待
信达期货2021-11-30
氯碱五月展望:SH:短期检修集中支撑现货,09预期偏弱基差或走强 V:内需驱动不足,长线矛盾难缓解下高空对待
广发期货2025-04-26
沪锌早报:逼仓尚未结束,暂时以偏多对待
信达期货2026-09-01
锌镍不锈钢早报:镍不锈钢价差持有,沪锌偏多对待
信达期货2024-10-08
铅锌镍不锈钢早报:消息面配合基本面 沪锌维持偏多对待
信达期货2023-11-07
沪锌早报:短期最大利空出尽,暂时偏多对待
信达期货2026-09-18
沪锌早报:短期最大利空出尽,暂时偏多对待
信达期货2026-09-21
沪锌早报:逼仓尚未结束,暂时以偏多对待
信达期货2026-09-02