猜你想问
这份研报的核心内容是什么?
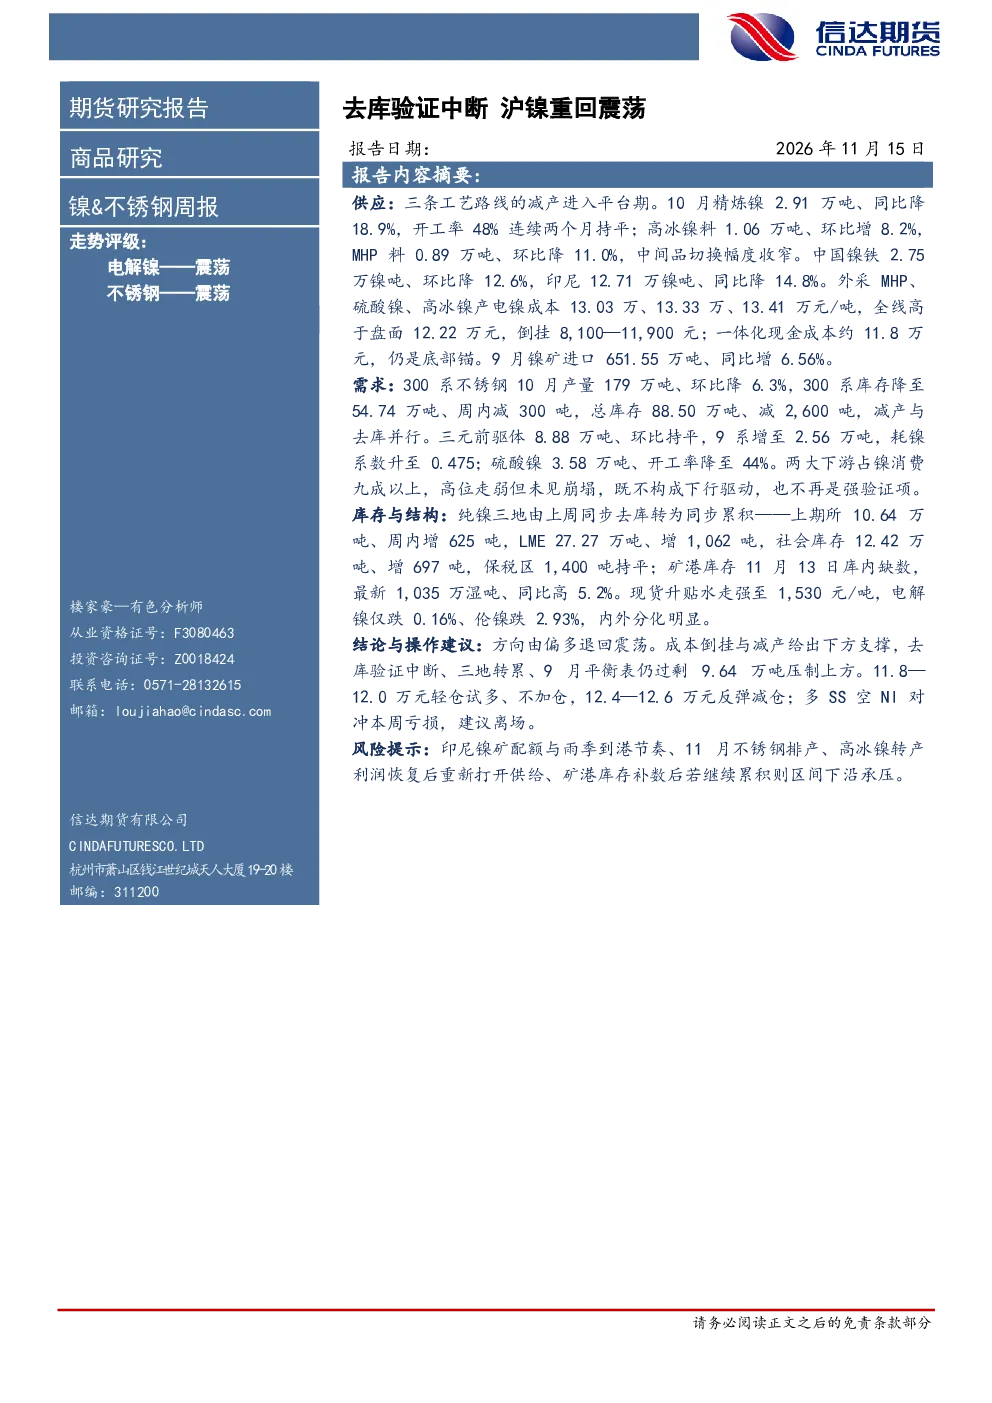
本报告分析了电解镍和不锈钢的走势,指出两者均处于震荡状态。报告重点探讨了300系不锈钢的产量环比下降6.3%,库存降至54.74万吨的去库与减产并行情况;三元前驱体产量环比持平,9系产量增至2.56万吨,耗镍系数升至0.475;硫酸镍开工率降至44%。同时,报告关注了纯镍三地库存由去库转为累积的现象,以及镍矿进口量环比和同比均显著增长的情况。此外,报告还分析了电解镍产量环比减少1.02%,同比减少18.94%的数据,以及新能源需求中三元前驱体产量环比基本持平,但9系产量同比大幅增长165.59%的情况。最后,报告讨论了镍豆自溶路径经济性恶化,以及铬系供应宽松等市场现状。
镍&不锈钢行业的发展趋势如何?
本报告指出镍&不锈钢行业目前处于震荡状态,两大下游300系不锈钢和三元前驱体占镍消费九成以上,虽高位走弱但未见崩塌。需求端呈现结构性变化,9系不锈钢产量放量显著,推动高镍化趋势,单位耗镍系数升至0.475。供应端,电解镍产量连续两个月下滑,镍矿进口量环比和同比均增长,但低品矿价格在成本线附近徘徊,反映下游镍铁利润缺失、原料采购意愿偏弱。不锈钢总产量环比减少3.68%,300系减产与库存去化并行。整体来看,行业在需求走弱和供应压力下维持震荡格局。
研报重点分析了哪些方向?
本报告重点分析了电解镍和不锈钢的库存与结构变化,指出纯镍三地由去库转为累积,现货升贴水走强,内外市场分化明显。报告深入探讨了镍矿进口及港口库存情况,9月中国镍矿砂及其精矿进口量环比和同比均显著增长,菲律宾进口占比突出。此外,报告关注了镍生铁供应端,菲律宾雨季影响下港口镍矿库存处于高位,低品矿价格缺乏上涨动力。电解镍库存与供应方面,国内精炼镍产量环比减少,开工率持续低迷,三条工艺路线均在减产。新能源需求端,三元前驱体产量基本持平,但9系产量大幅增长,出口仍是需求端的主要增量。
当前镍&不锈钢市场的现状如何判断?
本报告判断当前镍&不锈钢市场处于震荡状态,主要依据是去库验证中断、三地库存转累、9月平衡表仍显示过剩9.64万吨等数据。需求端,两大下游虽高位走弱但未崩塌,300系不锈钢减产与库存去化并行,9系不锈钢产量放量推动高镍化。供应端,电解镍产量下滑,镍矿进口量增长但低品矿价格承压,镍生铁供应宽松。市场呈现内外分化,现货升贴水走强但电解镍价格仅微跌,伦镍跌幅较大。整体来看,市场在供需错配和成本支撑下维持区间震荡。
研报提示了哪些风险?
本报告提示了多个风险点:印尼镍矿配额与雨季到港节奏的不确定性可能影响镍矿供应;11月不锈钢排产情况将影响需求端表现;高冰镍转产利润恢复后可能重新打开供给;矿港库存若继续累积则压制区间下沿。这些因素均可能对镍&不锈钢市场产生不利影响,需密切关注相关动态变化。