猜你想问
白糖和棉花的市场走势如何?
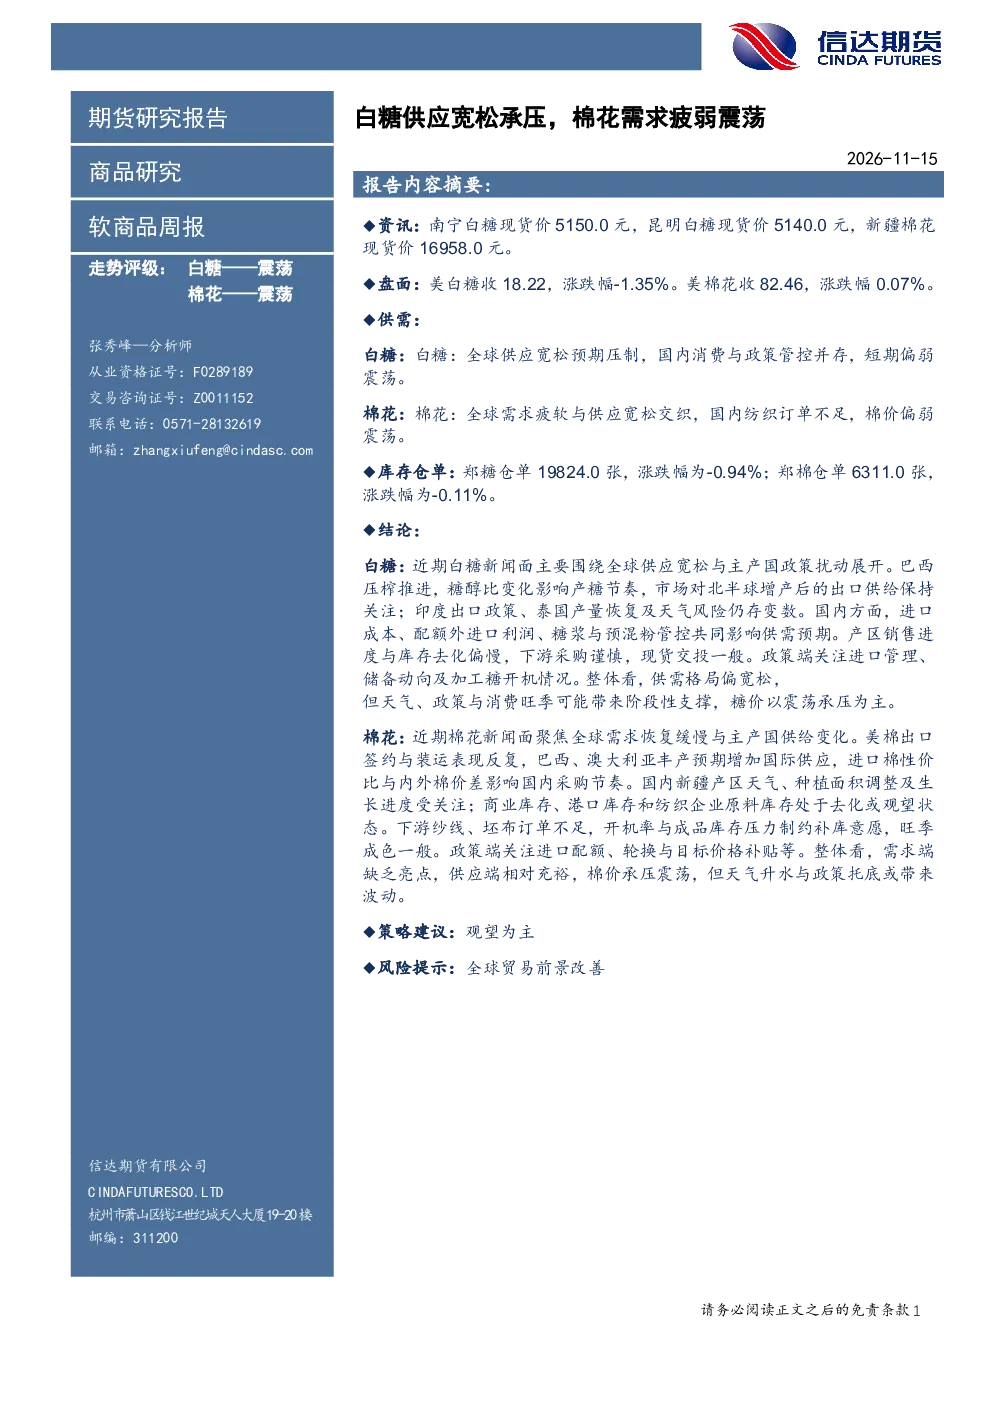
本周软商品市场显示白糖和棉花均呈现震荡走势。白糖方面,全球供应宽松预期压制价格,国内消费与政策管控并存,短期偏弱震荡。巴西压榨推进,糖醇比变化影响产糖节奏,市场关注北半球增产后的出口供给;印度出口政策、泰国产量恢复及天气风险仍存变数。国内进口成本、配额外进口利润、糖浆与预混粉管控影响供需预期。产区销售进度与库存去化偏慢,下游采购谨慎,现货交投一般。政策端关注进口管理、储备动向及加工糖开机情况。棉花方面,全球需求恢复缓慢与供应宽松交织,国内纺织订单不足,棉价偏弱震荡。美棉出口签约与装运表现反复,巴西、澳大利亚丰产预期增加国际供应,进口棉性价比与内外棉价差影响国内采购节奏。国内新疆产区天气、种植面积调整及生长进度受关注;商业库存、港口库存和纺织企业原料库存处于去化或观望状态。下游纱线、坯布订单不足,开机率与成品库存压力制约补库意愿,旺季成色一般。政策端关注进口配额、轮换与目标价格补贴等。整体看,供需格局偏宽松,但天气、政策与消费旺季可能带来阶段性支撑,糖价以震荡承压为主;需求端缺乏亮点,供应端相对充裕,棉价承压震荡,但天气升水与政策托底或带来波动。
软商品行业未来发展趋势是什么?
软商品行业未来发展趋势呈现供需结构调整与政策影响交织的特点。白糖方面,全球供应宽松预期持续,主产国政策扰动市场节奏,巴西压榨、印度出口、泰国产量等关键变量将影响产糖节奏与出口供给。国内消费受政策管控,进口成本与配额管理影响供需预期,产区销售与库存去化需关注。棉花方面,全球需求恢复缓慢,巴西、澳大利亚丰产预期增加国际供应,进口棉性价比与内外棉价差影响国内采购。国内新疆产区天气、种植面积调整及生长进度是关键关注点,商业库存、港口库存和纺织企业原料库存去化情况将影响市场节奏。下游订单不足、开机率与成品库存压力制约补库意愿。政策端进口配额、轮换与目标价格补贴等将提供一定支撑。整体看,软商品行业供需格局偏宽松,但天气、政策与消费旺季可能带来阶段性支撑,价格以震荡为主。
本报告重点分析了哪些方向?
本报告重点分析了白糖和棉花的供需关系、市场走势及政策影响。白糖方面,重点关注全球供应宽松预期、主产国政策扰动、巴西压榨节奏、糖醇比变化、印度出口政策、泰国产量恢复及天气风险等关键变量对产糖节奏与出口供给的影响。国内则关注进口成本、配额管理、糖浆与预混粉管控、产区销售进度、库存去化及下游采购行为。棉花方面,重点分析全球需求恢复缓慢、供应宽松预期、美棉出口表现、巴西澳大利亚丰产预期、进口棉性价比与内外棉价差、新疆产区天气与生长进度、商业库存与纺织企业原料库存去化情况。政策端则关注进口配额、轮换、目标价格补贴等对市场的影响。通过分析这些方向,评估白糖和棉花的市场走势及潜在风险。
当前软商品市场的现状如何判断?
当前软商品市场现状呈现供需格局偏宽松,价格承压震荡的态势。白糖方面,全球供应宽松预期压制价格,国内消费与政策管控并存,短期偏弱震荡。巴西压榨推进,糖醇比变化影响产糖节奏,市场关注北半球增产后的出口供给;印度出口政策、泰国产量恢复及天气风险仍存变数。国内进口成本、配额外进口利润、糖浆与预混粉管控影响供需预期。产区销售进度与库存去化偏慢,下游采购谨慎,现货交投一般。棉花方面,全球需求恢复缓慢与供应宽松交织,国内纺织订单不足,棉价偏弱震荡。美棉出口签约与装运表现反复,巴西、澳大利亚丰产预期增加国际供应,进口棉性价比与内外棉价差影响国内采购节奏。国内新疆产区天气、种植面积调整及生长进度受关注;商业库存、港口库存和纺织企业原料库存处于去化或观望状态。下游纱线、坯布订单不足,开机率与成品库存压力制约补库意愿,旺季成色一般。整体看,供需格局偏宽松,但天气、政策与消费旺季可能带来阶段性支撑,价格以震荡为主。
本报告提示哪些风险?
本报告提示的主要风险包括全球贸易前景改善可能带来的市场波动。白糖方面,需关注巴西压榨节奏超预期、印度出口政策调整、泰国产量恢复不及预期或天气异常等风险,这些因素可能影响全球供应与出口供给,进而影响白糖价格。棉花方面,需关注美棉出口表现不及预期、巴西澳大利亚丰产超预期、国内新疆产区天气异常或种植面积调整、下游纺织订单恢复缓慢等风险,这些因素可能加剧供应宽松预期,压制棉花价格。此外,政策端进口管理、储备动向、加工糖开机情况、进口配额、轮换与目标价格补贴等政策变化也可能带来市场风险。整体看,软商品市场需关注供需关系变化、天气状况及政策调整带来的潜在风险。