猜你想问
这份研报主要分析了什么内容?
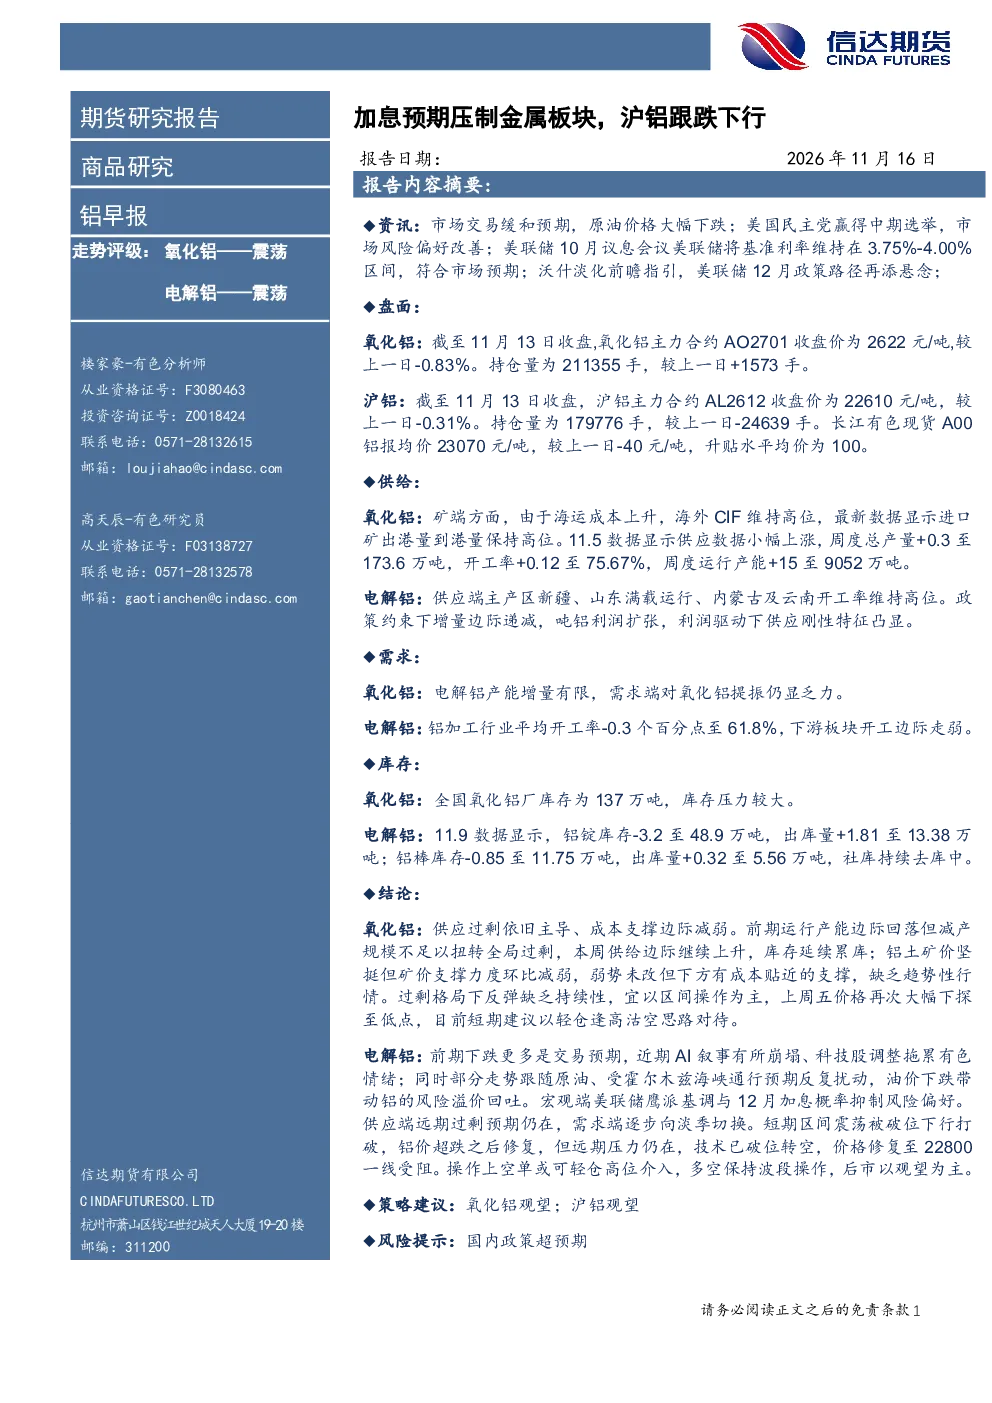
这份研报主要分析了氧化铝和电解铝的市场走势。报告指出氧化铝和电解铝呈现震荡走势,沪铝主力合约AL2612收盘价为22610元/吨,下跌0.31%。氧化铝主力合约AO2701收盘价为2622元/吨,下跌0.83%。报告还分析了氧化铝和电解铝的供给、需求、库存情况,以及相关的市场情绪和风险因素。
氧化铝和电解铝的行业发展趋势如何?
氧化铝和电解铝行业呈现震荡走势。氧化铝方面,矿端进口矿CIF高位,海运成本上升,供应小幅上涨,总产量173.6万吨,开工率75.67%。需求端对氧化铝提振乏力,铝加工行业平均开工率61.8%,下游板块开工边际走弱。电解铝方面,主产区新疆、山东满载运行,内蒙古及云南开工率高,供应刚性特征凸显,但增量边际递减。行业整体呈现过剩格局,成本支撑边际减弱。
研报重点分析了哪些方向?
研报重点分析了氧化铝和电解铝的供需关系、库存变化以及市场情绪。氧化铝方面,报告指出供应过剩依旧主导,成本支撑边际减弱,库存压力较大。电解铝方面,报告分析了美联储鹰派基调与12月加息概率对市场情绪的抑制,以及供应端远期过剩预期和需求端逐步向淡季切换的影响。报告还分析了铝价超跌修复至22800一线受阻的情况。
当前市场现状如何判断?
当前氧化铝和电解铝市场呈现震荡走势。氧化铝方面,矿端进口矿CIF高位,海运成本上升,供应小幅上涨,总产量173.6万吨,开工率75.67%。需求端对氧化铝提振乏力,铝加工行业平均开工率61.8%,下游板块开工边际走弱。库存方面,全国氧化铝厂库存137万吨,库存压力较大。电解铝方面,主产区新疆、山东满载运行,内蒙古及云南开工率高,供应刚性特征凸显,但增量边际递减。铝锭库存48.9万吨,出库量13.38万吨;铝棒库存11.75万吨,出库量5.56万吨,社库持续去库。
研报有哪些风险提示?
研报提示的主要风险是国内政策超预期。报告指出,国内政策的突然变化可能对氧化铝和电解铝市场产生重大影响。此外,氧化铝和电解铝市场还受到国际市场情绪、原材料价格波动、宏观经济环境等因素的影响。投资者需密切关注相关政策动态和市场变化,以规避潜在风险。