猜你想问
碳酸锂价格近期走势如何?
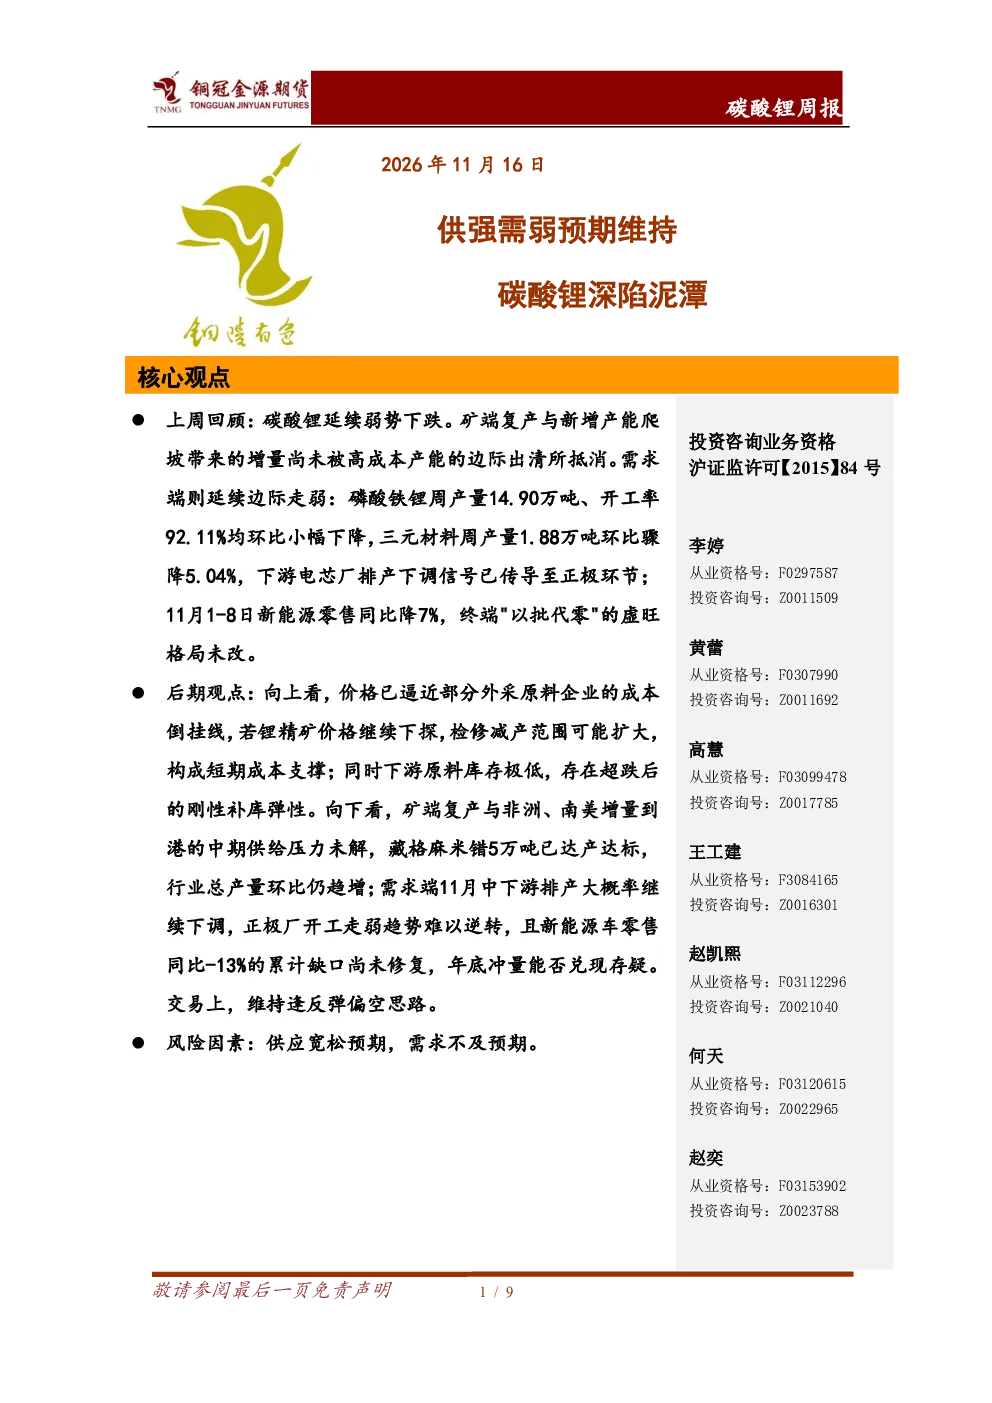
碳酸锂价格延续弱势下跌,供应端增量未被高成本产能出清抵消,需求端边际走弱。海外锂精矿持续到港导致原料供给充裕,部分外采原料企业受成本倒挂影响检修减产。碳酸锂周产量29981吨,环比+0.62%。价格接近部分外采原料企业成本线,若继续下探可能引发检修减产,构成短期支撑;但中长期供给压力和需求疲软仍存。
碳酸锂行业未来发展趋势是什么?
碳酸锂行业中长期供给压力和需求疲软仍存。矿端复产和新增产能(如藏格麻米错达产)持续增加供给,而需求端终端零售疲软,渠道库存高企,年底冲量存疑。新能源汽车11月1-8日零售同比-7%,累计同比-13%。价格接近成本线可能引发检修减产,但整体需求预期偏弱。
本报告重点分析了哪些方面?
本报告重点分析了碳酸锂市场供需现状及趋势。供给端关注碳酸锂产量、锂精矿到港、锂矿石进口及碳酸锂进口量等数据;需求端分析三元材料、磷酸铁锂产量及开工率,以及新能源汽车零售和批发数据。同时评估了碳酸锂工厂库存及下游原料库存情况,并探讨了短期支撑与中长期压力。
当前碳酸锂市场处于什么状态?
当前碳酸锂市场处于供强需弱状态。供应端增量未被高成本产能出清抵消,需求端边际走弱。碳酸锂周产量29981吨,环比+0.62%;三元材料周产量18806吨,环比-5.04%;磷酸铁锂周产量14.90万吨,环比-0.62%。价格接近部分外采原料企业成本线,存在短期支撑,但中长期供给压力和需求疲软仍存。
本报告提示哪些风险因素?
本报告提示的风险因素包括供应宽松预期和需求不及预期。矿端复产和新增产能(如藏格麻米错达产)持续增加供给,可能导致价格承压。需求端终端零售疲软,渠道库存高企,年底冲量存在不确定性。此外,部分外采原料企业受成本倒挂影响检修减产,可能暂时缓解供应压力,但整体需求预期偏弱。
你可能感兴趣
招期有色金属碳酸锂周报:5月排产整体偏弱,供强需弱预期深化
招商期货2024-05-12
碳酸锂市场周报:供强需弱预期偏空,锂价或将延续弱势
瑞达期货2023-12-01
黑色期货周报:旺季预期看衰,铁矿维持供强需弱
国元期货2022-08-23
碳酸锂投资周报:供强需弱小幅修复,碳酸偏弱震荡
国贸期货2024-07-23
碳酸锂市场周报:供强需弱格局未变,锂价走弱影响期价
瑞达期货2023-11-17
招期有色金属碳酸锂周报:供强需弱格局持续,关键点位支撑有限
招商期货2023-09-24
碳酸锂周报:碳酸锂长期供强需弱格局未改,反弹空间有限
华龙期货2023-10-22
碳酸锂投资周报:基本面供强需弱,碳酸锂偏弱震荡
国贸期货2024-06-17
碳酸锂投资周报:供强需弱,碳酸锂弱势震荡
国贸期货2024-05-13
碳酸锂投资周报:供强需弱持续修复,碳酸锂偏弱震荡
国贸期货2024-07-29