猜你想问
这份研报主要分析了什么内容?
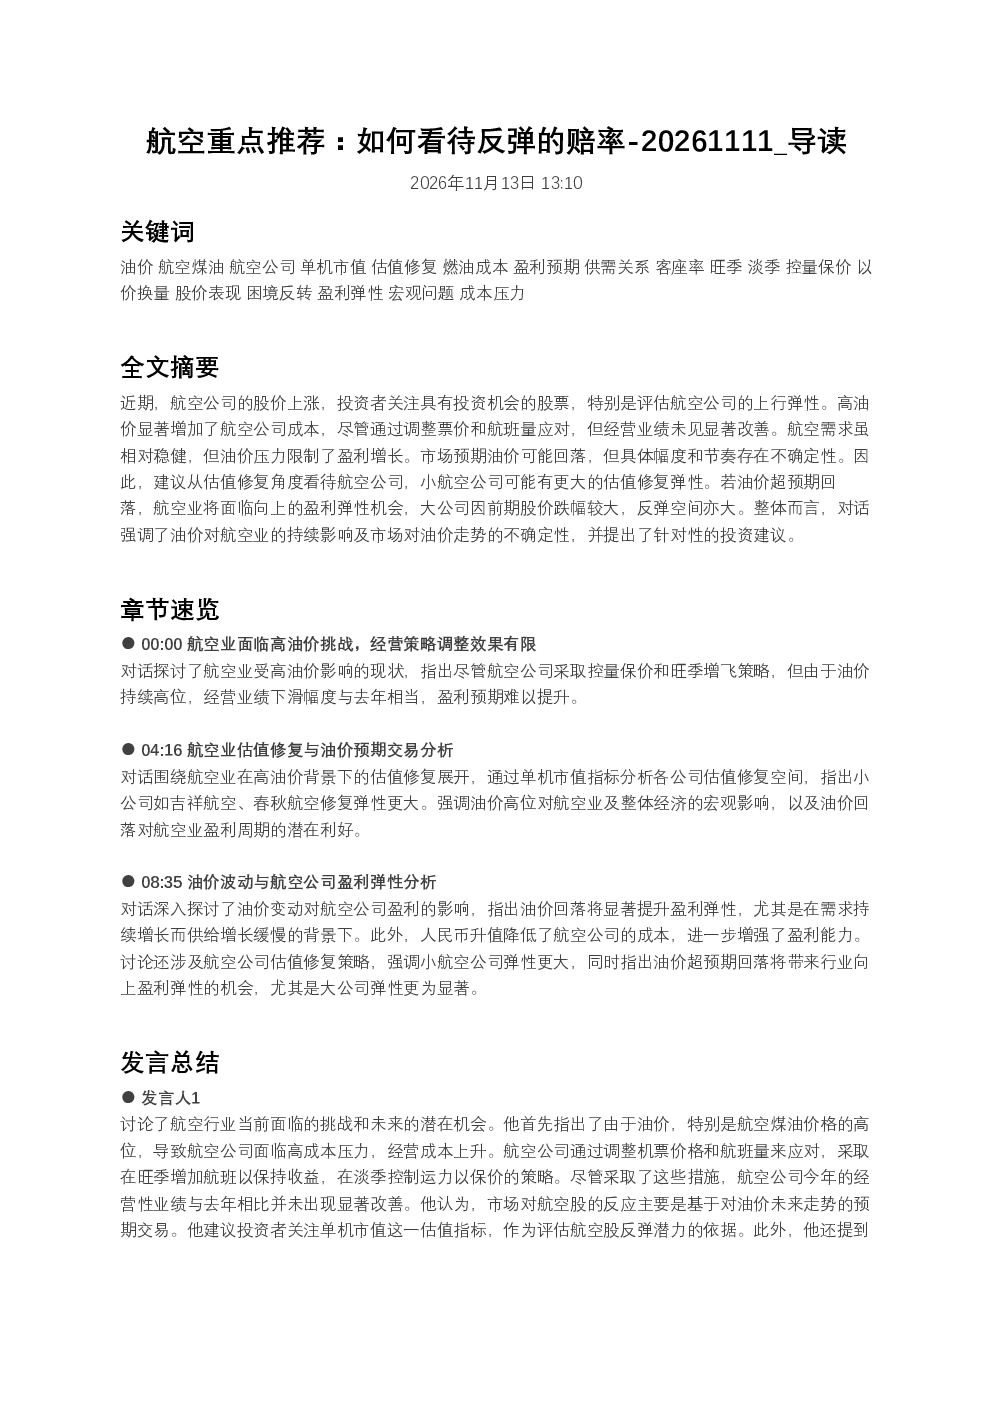
这份研报主要分析了航空业面临的高油价挑战以及估值修复的潜力。报告指出,航空煤油价格高位导致行业燃油成本显著上涨,三大航空公司燃油成本约500亿,但航空公司采取的经营策略效果有限,盈利预期未显著改善。报告强调,由于持续亏损,PE和PB参考性不足,单机市值(PS)成为评估反弹潜力的关键指标,三大航估值位于历史20%分位数以下,小型航空公司估值更低,修复弹性更大。此外,报告还分析了油价波动对盈利的影响,指出若油价回到60-70美元/桶水平,供需关系将使盈利弹性显著释放,人民币升值也将降低美元计价成本,进一步增强盈利能力。最后,报告建议关注航空股估值修复机会,尤其是小型航空公司,并关注受油价影响较大的航空产业链企业。
航空行业未来的发展趋势如何?
航空行业未来的发展趋势受多种因素影响。从供需关系看,需求持续增长而飞机增长缓慢,客座率处于高位,这为行业盈利提供了基础。然而,高油价是行业面临的主要挑战,航空煤油价格高位导致成本压力显著,短期内难以缓解。此外,油价走势存在不确定性,这给行业盈利带来风险。但若油价超预期回落,供需关系将使盈利弹性显著释放。同时,人民币升值也有利于降低美元计价成本。因此,航空行业未来的发展趋势取决于油价的走势以及行业如何应对成本压力。
研报重点分析了哪些方面?
研报重点分析了航空业面临的高油价挑战和估值修复的潜力。首先,报告详细分析了高油价对航空业成本的影响,指出航空煤油价格高位导致行业整体燃油成本同比上涨60%,三大航空公司燃油成本约500亿,这给行业盈利带来显著压力。其次,报告分析了航空公司采取的经营策略效果,指出淡季控量保价、旺季增飞的策略效果有限,经营性业绩同比下滑幅度与去年相当,盈利预期未显著改善。此外,报告重点分析了估值修复的潜力,指出由于持续亏损,PE和PB参考性不足,单机市值(PS)成为评估反弹潜力的关键指标,三大航估值位于历史20%分位数以下,小型航空公司估值更低,修复弹性更大。最后,报告还分析了油价波动对盈利的影响,指出若油价回到60-70美元/桶水平,供需关系将使盈利弹性显著释放,人民币升值也将降低美元计价成本,进一步增强盈利能力。
当前航空市场现状如何判断?
当前航空市场现状面临高油价带来的显著成本压力。航空煤油价格高位(90美元/桶,较60-70美元/桶上涨50-60美元/桶)导致行业整体燃油成本同比上涨60%,三大航空公司燃油成本约500亿,这给行业盈利带来显著挑战。尽管航空公司采取淡季控量保价、旺季增飞的策略,但经营性业绩同比下滑幅度与去年相当,盈利预期未显著改善。此外,市场预期交易也表明,航空股股价上涨主要基于油价回落的预期交易,但油价走势存在不确定性,这给行业盈利带来风险。因此,当前航空市场现状是高油价压力下,行业盈利能力受到挑战,市场预期也存在不确定性。
研报提示哪些风险?
研报提示的主要风险包括高油价的不确定性以及行业盈利能力受挑战。首先,高油价是行业面临的主要挑战,航空煤油价格高位导致成本压力显著,短期内难以缓解。油价走势存在不确定性,这给行业盈利带来风险。其次,尽管航空公司采取淡季控量保价、旺季增飞的策略,但经营性业绩同比下滑幅度与去年相当,盈利预期未显著改善,这表明行业盈利能力受到挑战。此外,市场预期交易也表明,航空股股价上涨主要基于油价回落的预期交易,若油价不回落,市场预期可能被打破,给股价带来压力。因此,研报提示的主要风险是高油价的不确定性以及行业盈利能力受挑战。