猜你想问
这份研报的核心内容是什么?
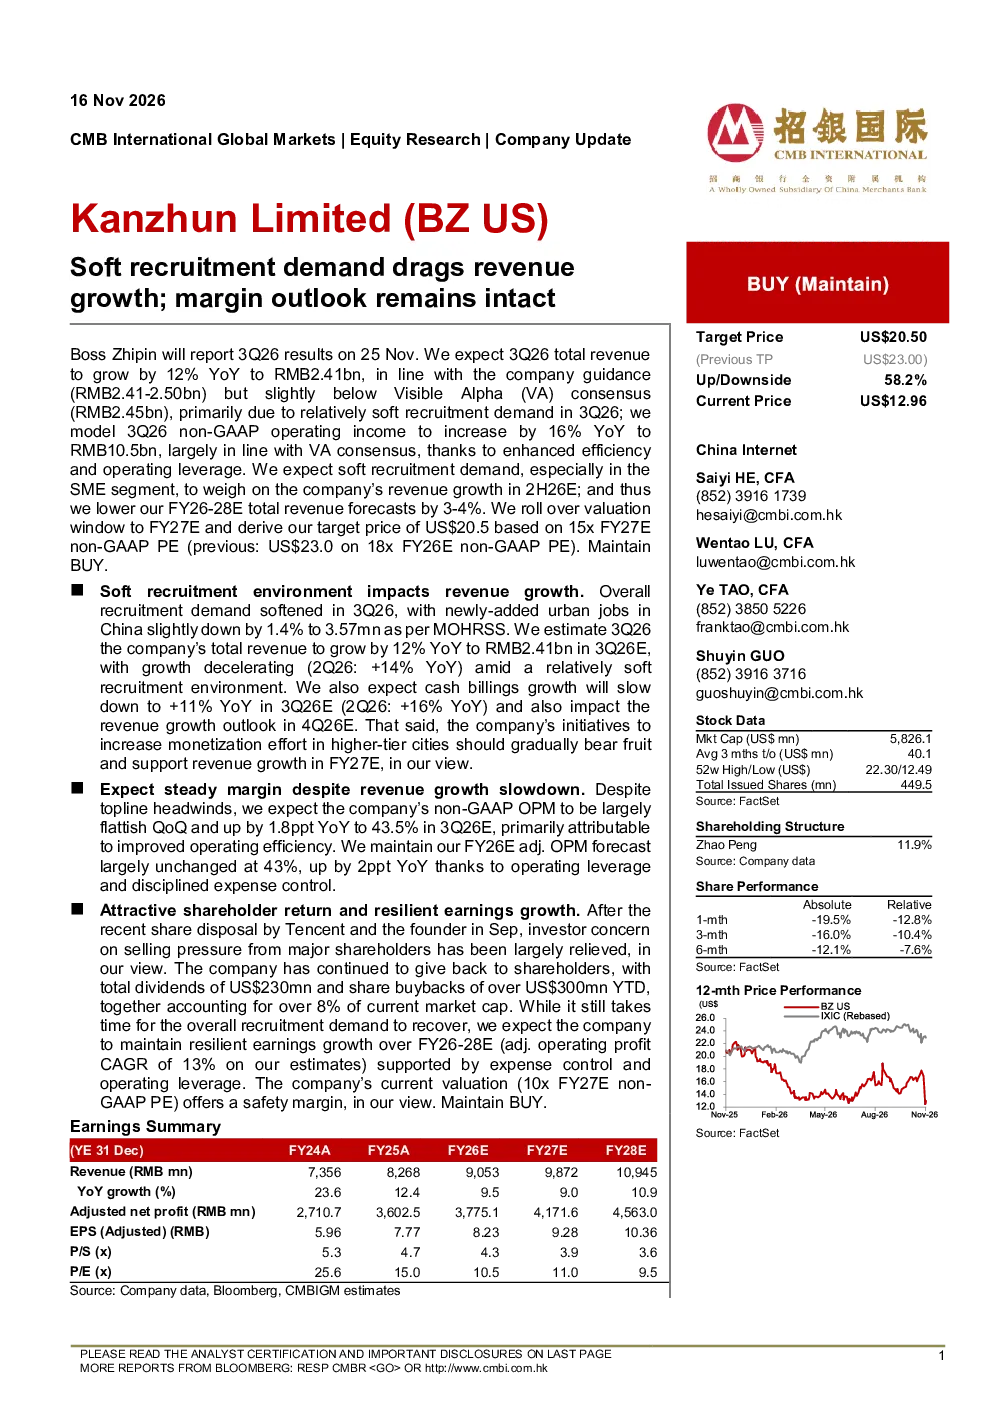
该研报指出,Boss直聘3Q26营收预计同比增长12%至24.1亿元,符合公司指引但略低于市场预期,主要受招聘需求疲软影响。预计非GAAP运营利润同比增长16%至105亿元,主要得益于效率提升和运营杠杆效应。研报下调了FY26-28E总收入预测3-4%,并将估值窗口滚动至FY27E,基于15倍FY27E非GAAP市盈率得出目标价20.5美元,维持“买入”评级。
当前招聘行业的发展趋势如何?
研报显示,3Q26中国新增城镇就业人数环比下降1.4%,反映招聘环境疲软。预计软性招聘需求(尤其是中小企业)将在下半年对收入增长构成压力。同时,报告强调运营效率提升将支撑利润率稳定,预计FY26-28E调整后运营利润CAGR为13%,显示行业在挑战中仍保持韧性。
研报重点分析了哪些方面?
研报重点分析了招聘需求疲软对收入增长的直接影响,以及效率提升对利润率的支撑作用。此外,报告关注了股东回报情况,指出近期腾讯及创始人减持后,股东出售压力担忧缓解,公司持续通过派息和回购回馈股东。同时,报告评估了估值安全边际,基于15倍FY27E非GAAP市盈率得出20.5美元目标价。
当前市场对Boss直聘的判断是怎样的?
市场对Boss直聘的判断呈现分化。一方面,营收增速放缓至12%,现金收款增长也预计放缓至11%,显示市场对招聘需求疲软的担忧。另一方面,非GAAP运营利润增长16%,毛利率预计稳定在43.5%,表明公司运营效率提升得到市场认可。当前股价12.96美元,相对于15倍FY27E非GAAP市盈率具备一定安全边际。
研报提示了哪些风险?
研报提示的主要风险在于招聘需求疲软可能持续,软性招聘需求(中小企业)增长乏力将拖累收入增长,可能导致公司下调未来收入预测。此外,宏观经济波动可能进一步影响就业市场,对平台营收和利润率造成压力。虽然公司通过效率提升和股东回报措施增强韧性,但行业整体仍面临不确定性。
你可能感兴趣
4Q25 earnings miss on gross margin and FX loss; But structural growth outlook still intact
机械设备招银国际2026-04-21
Macau gaming : Growth outlook remains solid through the quarter pole
信息技术渣打银行2014-04-11
China Basic Materials Monthly:soft yet stabilising demand
信息技术CSFB2010-06-18
5G cloud gaming for CSPs revenue growth
信息技术爱立信2022-08-24
Solid core earnings growth in 1Q26; price hikes to bring ST headwinds to revenue growth
招银国际2026-05-13
Sluggish overseas revenue growth in 3Q26 due to wars
机械设备招银国际2026-10-30