猜你想问
这份研报主要分析了哪些内容?
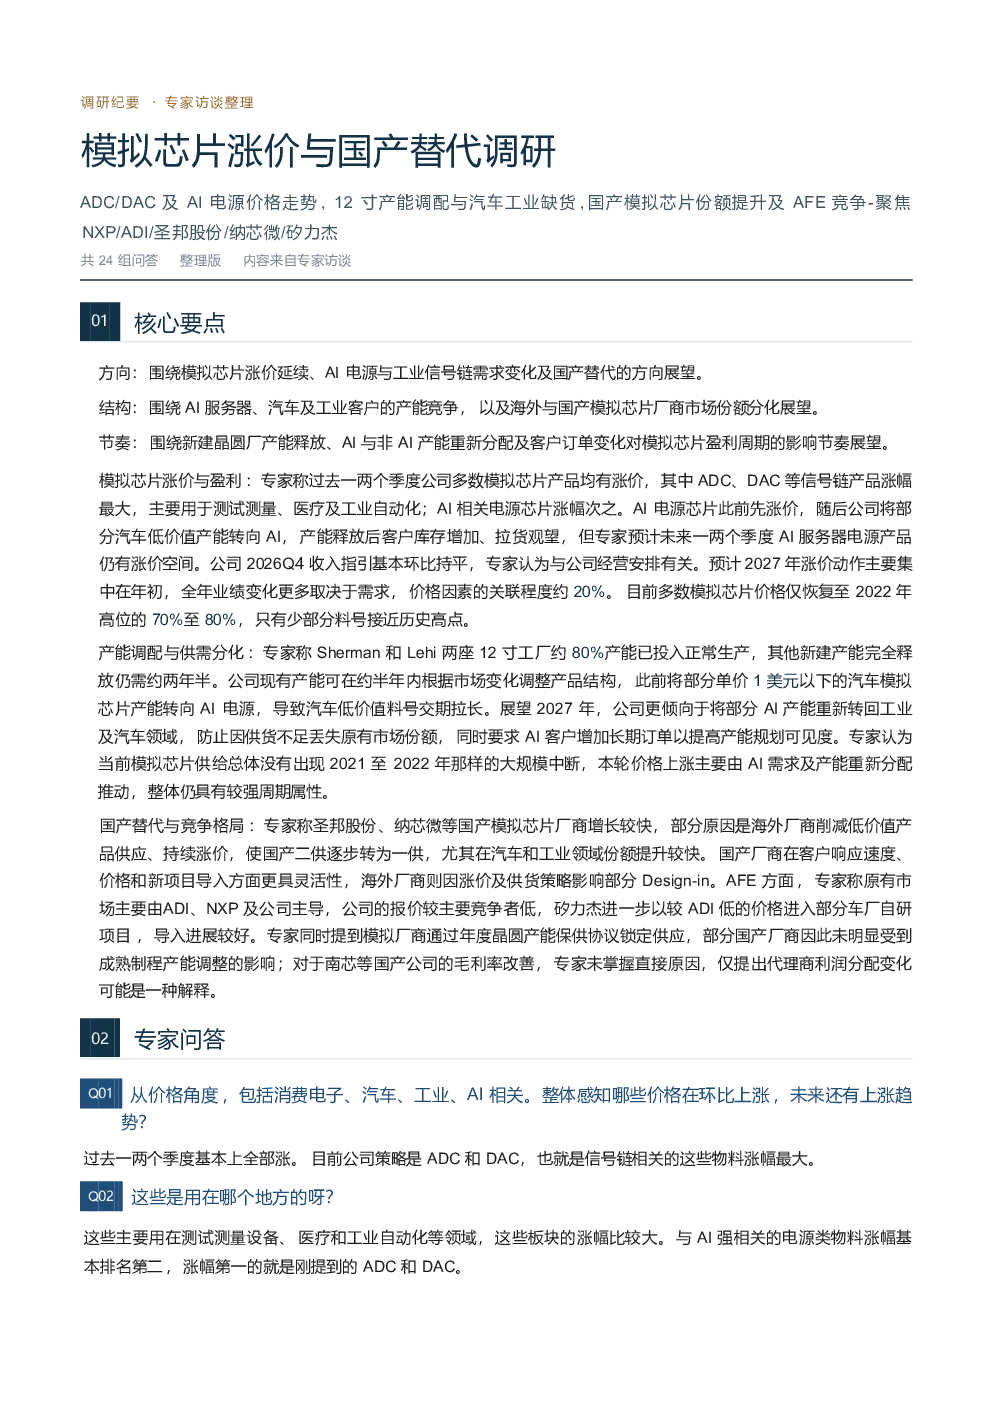
这份研报主要分析了模拟芯片涨价延续趋势,特别是ADC/DAC及AI电源芯片的价格走势。报告指出,过去一两个季度ADC、DAC等信号链产品涨幅最大,主要用于测试测量、医疗及工业自动化;AI相关电源芯片涨幅次之,此前先涨价,产能释放后客户库存增加、拉货观望。报告还探讨了国产替代趋势,指出圣邦股份、纳芯微等国产模拟芯片厂商增长较快,部分原因是海外厂商削减低价值产品供应、持续涨价,使国产二供逐步转为一供。此外,报告分析了产能调配与供需分化,指出新建晶圆厂产能释放,AI与非AI产能重新分配,客户订单变化对盈利周期影响较大。
模拟芯片行业未来发展趋势如何?
模拟芯片行业未来发展趋势呈现国产替代加速和周期性波动特点。一方面,随着AI服务器、汽车及工业客户产能竞争加剧,海外与国产厂商市场份额分化明显,国产厂商在客户响应速度、价格和新项目导入方面更具灵活性,逐步从二供转为一供。另一方面,新建晶圆厂产能释放将逐步缓解供需紧张,AI与非AI产能重新分配将影响盈利周期。预计2027年公司更倾向于将部分AI产能重新转回工业及汽车领域,防止因供货不足丢失市场份额。整体来看,模拟芯片供给总体没有出现2021至2022年那样的大规模中断,本轮价格上涨主要由AI需求及产能重新分配推动,整体仍具有较强周期属性。
研报重点分析了哪些方向?
研报重点分析了模拟芯片涨价与盈利、产能调配与供需分化、国产替代与竞争格局三个方向。在涨价与盈利方面,报告指出过去一两个季度ADC、DAC等信号链产品涨幅最大,AI相关电源芯片涨幅次之,预计未来一两个季度AI服务器电源产品仍有涨价空间,但2027年涨价动作主要集中在年初,全年业绩变化更多取决于需求,价格因素关联程度约20%。在产能调配方面,报告分析了新建晶圆厂产能释放节奏,现有产能调整能力,以及公司更倾向于将部分AI产能重新转回工业及汽车领域的策略。在国产替代与竞争格局方面,报告指出国产厂商通过年度晶圆产能保供协议锁定供应,未明显受到成熟制程产能调整的影响,矽力杰在汽车前端AFE市场进展较好,导入进展较好。
当前模拟芯片市场现状如何?
当前模拟芯片市场现状呈现供需分化、价格波动和国产替代加速特点。从供需来看,过去一两个季度所有模拟芯片产品均涨价,但多数模拟芯片价格仅恢复至2022年高位的70%至80%,只有少部分料号接近历史高点。从产能来看,Sherman和Lehi两座12寸工厂约80%产能已投入正常生产,其他新建产能完全释放仍需约两年半,现有产能可在约半年内根据市场变化调整产品结构。从竞争格局来看,国产厂商在客户响应速度、价格和新项目导入方面更具灵活性,海外厂商因涨价及供货策略影响部分Design-in,矽力杰以较ADI低的价格进入部分车厂自研项目,导入进展较好。
研报提示了哪些风险?
研报提示的主要风险包括产能释放不及预期、需求波动风险和竞争加剧风险。首先,新建晶圆厂产能完全释放仍需约两年半,短期内产能供给可能无法满足快速增长的需求。其次,AI与非AI产能重新分配可能导致部分领域出现供过于求,影响盈利周期。最后,国产厂商加速崛起,在客户响应速度、价格和新项目导入方面更具灵活性,可能进一步加剧市场竞争,对现有厂商市场份额造成冲击。此外,模拟芯片价格与2021年顶峰相比还有差距,未来价格波动仍需关注市场需求变化。