猜你想问
碳酸锂价格近期走势如何?
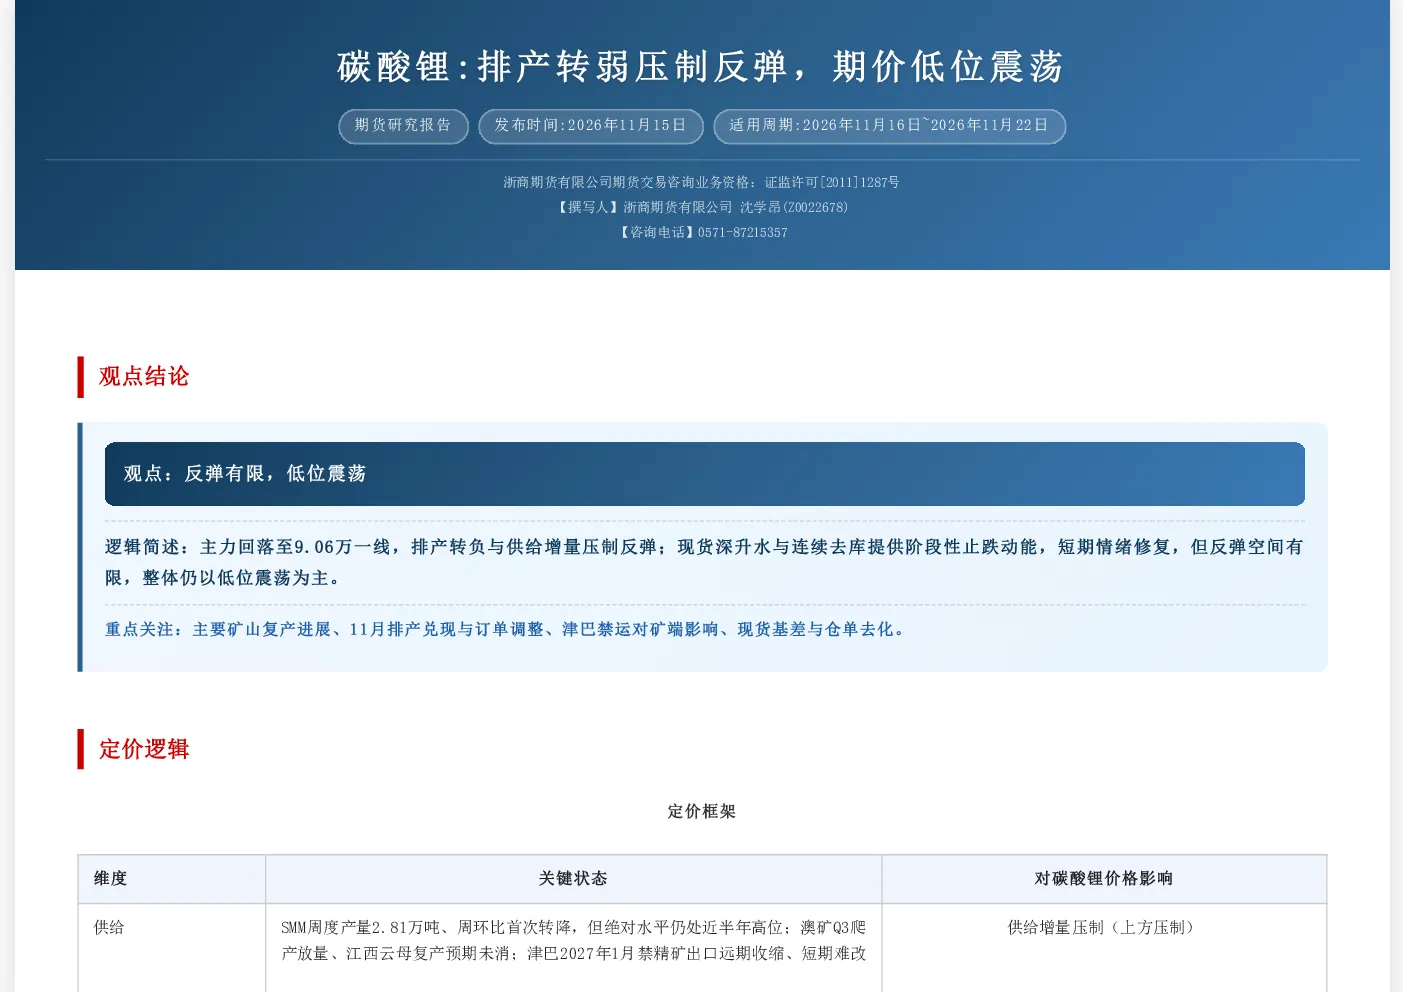
碳酸锂价格近期呈现低位震荡态势。主力碳酸锂价格回落至9.06万元/吨,周跌2.45%;现货价格9.24万元/吨,升水1770元/吨。11月排产转负与供给增量压制反弹,现货深升水与连续六周去库提供阶段性止跌动能,整体低位震荡,上方承压,反弹空间有限。
碳酸锂行业未来发展趋势是什么?
碳酸锂行业未来发展趋势显示供给端压力持续存在。江西云母矿复产预期仍在消化,津巴布韦精矿出口禁令影响远期矿端收缩,澳矿产量环比增加,但港口锂矿实物库存周降。需求端方面,11月锂电排产转负,铁锂客供比例抬升,乘用车销量下滑,出口退税取消透支明年需求,储能仍为四季度核心增量。
研报主要分析了哪些方面?
研报主要分析了碳酸锂价格走势、供需关系及库存变化。价格方面,现货跌势小于期货,基差走强至1770元/吨,深升水回归显示可流通现货偏紧。供需方面,碳酸锂产量首次转降但绝对水平仍高,铁锂产量增速放缓,总库存连续六周去库但斜率放缓,大样本库存中性偏低。成本估值方面,现货高于90%产量分位现金成本约2.1万元,估值中性偏空。
当前市场现状如何判断?
当前市场现状判断为碳酸锂价格整体低位震荡,反弹动力不足。供应端存在增量压力,江西云母矿复产预期、津巴布韦精矿出口禁令等因素影响远期供给。需求端增速放缓,乘用车销量下滑,出口退税取消透支明年需求,但储能需求仍提供支撑。库存方面,连续六周去库但斜率放缓,整体库存水平中性偏低。
研报提示哪些风险?
研报提示的主要风险包括供应端不确定性,如江西云母矿复产进度不及预期、津巴布韦精矿出口禁令执行力度等。需求端风险则涉及乘用车销量持续下滑、出口退税取消透支明年需求的影响。此外,政策风险如锂电出口限制延期、欧英电动汽车关税推迟等可能影响市场情绪。库存去库放缓、成本支撑不足等因素也可能制约价格反弹空间。
你可能感兴趣
碳酸锂日报:需求侧排产下修持续压制市场表现,锂价反弹乏力
通惠期货2026-11-13
碳酸锂晨报:下游排产高景气,锂价震荡企稳,成材:重心下移偏弱运行
有色金属华宝期货2026-06-10
碳酸锂震荡偏弱,关注下游排产
正信期货2024-04-22
碳酸锂:下游排产下修强化弱预期,锂价弱势震荡
浙商期货2026-10-25
碳酸锂:偏弱震荡,关注下游3月排产
国泰君安期货2025-02-26
排产走弱叠加出口利空 碳酸锂短期承压震荡
光大期货2026-10-29
碳酸锂周报:淡季排产减少,价格偏弱震荡
长江期货2026-02-09
新能源及有色金属周报2026-09-27:碳酸锂周内震荡走弱,关注10月排产数据
华泰期货2026-09-27
电池排产下滑信心受挫 碳酸锂延续偏弱震荡
银河期货2026-10-22
需求阶段性转弱压制现货,盘面承压低位震荡
安信期货2020-11-16