猜你想问
碳酸锂价格近期走势如何?
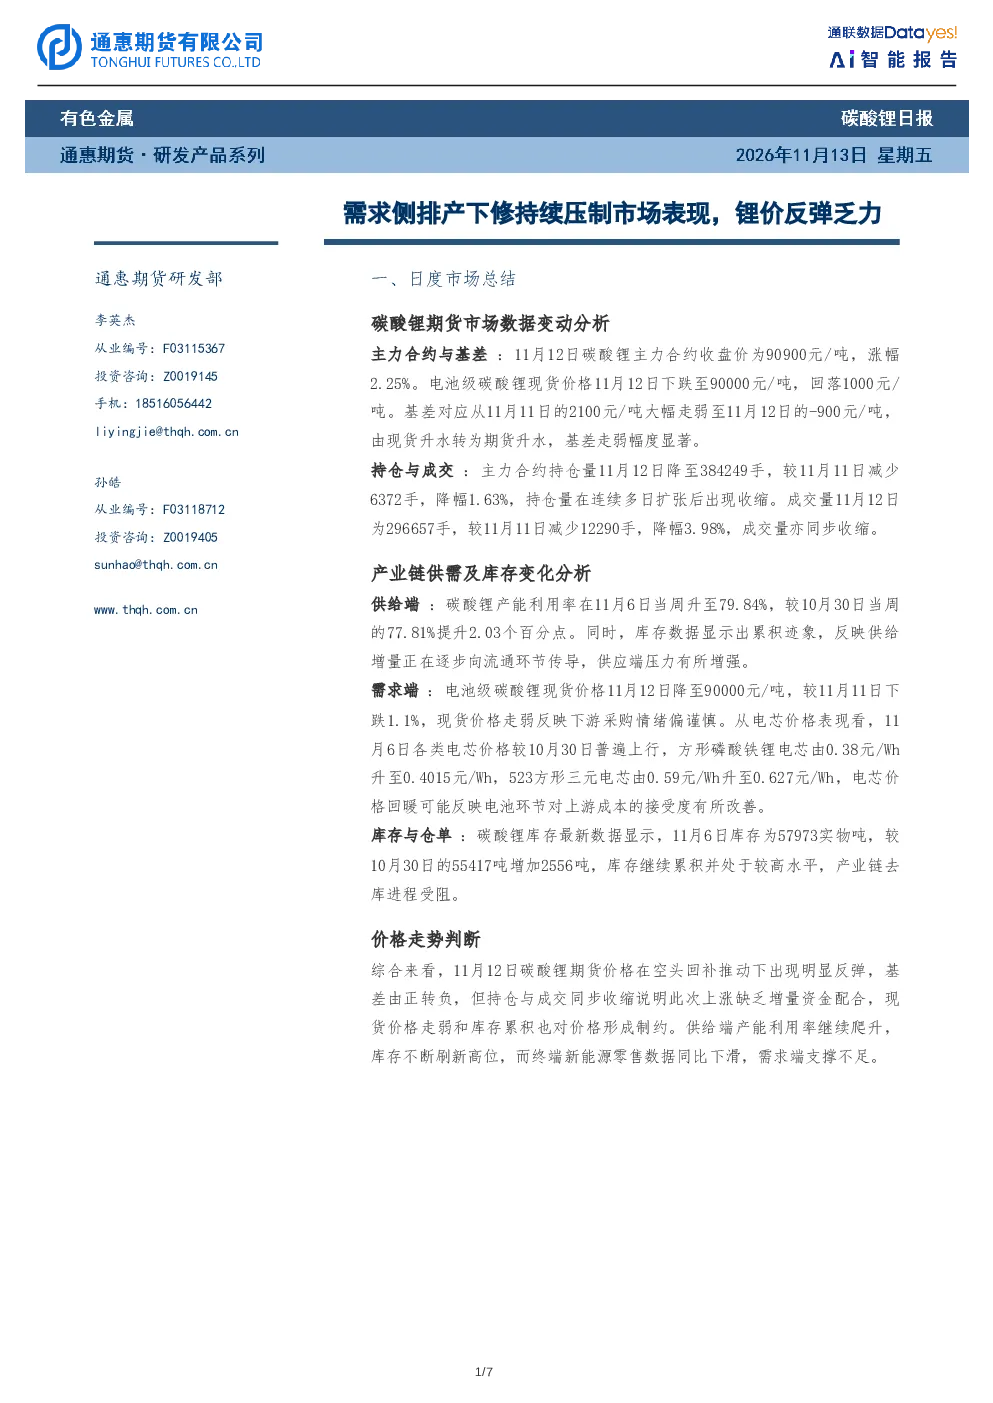
11月12日,碳酸锂主力合约收盘价为90900元/吨,较前一交易日上涨2.25%,但持仓与成交量同步收缩,显示上涨缺乏增量资金配合。现货价格下跌至90000元/吨,基差由现货升水转为期货升水。供给端产能利用率持续提升,库存累积至57973实物吨,显示供应端压力增强。需求端采购情绪偏谨慎,尽管电芯价格有所回暖,但新能源零售数据同比下滑,表明下游支撑不足。综合来看,价格短期难以持续大涨,未来可能低位震荡或承压回落。
碳酸锂行业供需现状如何?
供给端,11月6日碳酸锂产能利用率升至79.84%,库存持续累积,显示供给增量逐步向流通环节传导,供应端压力增强。需求端,电池级碳酸锂现货价格走弱反映下游采购谨慎,但电芯价格有所上行,可能表明电池环节对上游成本的接受度有所改善。然而,终端新能源零售数据同比下滑,显示需求端支撑不足。库存与仓单数据显示碳酸锂库存处于高位,产业链去库进程受阻。
碳酸锂报告重点分析了哪些方向?
报告重点分析了市场数据变动、产业链供需及库存变化、价格走势判断三个方向。市场数据方面,分析了主力合约价格、现货价格、基差、持仓量、成交量等变化。供需方面,分析了供给端产能利用率、库存变化,以及需求端电芯价格、新能源零售数据等。价格走势方面,判断短期价格难以持续大涨,未来可能低位震荡或承压回落。
当前碳酸锂市场现状如何判断?
当前碳酸锂市场呈现供给端压力增强、需求端支撑不足的态势。供给端,产能利用率持续提升,库存不断累积,显示供应充足。需求端,尽管电芯价格有所回暖,但下游采购情绪偏谨慎,终端新能源零售数据同比下滑,表明需求增长乏力。价格方面,期货价格反弹但缺乏持续性,现货价格走弱,库存高企对价格形成制约,整体呈现低位震荡整理态势。
碳酸锂报告存在哪些风险提示?
报告提示的主要风险在于供需失衡可能导致价格承压。供给端产能利用率持续提升,库存不断累积,而需求端支撑不足,终端新能源零售数据同比下滑,显示市场可能面临供过于求的局面。此外,产业链去库进程受阻,库存高企进一步加剧价格下行压力。投资者需关注供需关系变化及终端需求恢复情况,谨慎评估市场风险。