猜你想问
这份研报主要分析了PP市场的哪些核心内容?
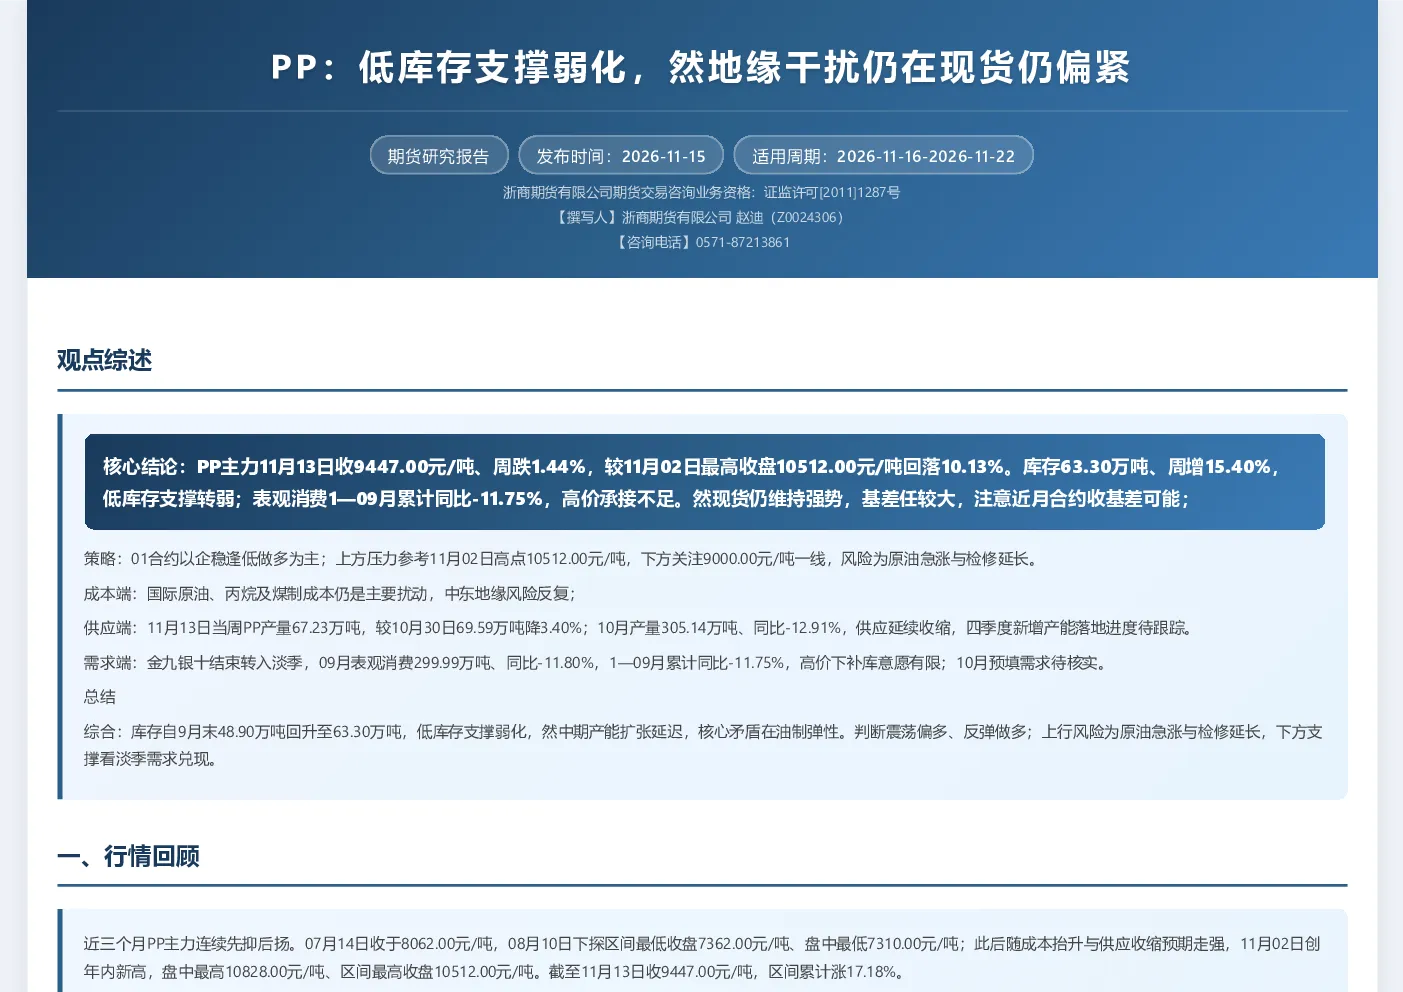
这份研报分析了PP市场的价格走势、库存变化、供需关系以及季节性影响。报告指出PP主力合约近期周跌1.44%,库存从9月末的48.90万吨回升至63.30万吨,低库存支撑转弱;表观消费1—09月累计同比-11.75%,高价下补库意愿有限。同时,报告关注了国际原油、丙烷及煤制成本等成本端因素,以及中东地缘风险对市场的影响。
PP行业未来发展趋势如何?
PP行业未来发展趋势受多方面因素影响。报告显示,国内年初计划投产485万吨,但实际落地投产仅100万吨左右,投产进度偏慢。供应端延续收缩,但四季度新增产能落地进度需待跟踪。需求端方面,金九银十结束后转入淡季,表观消费同比持续下降。整体来看,PP行业供需关系变化及产能投放节奏将是影响未来价格走势的关键因素。
研报重点分析了PP市场的哪些方面?
研报重点分析了PP市场的供需平衡、成本端影响及季节性因素。在供需方面,报告指出10月产量同比-12.91%,供应收缩,但需求端高价下补库意愿有限。成本端,国际原油、丙烷及煤制成本是主要扰动因素。季节性方面,报告指出当前为淡季,表观消费同比持续下降。此外,报告还关注了库存变化及地缘风险对市场的影响。
当前PP市场现状如何判断?
当前PP市场现状表现为高位回落,多空分歧加大。PP主力合约近期周跌1.44%,库存增加,低库存支撑转弱。现货维持强势,基差较大。需求端高价承接不足,但供应端延续收缩。成本与地缘驱动边际降温,市场主要拖累因素在于需求对高价的承接能力。整体来看,PP市场处于震荡调整阶段。
研报提示了哪些主要风险?
研报提示的主要风险包括原油急涨和检修延长。国际原油价格波动对PP成本端影响显著,原油急涨将推高PP成本。此外,检修延长可能导致供应进一步收缩,加剧市场供需紧张。同时,地缘风险反复也可能对PP市场带来不确定性。这些因素均可能对PP价格形成上行压力。
你可能感兴趣
聚丙烯:低库存支撑与油制产量较少,PP近端整体偏紧
浙商期货2026-10-25
聚丙烯早报:地缘反复油价反弹,低库存支撑PP高位震荡
信达期货2026-06-02
LLDPE:地缘溢价偏强,现货成交回落 PP:原料紧张短期难解,成本支撑仍强
国泰君安证券2026-09-10
LLDPE:地缘溢价偏强,现货成交放量 PP:原料紧张短期难解,成本支撑仍强
国泰君安证券2026-09-08
PP:原料紧张短期难解,成本支撑仍强:LLDPE:地缘溢价强劲,现货成交回落
国泰君安证券2026-09-11
聚丙烯早报:地缘反复油价高位震荡,低库存支撑PP高位震荡
信达期货2026-06-03
聚丙烯早报:地缘反复油价高位震荡,低库存支撑PP高位震荡
信达期货2026-06-04
LLDPE:地缘仍有扰动,基差转弱 PP:低库存延续,近端支撑偏强
国泰君安证券2026-07-31
LLDPE:地缘仍有扰动,基差转弱 PP:低库存延续,近端支撑偏强
国泰君安证券2026-08-03
LLDPE:地缘溢价偏强,现货成交放量 PP:原料紧张短期难解,成本支撑仍强
国泰君安证券2026-09-09