猜你想问
这份研报主要看好哪些投资方向?
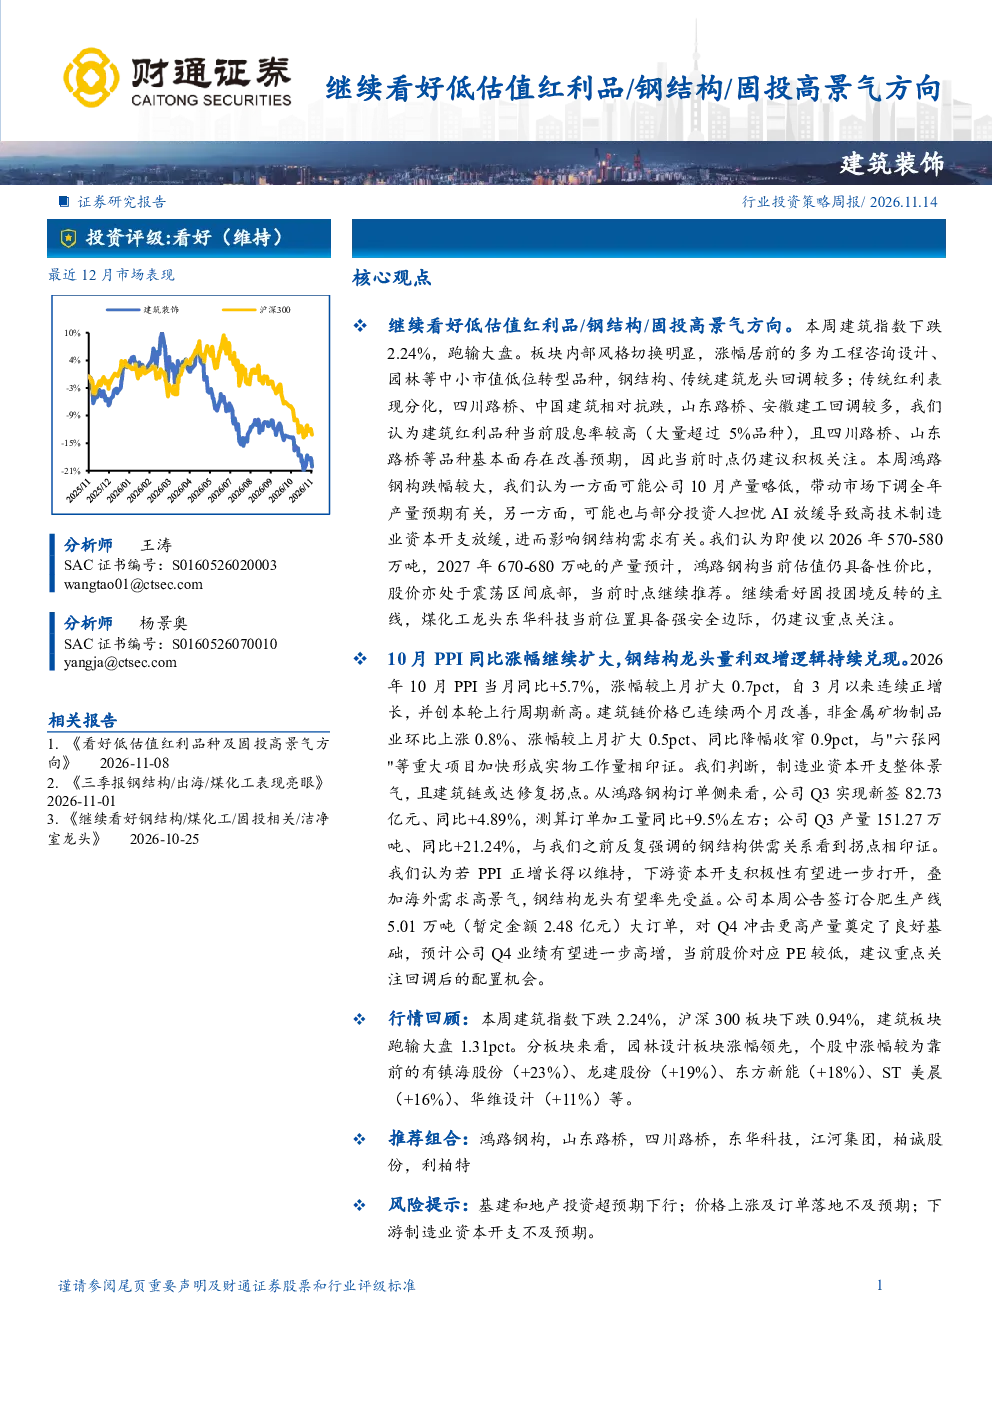
研报继续看好低估值红利品种、钢结构、固投高景气方向。报告指出建筑板块内部风格切换明显,工程咨询设计、园林等中小市值品种表现较好,而钢结构、传统建筑龙头回调较多。建筑红利品种股息率较高,四川路桥、山东路桥等基本面存在改善预期。同时,报告看好固投困境反转主线,东华科技当前位置具备强安全边际。
钢结构行业的发展趋势如何?
钢结构行业市场需求逐步复苏,核心驱动力为国内高技术制造业和海外业务景气。报告提到国内钢结构市场需求逐步复苏,核心驱动力为国内高技术制造业和海外业务景气。鸿路钢构Q3新签订单同比增4.89%,订单加工量同比增9.5%,产量同比增21.24%。若PPI正增长得以维持,下游资本开支积极性有望进一步打开,钢结构龙头有望率先受益。
报告中重点分析了哪些公司或领域?
报告重点分析了鸿路钢构和东华科技。鸿路钢构本周跌幅较大,但当前估值仍具备性价比,股价处于震荡区间底部,继续推荐。鸿路钢构本周公告签订合肥生产线大订单,预计Q4业绩有望进一步高增。东华科技当前位置具备强安全边际。此外,报告还关注四川路桥、山东路桥等建筑红利品种,基本面存在改善预期。
当前建筑市场的现状是怎样的?
本周建筑指数下跌2.24%,跑输大盘,板块内部风格切换明显,工程咨询设计、园林等中小市值品种涨幅居前,钢结构、传统建筑龙头回调较多。建筑链价格连续两个月改善,非金属矿物制品业环比上涨0.8%,同比降幅收窄0.9pct。但报告指出基建和地产投资超预期下行、价格上涨及订单落地不及预期、下游制造业资本开支不及预期等风险。
研报提到了哪些风险提示?
报告提示基建和地产投资超预期下行、价格上涨及订单落地不及预期、下游制造业资本开支不及预期等风险。此外,还关注价格波动和订单执行的不确定性,以及宏观经济环境变化可能对行业的影响。建议投资者密切关注相关风险因素,谨慎决策。
你可能感兴趣
建筑装饰行业投资策略周报:看好低估值红利品种及固投高景气方向
财通证券2026-11-10
建筑装饰行业投资策略周报:继续看好钢结构/固投反转/低估红利
建筑建材财通证券2026-10-18
建筑装饰行业投资策略周报:5月固投回落,继续看好钢结构+核电+红利
财通证券2026-06-22
建筑装饰行业投资策略周报:3月固投维持高增,继续看好钢结构需求改善
建筑建材财通证券2026-04-19
看好国内固投反转低估值红利洁净室反弹机会
医药生物财通证券2026-10-11
建筑装饰行业投资策略周报:继续看好钢结构/煤化工/固投相关/洁净室龙头
建筑建材财通证券2026-10-25
看好低估值平台型成长与高景气资源品
国盛证券2023-10-29
基础化工行业动态分析:染料、维生素、粘胶涨价持续,建议继续真正能够持续景气的周期品和低估值高成长品种
基础化工安信证券2016-03-13
12月经济数据点评:12月基建投资再提速,重组整合提速叠加地方固投高目标、重点推荐低估值绩优央国企
建筑建材中泰证券2023-01-20
化工行业周报:继续看好低估值高景气龙头和优质成长标的
基础化工国盛证券2021-04-25