猜你想问
这份研报的核心观点是什么?
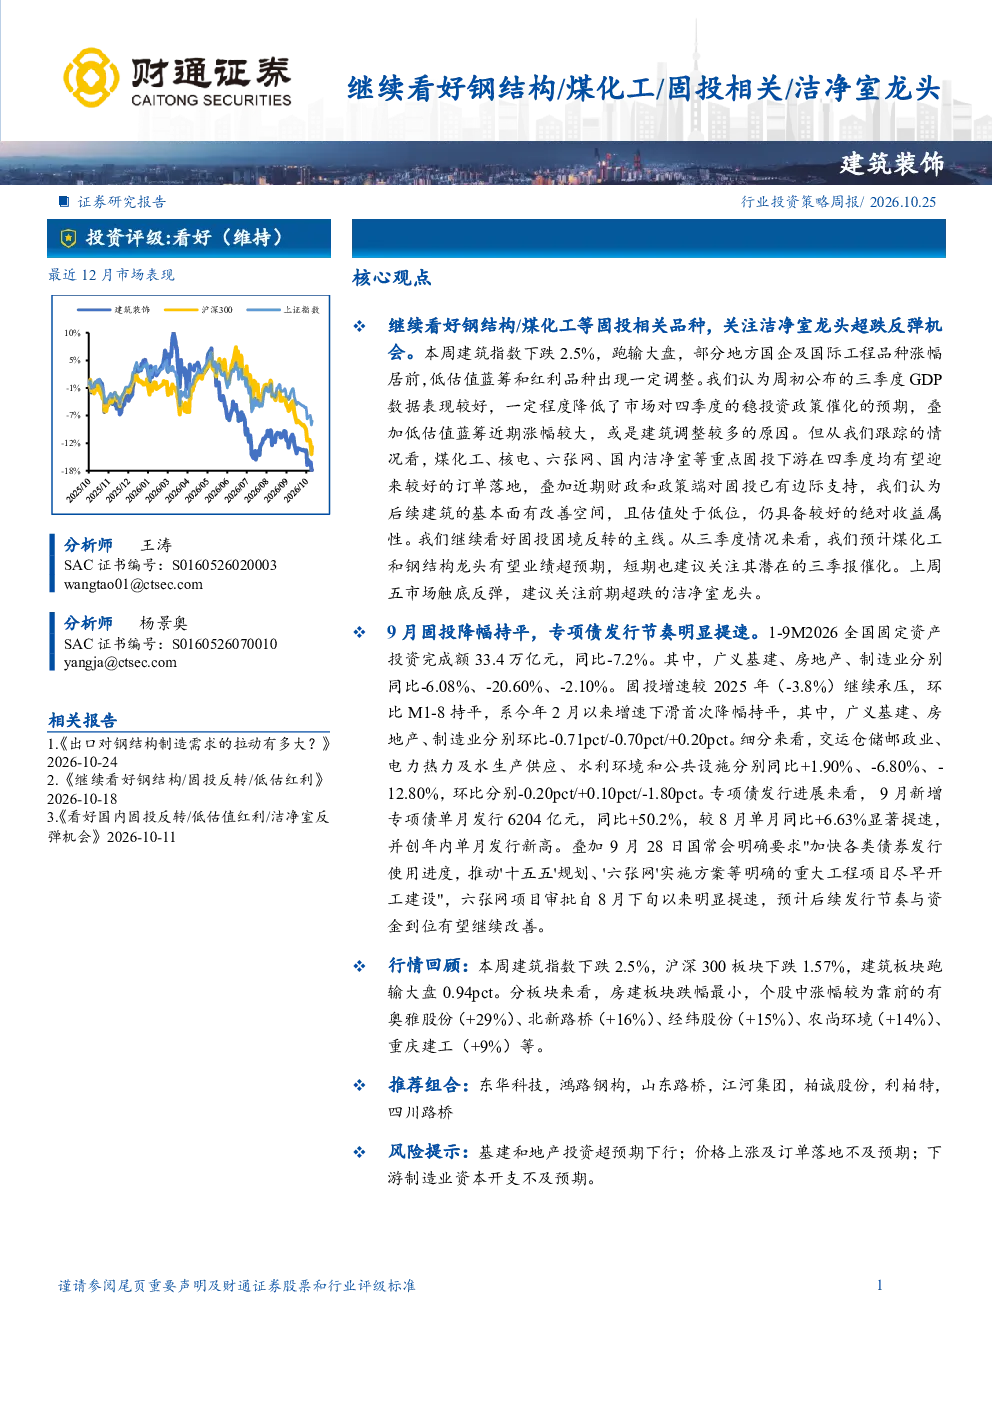
研报继续看好钢结构、煤化工等固投相关品种,关注洁净室龙头超跌反弹机会。报告指出建筑指数本周下跌2.5%,跑输大盘,但部分地方国企及国际工程品种涨幅居前。低估值蓝筹和红利品种出现调整,主要原因是三季度GDP数据表现较好,降低了市场对四季度的稳投资政策预期,叠加低估值蓝筹近期涨幅较大。尽管如此,煤化工、核电、六张网、国内洁净室等重点固投下游在四季度有望迎来较好的订单落地,财政和政策端对固投已有边际支持,建筑基本面有改善空间,估值处于低位,仍具备较好的绝对收益属性。
钢结构行业的发展趋势如何?
国内钢结构市场处于需求逐步复苏态势,核心驱动力是国内储能、造船等高技术制造业和海外业务景气。行业前期供给侧出清较好,当前钢结构加工费已有上涨趋势,龙头公司有望呈现吨净利和量同比加速的态势。海外钢结构受益于东南亚等地制造业及公共基础设施资本开支需求,中长期看需求仍存。钢结构龙头有望受益于国内需求复苏和海外市场拓展,呈现量价齐升的态势。
研报重点分析了哪些方向?
研报重点分析了钢结构龙头、建筑+化工板块、基建央企重估逻辑、新能源建设板块以及高景气专业工程赛道。其中,钢结构龙头受益于国内需求复苏和海外市场拓展;建筑+化工板块受益于国内煤化工替代与能源安全战略诉求,煤化工订单在“十五五”开局年更具落地性;基建央企相对其他周期品种滞涨,低估值建筑蓝筹获得关注,基建基本面相对好转,多元化业务价值重估为建筑央企重估创造了条件;新能源建设板块受益于“十五五”规划提到的清洁能源基地建设,重点关注中国电建、中国能建等公司;高景气专业工程赛道包括民企出海、核电高景气以及洁净室板块,这些领域均有望迎来较好的发展机遇。
当前建筑市场的现状如何?
本周建筑指数下跌2.5%,跑输大盘,部分地方国企及国际工程品种涨幅居前,低估值蓝筹和红利品种出现一定调整。周初公布的三季度GDP数据表现较好,降低了市场对四季度的稳投资政策催化的预期,叠加低估值蓝筹近期涨幅较大,或是建筑调整较多的原因。但从跟踪情况看,煤化工、核电、六张网、国内洁净室等重点固投下游在四季度均有望迎来较好的订单落地,财政和政策端对固投已有边际支持,后续建筑的基本面有改善空间,且估值处于低位,仍具备较好的绝对收益属性。
研报提到了哪些风险提示?
研报提示了基建和地产投资超预期下行、价格上涨及订单落地不及预期、下游制造业资本开支不及预期等风险。基建和地产投资超预期下行可能导致建筑行业需求减弱,影响相关企业的业绩表现;价格上涨及订单落地不及预期可能导致企业收入和利润下降;下游制造业资本开支不及预期可能影响建筑行业相关产业链的发展,进而影响企业的订单和业绩。这些风险因素需要投资者密切关注。