猜你想问
这份研报的核心内容是什么?
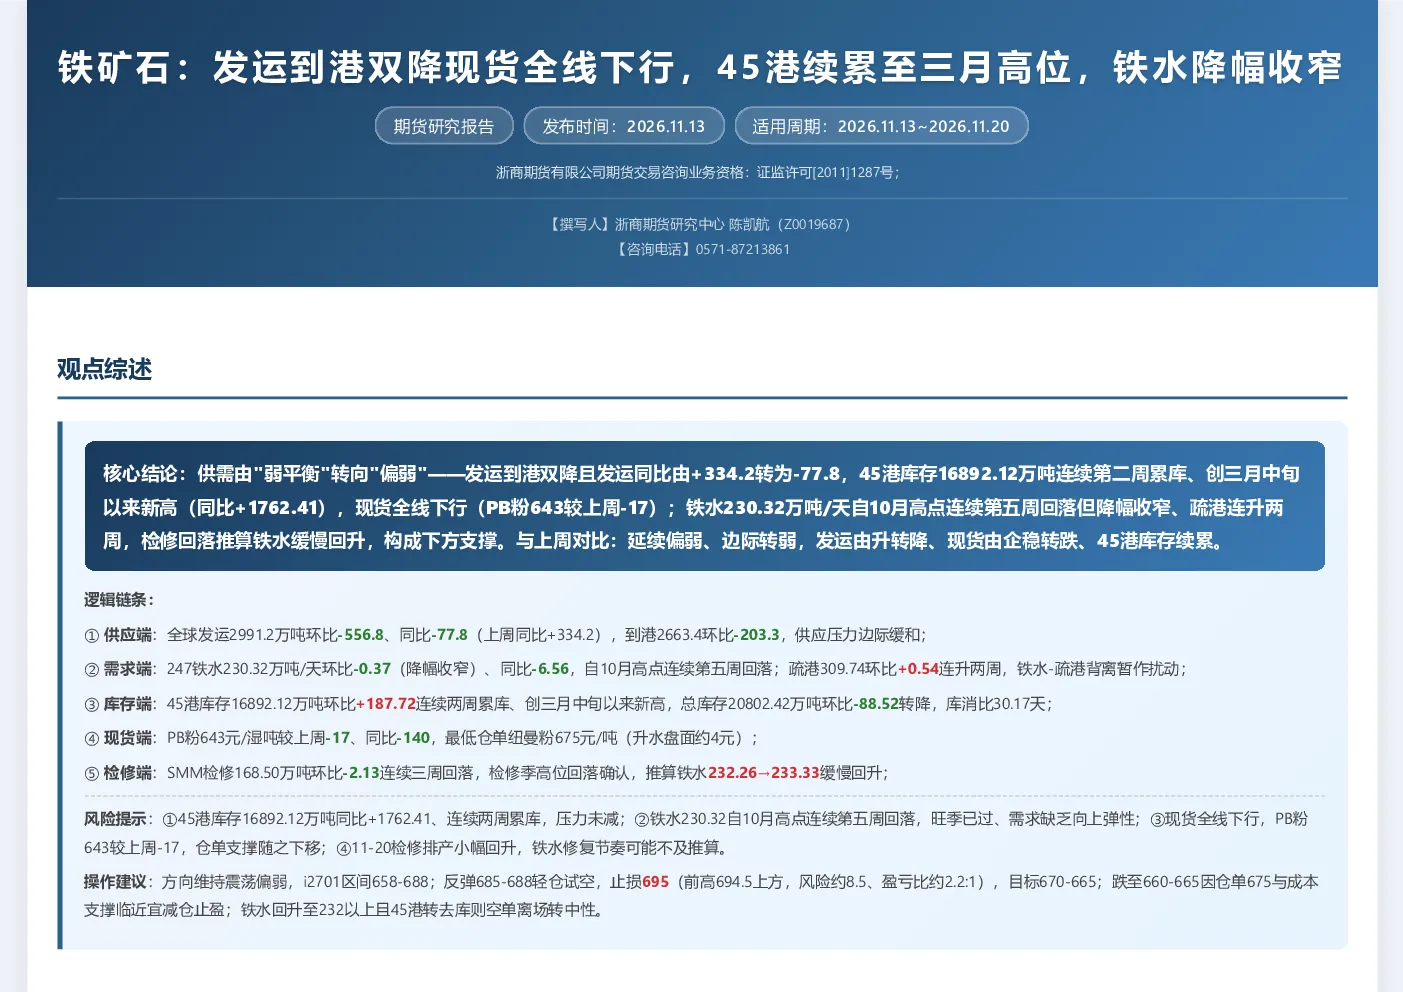
这份研报的核心内容是分析铁矿石市场的供需关系变化。报告指出,全球发运和到港量均出现双降,供应压力边际缓和;45港库存连续两周累库,创三月中旬以来新高,库存压力主要集中在国内港口;现货价格全线下行,显示市场整体偏弱;铁水产量虽然连续第五周回落,但降幅收窄,疏港量上升,检修回落推算铁水缓慢回升,构成下方支撑。报告认为供需关系由弱平衡转向偏弱,市场整体呈现震荡偏弱态势。
铁矿石行业未来发展趋势如何?
铁矿石行业未来发展趋势需关注供需关系的变化。从供应端看,四大矿山产量全面走弱,非主流矿产量同比仍增长,进口端由增转弱。从需求端看,铁水产量连续回落但降幅收窄,疏港量上升,钢厂补库意愿边际回暖,但高炉受利润制约尚未大规模复产。库存端,45港库存持续累库,创年内新高,显示供应端压力向下游转移。未来需关注铁水产量变化、钢厂补库节奏以及矿山产量调整等因素对市场的影响。
报告重点分析了哪些方向?
报告重点分析了铁矿石市场的供需关系、库存变化、现货价格走势以及高炉检修情况。在供应端,报告分析了全球发运、到港量以及主要矿山的产量变化;在需求端,报告分析了铁水产量、疏港量以及钢厂库存变化;在库存端,报告分析了总库存和45港库存的动态变化;在现货端,报告分析了主要品位铁矿石的价格走势;在高炉检修端,报告分析了检修量变化对铁水产量的影响。通过对这些方面的综合分析,报告判断铁矿石市场整体呈现震荡偏弱态势。
当前铁矿石市场现状如何判断?
当前铁矿石市场现状可判断为供需偏弱、库存高企。供应端,全球发运和到港量均出现双降,供应压力边际缓和;需求端,铁水产量连续回落但降幅收窄,疏港量上升,钢厂补库意愿边际回暖,但高炉受利润制约尚未大规模复产;库存端,45港库存持续累库,创年内新高,显示供应端压力向下游转移。综合来看,铁矿石市场整体呈现供需偏弱、库存高企的现状。
这份研报有哪些风险提示需要注意?
这份研报提示的风险主要集中在以下几个方面:一是铁水产量回升不及预期,若铁水产量持续低迷,将对铁矿石需求形成压制;二是45港库存持续累库,库存压力向下游转移,可能导致钢厂采购意愿下降;三是矿山产量调整不及预期,若矿山产量持续下降,将对供应端形成压力;四是钢厂盈利状况影响采购节奏,若钢厂盈利持续偏弱,可能导致补库意愿下降。这些因素都可能对铁矿石市场形成风险。