猜你想问
这份研报的核心内容是什么?
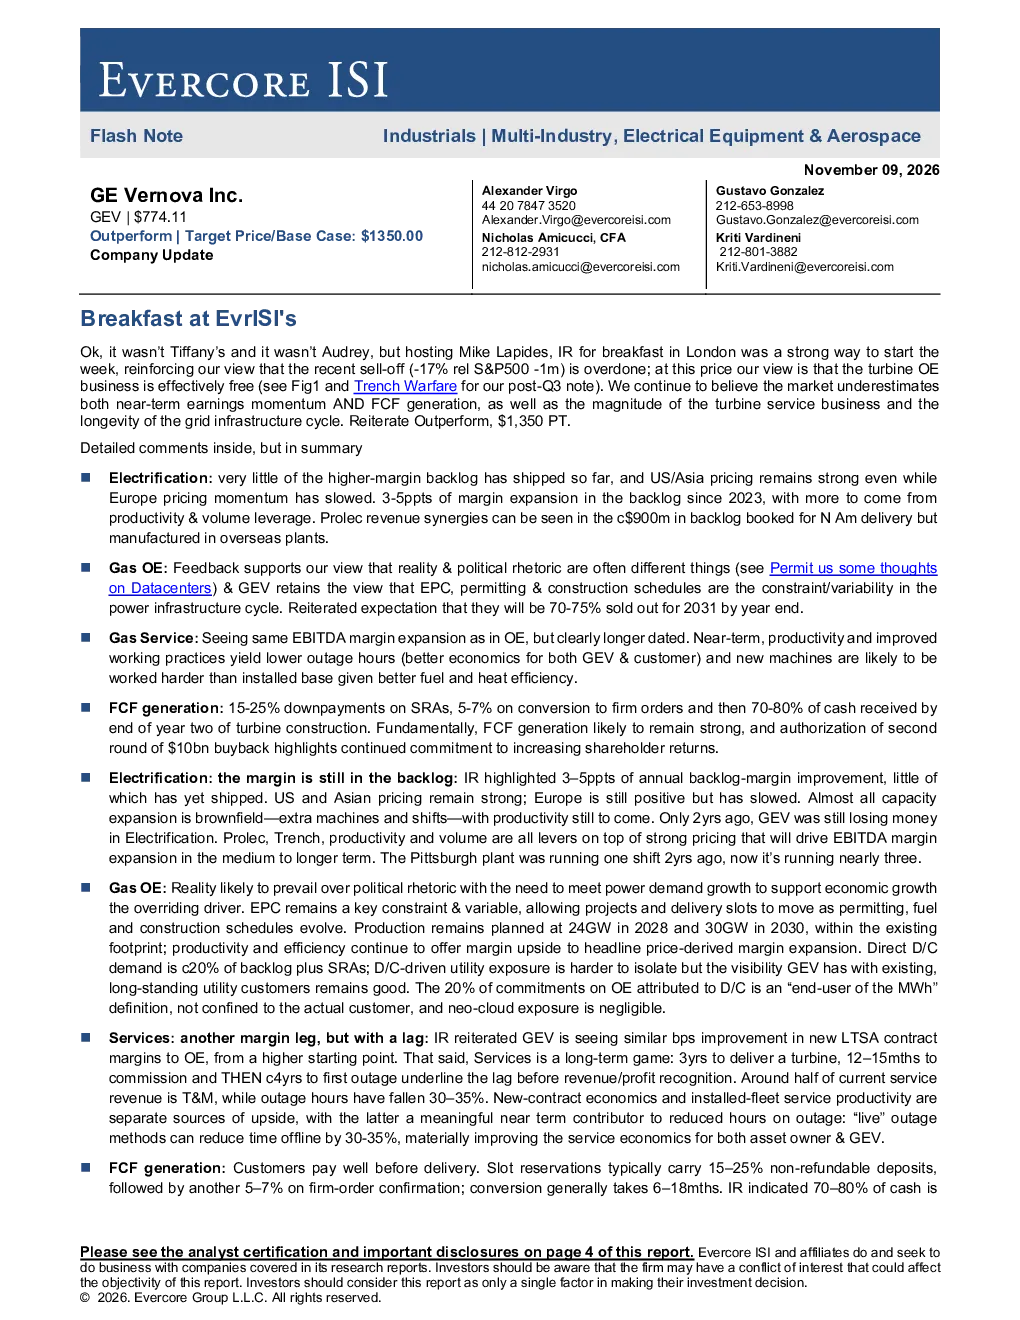
该研报认为近期电力设备股的抛售过度反应,当前价格下涡轮订单业务已接近免费,低估了公司近期的盈利动能、自由现金流产生能力、涡轮服务业务的规模以及电网基础设施周期的持续性。维持“增持”评级,目标价1350美元。研报还分析了电气化业务的高利润率订单 backlog、燃气订单业务的交付率、燃气服务业务的利润率、自由现金流的产生方式、资本配置计划、并购协同效应等关键数据。
电气设备行业的发展趋势如何?
电气设备行业发展趋势显示,高利润率订单 backlog 尚未大量交付,美国/亚洲价格强劲,欧洲价格动能放缓。2023年以来 backlog 利润率提升3-5个百分点,未来将受益于生产效率和规模杠杆。Prolec 收入协同效应体现在北美交付但海外生产的900亿美元 backlog 中。燃气订单业务预计年底前将达70-75%的交付率,直接对数据中心(D/C)需求占 backlog 的20%。燃气服务业务利润率与订单业务相似,但滞后性更强。风电业务可能稀释传统电力业务增长和利润。
研报重点分析了哪些方向?
研报重点分析了市场观点、电气化业务、燃气订单业务、燃气服务业务、自由现金流产生、资本配置、并购协同效应等方向。市场观点方面,认为电力设备股被低估,涡轮订单业务价值被忽视。电气化业务方面,关注高利润率订单 backlog 的交付和区域价格差异。燃气订单业务方面,分析交付率及数据中心需求占比。燃气服务业务方面,探讨利润率滞后性及新设备使用效率。自由现金流产生方面,说明预付款和确认金的回收方式。资本配置方面,提及回购计划和授权延期。并购协同效应方面,评估 Prolec 和 Trench 的贡献。
当前市场现状如何判断?
当前市场现状显示,电力设备股近期相对标普500下跌17%,被认为过度抛售。涡轮订单业务价格接近免费,但公司盈利动能、自由现金流产生能力、涡轮服务业务规模及电网基础设施周期持续性被低估。电气化业务 backlog 利润率提升,但欧洲价格动能放缓。燃气订单业务预计年底前交付率达70-75%。自由现金流预计将持续强劲,公司已授权第二轮100亿美元回购。并购协同效应显著,Prolec 和 Trench 将提升公司竞争力。
研报提到了哪些风险提示?
研报提示的风险包括:AI/数据中心周期波动可能影响股价;1400亿美元 backlog 的执行至关重要,若执行不及预期可能影响公司业绩;风电业务可能稀释传统电力业务增长和利润。此外,EPC、许可和施工进度是电力基础设施周期的制约因素,可能影响燃气订单业务的交付率。燃气服务业务的滞后性也可能带来不确定性。风电业务的扩张可能分散对传统电力业务的资源投入,影响长期增长和利润表现。