猜你想问
这份研报的核心内容是什么?
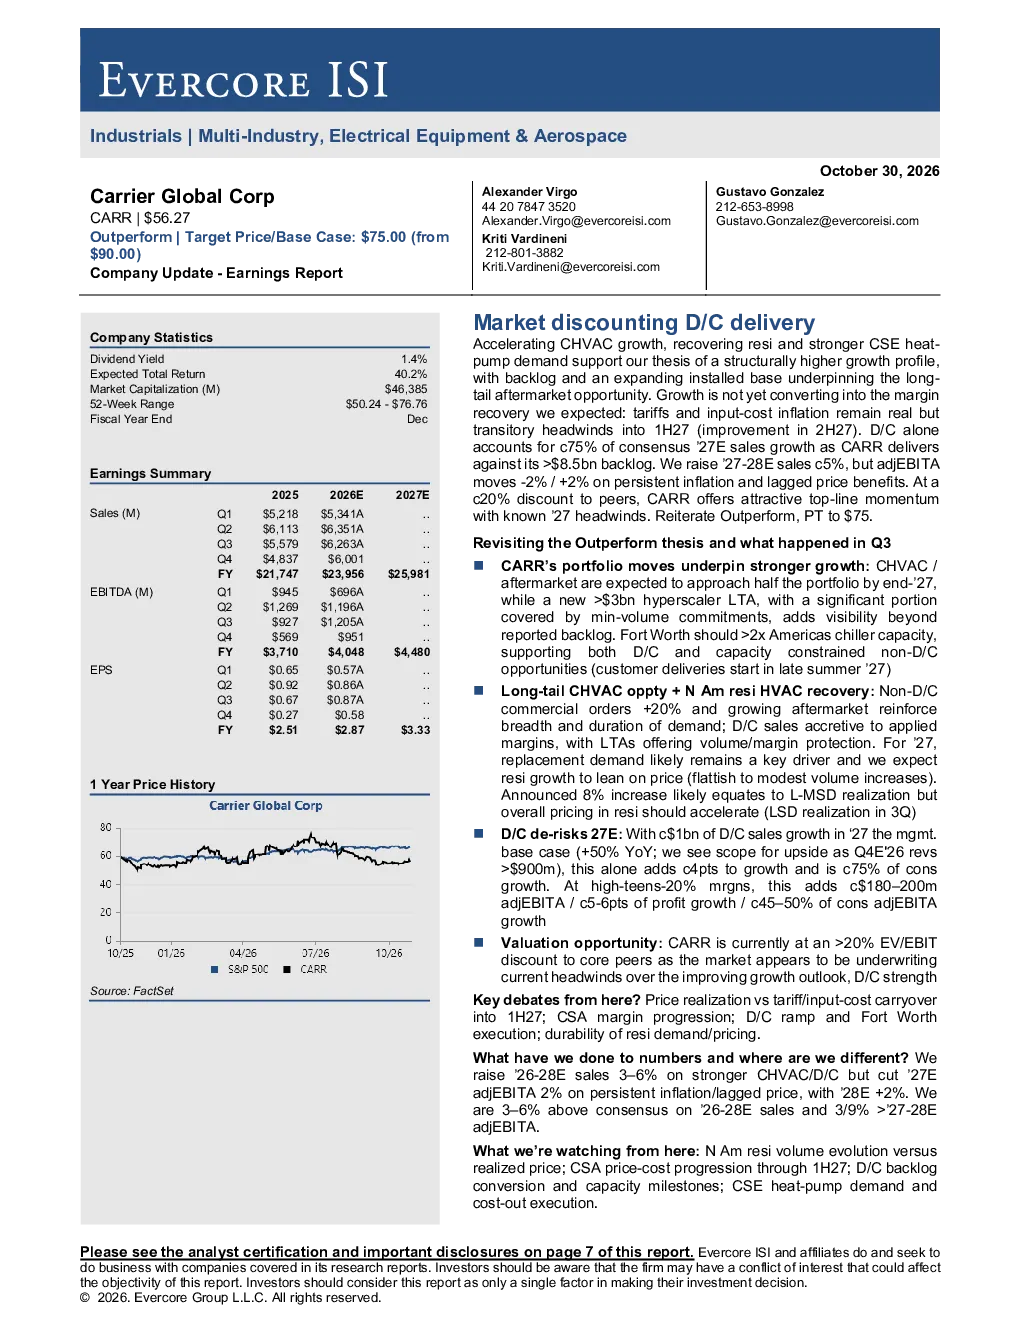
研报指出CARR资产组合增长得到支撑,CHVAC/二级市场预计到2027年底将占资产组合的一半左右,新的大型超大规模LTA增加可见性。沃斯堡市将使美洲地区冷机产能翻两番以上,支持D/C(直接客户)和非D/C产能受限的机会。尾CHVAC商机+北美住宅HVAC回收,非D/C商增20%且持增,售后市场加强了需求的广度和持续时间;D/C销售额有助于提升应用利润率,长期协议提供销量/利润保护。2027年替换需求可能仍然是关键驱动因素,预计住宅增长将依赖价格(平稳至适度销量增长)。D/C de-risks 27E,2027年D/C售增10加元,管理基准预测同比增长50%;预计第四季度末2026年营收将超过9亿加元,存在上行空间,仅此一项就为增长贡献约4个百分点,约占消费增长的三分之四。在十几至二十的高利润率下,这将增加约1.8亿至2亿加元的调整后EBITA,利润增长约5至6个百分点,消费调整后EBITA增长约45至50%。估值机会:CARR目前相对于核心同业存在>20%的EV/EBIT折让,市场似乎因改善的增长前景而承受当前不利因素,且D/C比率强劲。
电气设备赛道未来发展趋势如何?
电气设备赛道未来发展趋势显示CARR资产组合增长得到支撑,CHVAC/二级市场预计到2027年底将占资产组合的一半左右,新的大型超大规模LTA增加可见性。美洲地区冷机产能将大幅提升,支持D/C和非D/C产能受限的机会。北美住宅HVAC回收市场预计非D/C商增20%且持增,售后市场加强了需求的广度和持续时间。D/C销售额有助于提升应用利润率,长期协议提供销量/利润保护。2027年替换需求可能仍然是关键驱动因素,预计住宅增长将依赖价格(平稳至适度销量增长)。D/C业务增长预期强劲,2027年D/C售增10加元,管理基准预测同比增长50%;预计第四季度末2026年营收将超过9亿加元,存在上行空间。在十几至二十的高利润率下,这将增加约1.8亿至2亿加元的调整后EBITA,利润增长约5至6个百分点,消费调整后EBITA增长约45至50%。
研报重点分析了哪些方向?
研报重点分析了CARR资产组合增长得到支撑,CHVAC/二级市场预计到2027年底将占资产组合的一半左右,新的大型超大规模LTA增加可见性。美洲地区冷机产能将大幅提升,支持D/C和非D/C产能受限的机会。北美住宅HVAC回收市场预计非D/C商增20%且持增,售后市场加强了需求的广度和持续时间。D/C销售额有助于提升应用利润率,长期协议提供销量/利润保护。2027年替换需求可能仍然是关键驱动因素,预计住宅增长将依赖价格(平稳至适度销量增长)。D/C业务增长预期强劲,2027年D/C售增10加元,管理基准预测同比增长50%;预计第四季度末2026年营收将超过9亿加元,存在上行空间。在十几至二十的高利润率下,这将增加约1.8亿至2亿加元的调整后EBITA,利润增长约5至6个百分点,消费调整后EBITA增长约45至50%
当前市场现状如何判断?
当前市场现状显示CARR资产组合增长得到支撑,CHVAC/二级市场预计到2027年底将占资产组合的一半左右,新的大型超大规模LTA增加可见性。美洲地区冷机产能将大幅提升,支持D/C和非D/C产能受限的机会。北美住宅HVAC回收市场预计非D/C商增20%且持增,售后市场加强了需求的广度和持续时间。D/C销售额有助于提升应用利润率,长期协议提供销量/利润保护。2027年替换需求可能仍然是关键驱动因素,预计住宅增长将依赖价格(平稳至适度销量增长)。D/C业务增长预期强劲,2027年D/C售增10加元,管理基准预测同比增长50%;预计第四季度末2026年营收将超过9亿加元,存在上行空间。在十几至二十的高利润率下,这将增加约1.8亿至2亿加元的调整后EBITA,利润增长约5至6个百分点,消费调整后EBITA增长约45至50%。估值方面,CARR目前相对于核心同业存在>20%的EV/EBIT折让,市场似乎因改善的增长前景而承受当前不利因素,且D/C比率强劲。
研报提示了哪些风险?
研报提示的风险包括Resi HVAC设备老化可能导致需求减弱,商业HVAC/数据中心容量提升延迟且2027年未见改善迹象,价格/成本持续滞后可能影响盈利能力。此外,D/C订单积压转化及产能里程碑的达成存在不确定性,CSE热泵需求与成本削减执行情况也可能影响整体业绩表现。北美住宅销量演变与实际价格、2027年上半年CSA价格成本进展等因素也可能带来市场波动。这些风险因素可能影响公司未来的增长预期和盈利能力,投资者需密切关注相关进展。