猜你想问
FDA未批准NVCR的Optune Mya脑转移适应症,原因是什么?
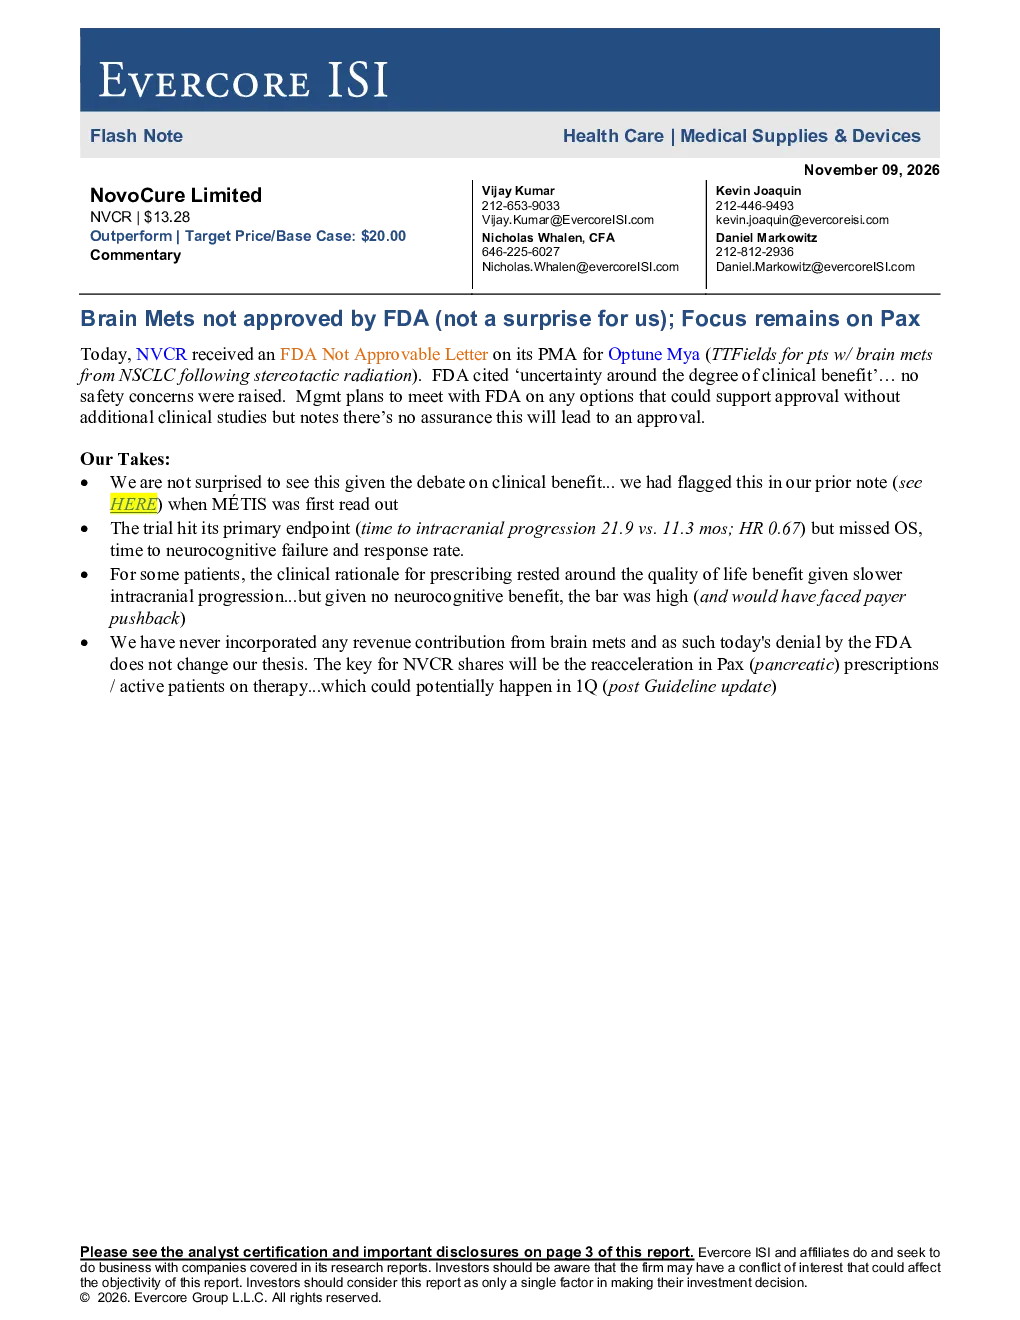
FDA未批准NVCR的Optune Mya脑转移适应症,主要原因是临床获益程度存在不确定性。尽管MÉTIS试验显示颅内进展时间显著延长(21.9个月vs11.3个月,HR 0.67),但未达到OS、神经认知失败时间、反应率等次要终点。部分患者因生活质量改善而选择治疗,但缺乏神经认知获益是导致批准难度加大的关键因素。公司计划与FDA探讨无需额外临床研究即可获得批准的选项,但结果未定。
此事件对NVCR股价有何影响?
此事件对NVCR股价的关键影响在于,分析师从未将脑转移收入纳入估值,因此FDA拒绝对其核心逻辑无实质性影响。NVCR股价的关键仍在于Pax(胰腺癌)方面的处方/活跃患者数量的重新加速,预计可能发生在2027年第一季度(指南更新后)。脑转移适应症的获批与否,并非当前估值和股价驱动因素的核心。
脑转移治疗领域的发展趋势如何?
脑转移治疗领域的发展趋势仍聚焦于非侵入性治疗技术,如TTFields。目前,脑转移治疗面临的主要挑战包括临床获益的明确性、神经认知保护效果以及支付方接受度。NVCR的Optune Mya虽在颅内进展控制上取得进展,但次要终点未达预期,反映了该领域治疗复杂性和患者需求的多样性。未来,更优化的治疗方案和更明确的临床获益证据将是获批的关键。
研报主要分析了NVCR的哪些方面?
研报主要分析了NVCR的Optune Mya脑转移适应症未获FDA批准的原因及其对公司的潜在影响。报告指出,尽管试验达到主要终点,但次要终点未达、缺乏神经认知获益是关键障碍。同时,报告强调NVCR的核心逻辑在于Pax适应症的进展,并采用现金流折现分析与相对估值相结合的方法进行估值。研报未涉及对投资时机的判断,仅提供客观分析。
研报提示的主要风险有哪些?
研报提示的主要风险包括监管风险、市场风险和竞争性产品/技术风险。监管风险体现在FDA审批的不确定性,市场风险涉及支付方接受度和患者选择偏好,竞争性风险则来自其他治疗方案的进展。此外,估值本身也面临这些不可预见事件的影响。研报未涉及对投资建议的提供,仅客观提示潜在风险因素。