猜你想问
PROGRESS研究结果有哪些关键发现?
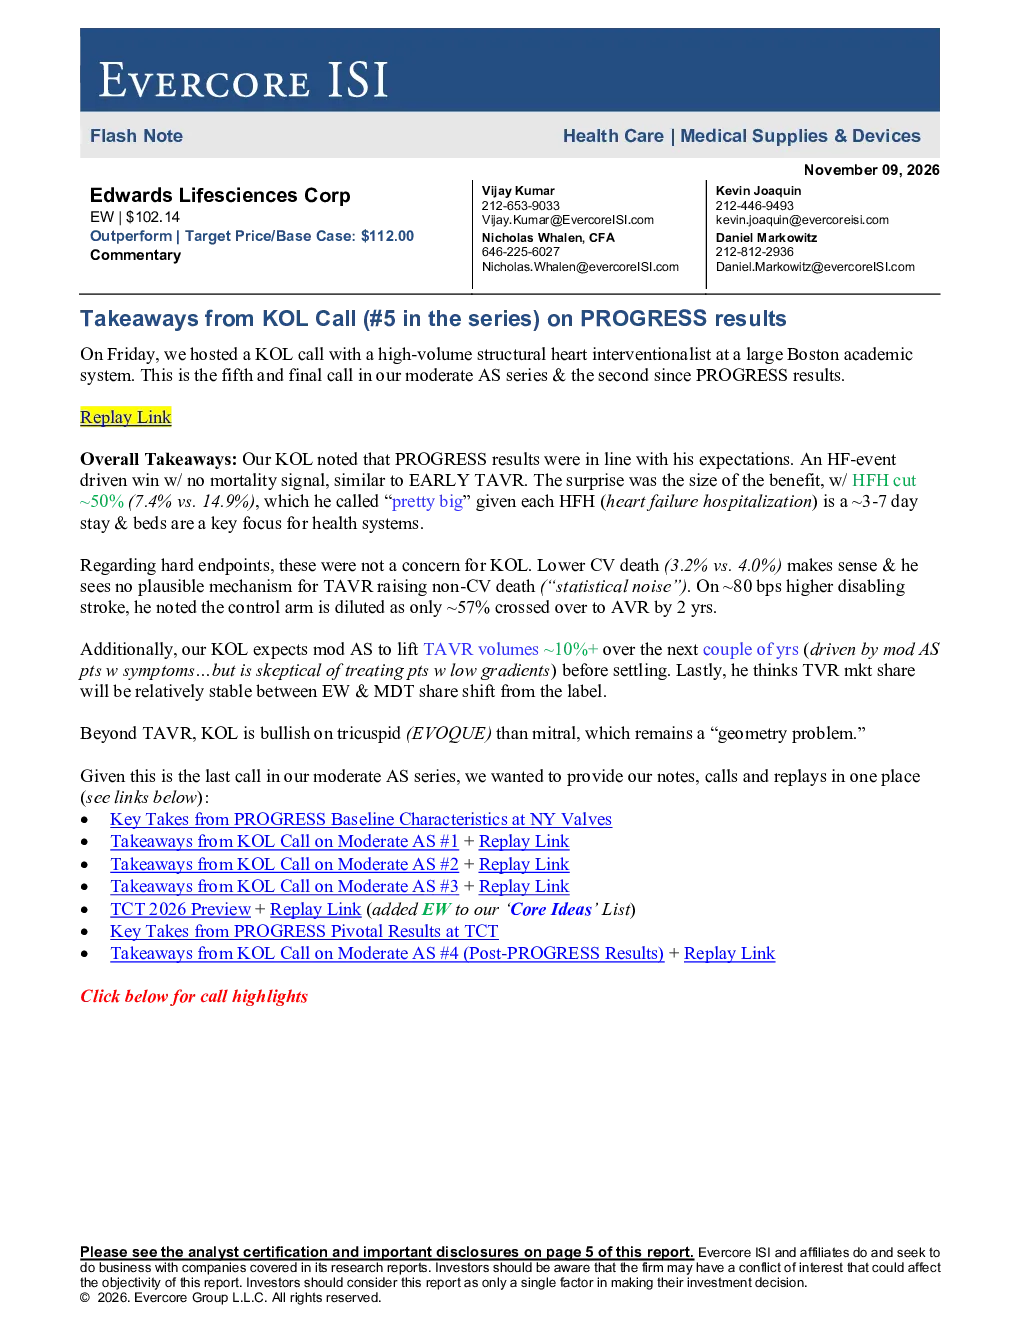
PROGRESS研究结果符合预期,与EARLY TAVR类似,以心衰事件为复合终点且无死亡信号。主要惊喜在于心衰住院率(HFH)减少50%(7.4% vs. 14.9%),KOL认为这一幅度很大,因为HFH通常持续3-7天,对医疗系统床位资源影响显著。硬终点方面,CV死亡率降低(3.2% vs. 4.0%)合理,KOL不担心非CV死亡率提高的统计噪音,但指出约80个bps的致残性卒中风险可能被低估。
报告对中度AS患者市场有何影响?
KOL认为中度AS患者市场更可能是扩张而非提前手术,因为该群体5-10年死亡率高,二次TAVR需求低。平均年龄约78岁,主要获益在于提升独立性而非延长生存。预计中度AS将使未来几年TAVR总量提升10%以上后趋于稳定。KOL诊所年TAVR量预计可达170例,但实际增长受限于导管室空间、周转率和人员配备等容量因素。
报告如何分析影像与重塑数据?
LV质量指数非主要终点,更相关的是NEJM文章中的心脏损伤亚组分析:0-1期患者获益更显著,而2-4期HR仅勉强超过1,这与TAVR UNLOAD假设(病情越重获益越大)相矛盾。这提示在解读影像数据时需关注患者具体分期,而非仅依赖整体LV质量指数。
当前TAVR市场现状如何?
当前TAVR市场正面临容量限制挑战,包括导管室空间、周转率和人员配备(如MGB护士罢工)。KOL进行TAVR时间约30-35分钟,每日可操作6-6例,并希望护士领导的镇静方式释放麻醉资源。三尖瓣TAVR(EVOQUE)因其尺寸覆盖范围和数据扩展性被KOL更看好,预计将进行类似EARLY TAVR的早期干预试验。
研报提示哪些风险?
研报提示的主要风险包括监管政策变动、市场竞争加剧以及行业整体不可预见事件。估值方法结合现金流折现与市盈率,需关注个股和行业面临的竞争性产品/技术挑战。此外,三尖瓣与二尖瓣领域存在技术路线竞争,左心耳封堵与电生理学领域存在地盘争夺,肾动脉交感神经消融的采用受限于初级医生转诊习惯和区域医疗资源分布。