猜你想问
这份研报主要预测了哪些10月经济数据?
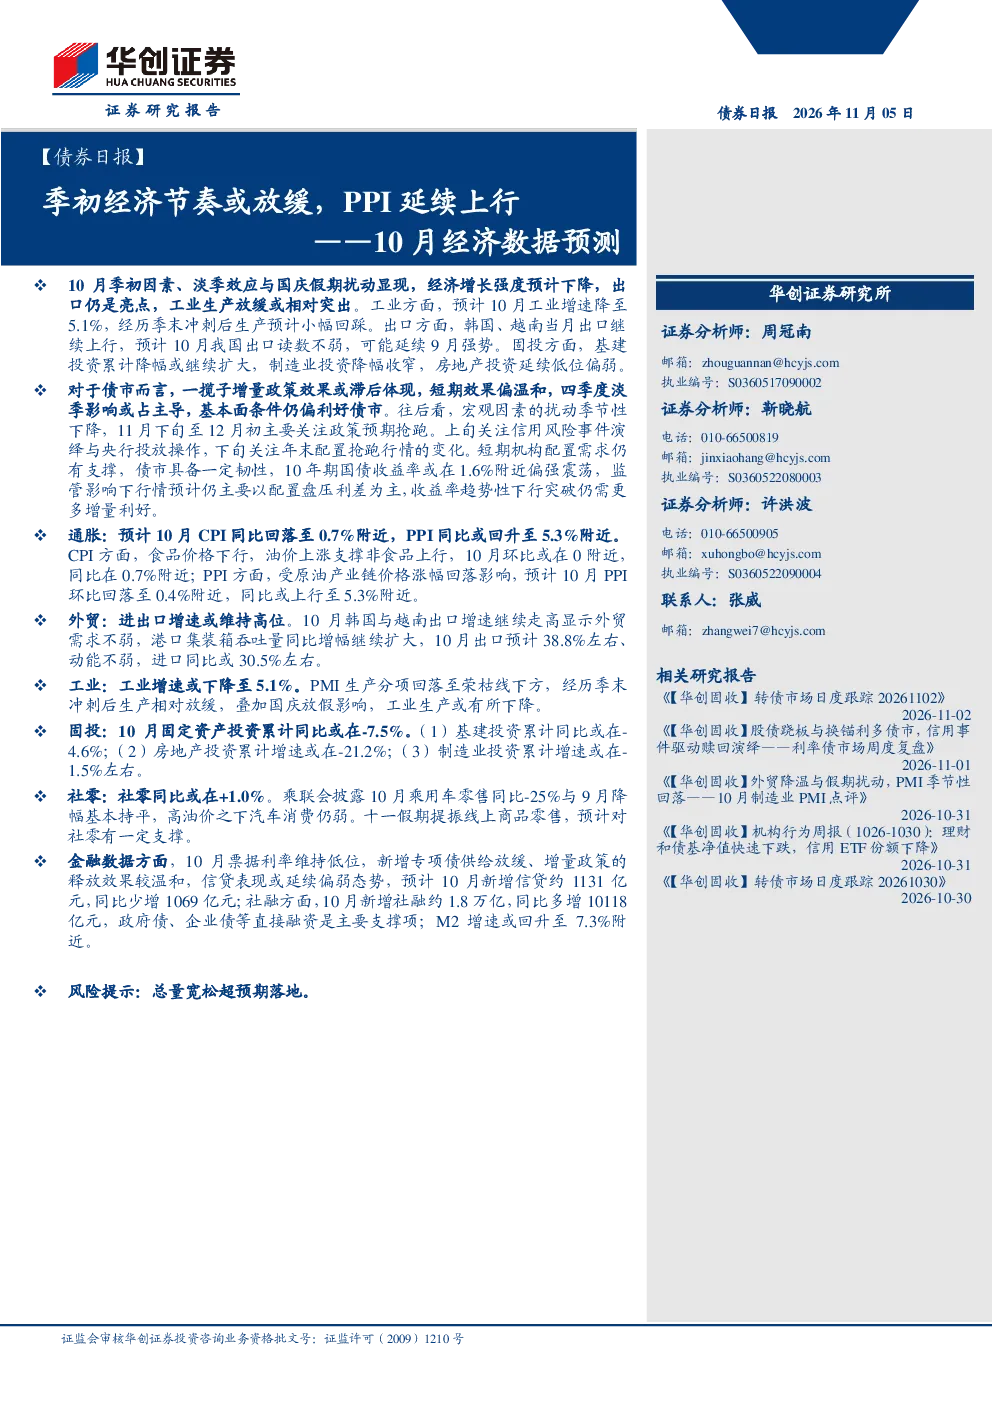
这份研报主要预测了10月CPI同比回落至0.7%附近,PPI同比回升至5.3%附近。CPI方面,食品价格下行,非食品项受油价上涨支撑上行;PPI方面,受原油产业链价格涨幅回落影响,但国内稳增长政策带动水泥价格上涨,支撑PPI同比上行。此外,还预测了出口增速、工业增速、固投累计同比、社零同比以及金融数据等关键指标。
报告对工业和外贸行业的趋势有何分析?
报告分析认为,工业增速预计降至5.1%,主要原因是PMI生产分项回落至荣枯线下方,淡季效应和国庆假期影响下,工业生产放缓。外贸方面,预计出口增速约为38.8%,显示外贸需求不弱,但进口增速预计约为30.5%,国际油价回落导致散货运输代表的进口增速小幅下降。
报告重点分析了哪些投资方向?
报告重点分析了通胀、外贸、工业、投资、社零和金融数据等多个投资相关的方向。通胀方面关注CPI和PPI的走势;外贸方面关注出口和进口的变化;工业方面关注工业增速的放缓;投资方面关注固投累计同比、基建投资、制造业投资和房地产投资的走势;社零方面关注社零同比的变化;金融数据方面关注新增信贷、新增社融和M2增速的变化。
当前市场的基本面条件如何?
报告认为,当前市场的基本面条件仍偏利好债市。一揽子增量政策效果滞后体现,短期效果偏温和,四季度淡季影响占主导。通胀方面,CPI预计回落,PPI预计上行;外贸方面,出口需求不弱,进口增速小幅下降;工业方面,工业生产放缓;投资方面,固投累计同比预计为负,基建投资、制造业投资和房地产投资均面临压力;社零方面,社零同比预计小幅增长;金融数据方面,新增信贷延续偏弱,新增社融同比多增,M2增速预计回升。
研报提示了哪些主要风险?
研报提示的主要风险包括总量宽松超预期落地。此外,还需要关注信用风险事件的演绎与央行投放操作,年末配置抢跑行情的变化,以及政策预期抢跑等因素。这些因素都可能对市场产生影响。
你可能感兴趣
10月经济数据预测:季初经济节奏或放缓,PPI延续上行
华创证券2026-11-05
【债券日报】5月经济数据预测:出口延续回升,PPI临界点或到来
华创证券2024-06-05
1-2月经济数据预测:出口预期高增,PPI上行或放缓
华创证券2026-03-05
【债券日报】4月经济数据预测:读数多有改善,PPI环比或转正
华创证券2024-05-07
债券日报 6月经济数据预测 PPI有望触顶,信贷冲量或偏平
华创证券2026-07-08
债券日报:PPI有望触顶,信贷冲量或偏平——6月经济数据预测
金融华创证券2026-07-08
【债券周报】3月经济数据预测&债券周报:外贸延续高景气,地产投资或韧性依旧
华创证券2021-04-05
【债券日报】10月经济数据预测:生产率先修复,价格拖累缓和
华创证券2024-11-05
【债券日报】10月经济数据解读:投资动能放缓,弹性修复仍有空间
华创证券2023-11-15
铜日报:经济数据表现疲弱 加息节奏或有所放缓
华泰期货2022-07-29