猜你想问
10月经济数据预测核心内容是什么?
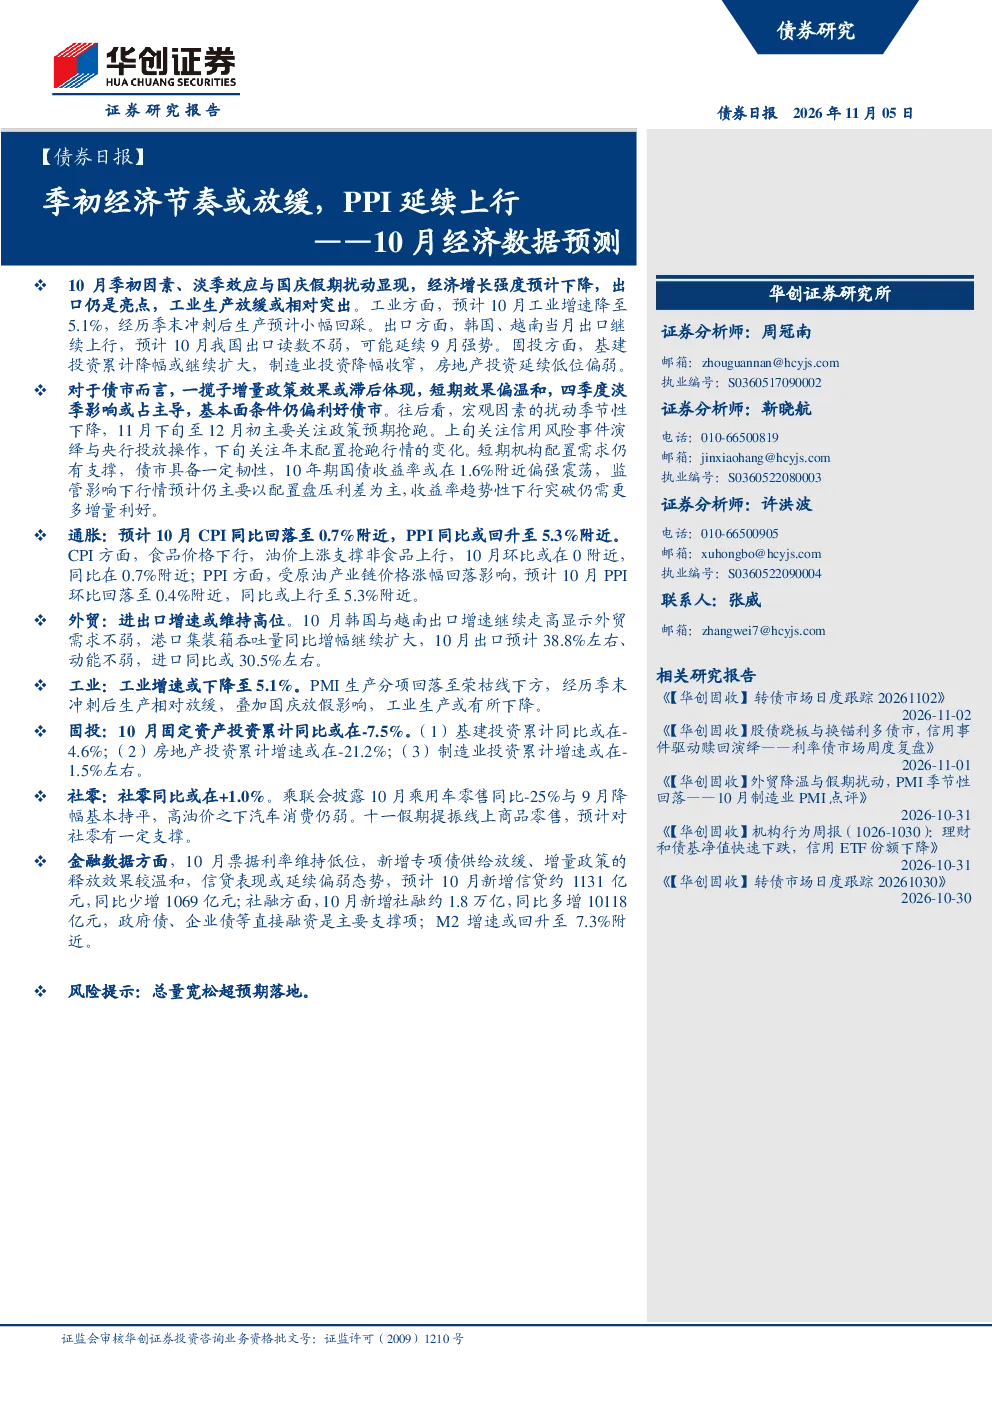
10月经济增长强度预计下降,主要受季初因素、淡季效应和国庆假期扰动影响。出口仍是亮点,工业生产放缓或相对突出。PPI延续上行,CPI同比回落。具体数据显示工业增速预计降至5.1%,出口增速预计38.8%左右,进口增速预计30.5%左右。固定资产投资累计同比或在-7.5%,社会消费品零售总额同比或在+1.0%。CPI预计同比回落至0.7%附近,PPI预计同比回升至5.3%附近。金融数据方面,预计新增信贷约1131亿元,新增社融约1.8万亿,M2增速或在7.3%附近。
报告对经济行业发展趋势有何分析?
报告指出10月经济增长受季初、淡季及假期因素扰动,工业生产放缓,但出口表现亮眼。PPI持续上行反映生产端成本压力,而CPI同比回落显示消费端需求温和。固定资产投资面临较大压力,基建、房地产投资均呈现负增长,制造业投资也仅微降。社会消费品零售总额小幅增长。整体来看,经济行业发展趋势呈现结构性分化,生产端承压,消费端平稳,出口维持韧性。政策方面,增量政策效果或滞后,债市基本面仍偏利好,但收益率短期或偏强震荡,趋势性突破需更多利好。
报告重点分析了哪些方向?
报告重点分析了10月经济数据的多维度表现,包括工业增速、出口、进口、固定资产投资、社会消费品零售总额、CPI和PPI等关键指标。同时,对金融数据如信贷、社融、M2增速进行了预测。在市场影响方面,报告关注了债市收益率走势,认为短期受监管和配置盘影响或偏强震荡,趋势性下行需更多增量利好。此外,还分析了政策效果滞后性及淡季对市场的影响。
当前市场现状如何判断?
当前市场现状表现为经济增速放缓,主要受季初、淡季及假期因素影响,工业生产相对突出地放缓,而出口维持亮点。物价方面,PPI持续上行显示生产端成本压力,CPI同比回落则反映消费需求温和。固定资产投资面临较大压力,基建、房地产投资负增长,制造业投资微降。社会消费品零售总额小幅增长。金融数据方面,信贷和社融增速有所放缓,M2增速稳定。整体来看,市场呈现结构性分化,政策效果有待观察,债市基本面仍偏利好但短期收益率或偏强震荡。
研报提示了哪些风险?
研报提示的风险点包括:季初、淡季及假期因素对经济数据的扰动可能持续;工业生产放缓可能对经济复苏构成压力;PPI持续上行可能传导至CPI,引发通胀担忧;固定资产投资下滑可能拖累经济增长;政策效果存在滞后性,短期内难以完全抵消经济下行压力;债市收益率短期或受配置盘影响偏强震荡,趋势性突破需更多利好。此外,还需关注信用风险事件演绎及央行投放操作对市场的影响。