猜你想问
国债期货日报核心内容是什么?
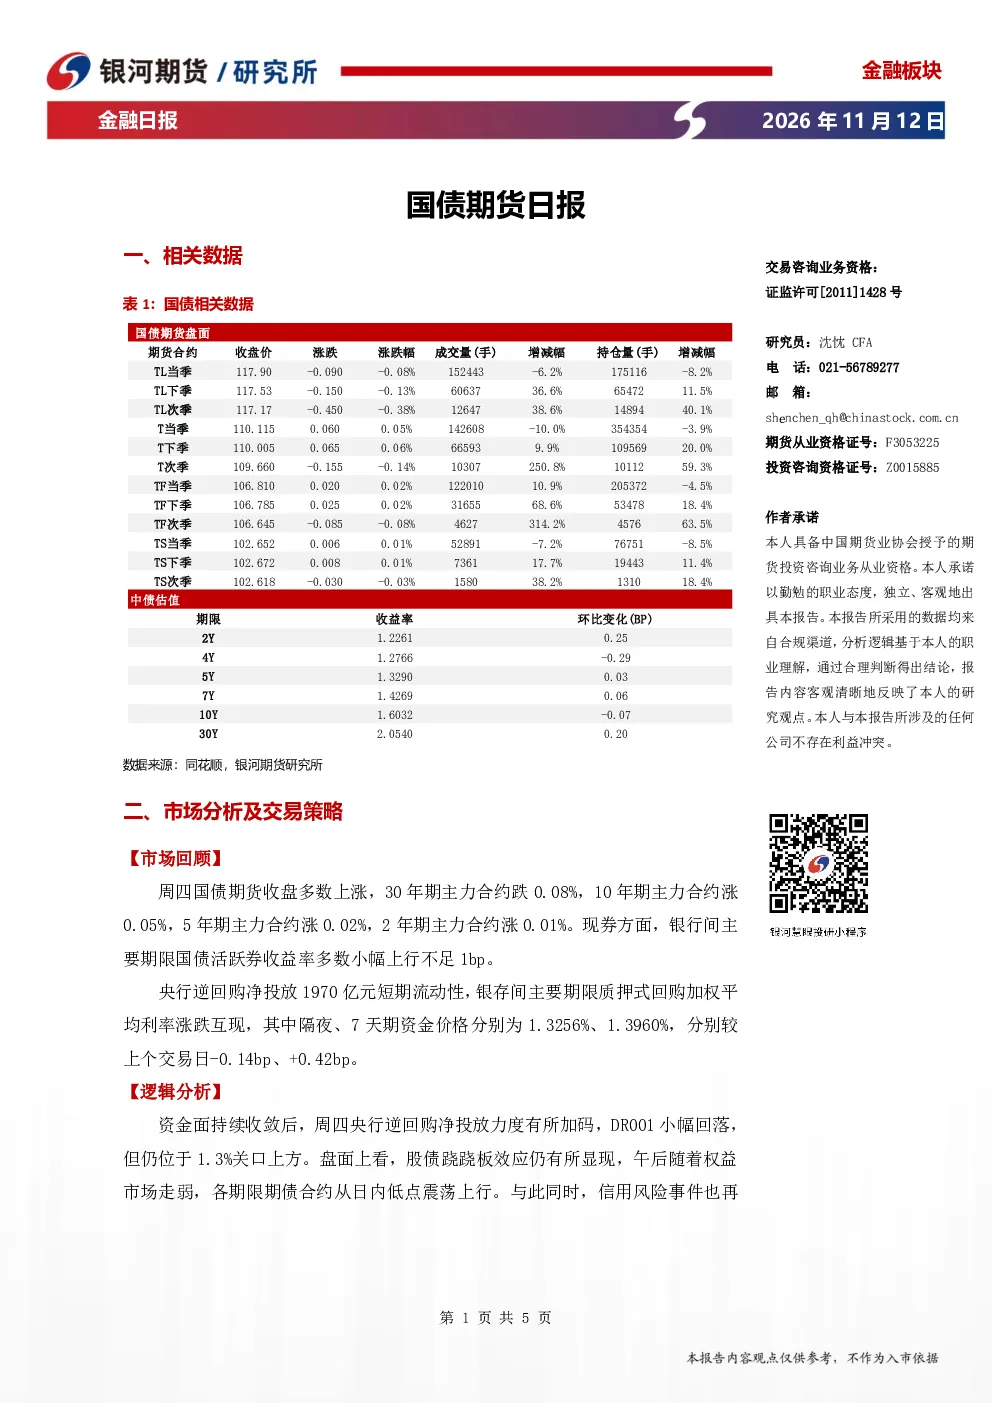
国债期货日报主要回顾了国债期货市场表现,分析了30年期、10年期、5年期和2年期主力合约的涨跌情况,以及现券收益率小幅上行的情况。报告还关注了央行逆回购净投放1970亿元对资金面的影响,DR001虽小幅回落但仍高于1.3%关口,隔夜和7天期资金价格分别为1.3256%和1.3960%等数据。
国债期货行业发展趋势如何?
国债期货行业发展趋势需关注资金面变化,央行加大逆回购投放但资金面仍收敛,DR001位于1.3%上方。同时需留意股债跷跷板效应,权益市场走弱可能带动期债震荡上行。信用风险事件和税收政策也是重要影响因素,如某事件发酵对利率债影响暂有限,但基金赎回增多将影响利率债市场。国债免税政策调整可能影响跨期价差,30年期国债CTD切换概率不高。
国债期货日报重点分析了哪些方向?
国债期货日报重点分析了资金面、股债跷跷板效应、信用风险事件和税收政策。资金面方面,央行逆回购投放与资金收敛并存,DR001仍高于1.3%关口。股债跷跷板效应显示权益市场走弱带动期债上行。信用风险事件影响暂有限,但基金赎回增多将波及利率债市场。税收政策方面,国债免税政策调整可能影响跨期价差,30年期国债CTD切换需关注公募基金免税政策变化。
当前国债期货市场现状如何判断?
当前国债期货市场现状表现为多数合约上涨,但30年期主力合约跌0.08%,10年期涨0.05%,5年期涨0.02%,2年期涨0.01%。现券收益率多数小幅上行不足1bp。央行逆回购净投放1970亿元,DR001小幅回落但仍高于1.3%关口,隔夜和7天期资金价格分别为1.3256%和1.3960%。市场整体呈现震荡态势,需关注资金面、股债跷跷板效应及政策变化。
国债期货日报有哪些风险提示?
国债期货日报提示需关注内、外政策变化超预期风险,地缘政治因素可能影响市场情绪。通胀超预期也将对利率债市场产生压力。此外,资金面收敛、信用风险事件发酵及基金赎回增多可能波及利率债市场。税收政策调整,特别是国债免税政策变化,可能影响跨期价差和CTD合约切换,需持续关注公募基金相关政策动向。