猜你想问
水晶光电2026年第三季度业绩表现如何?
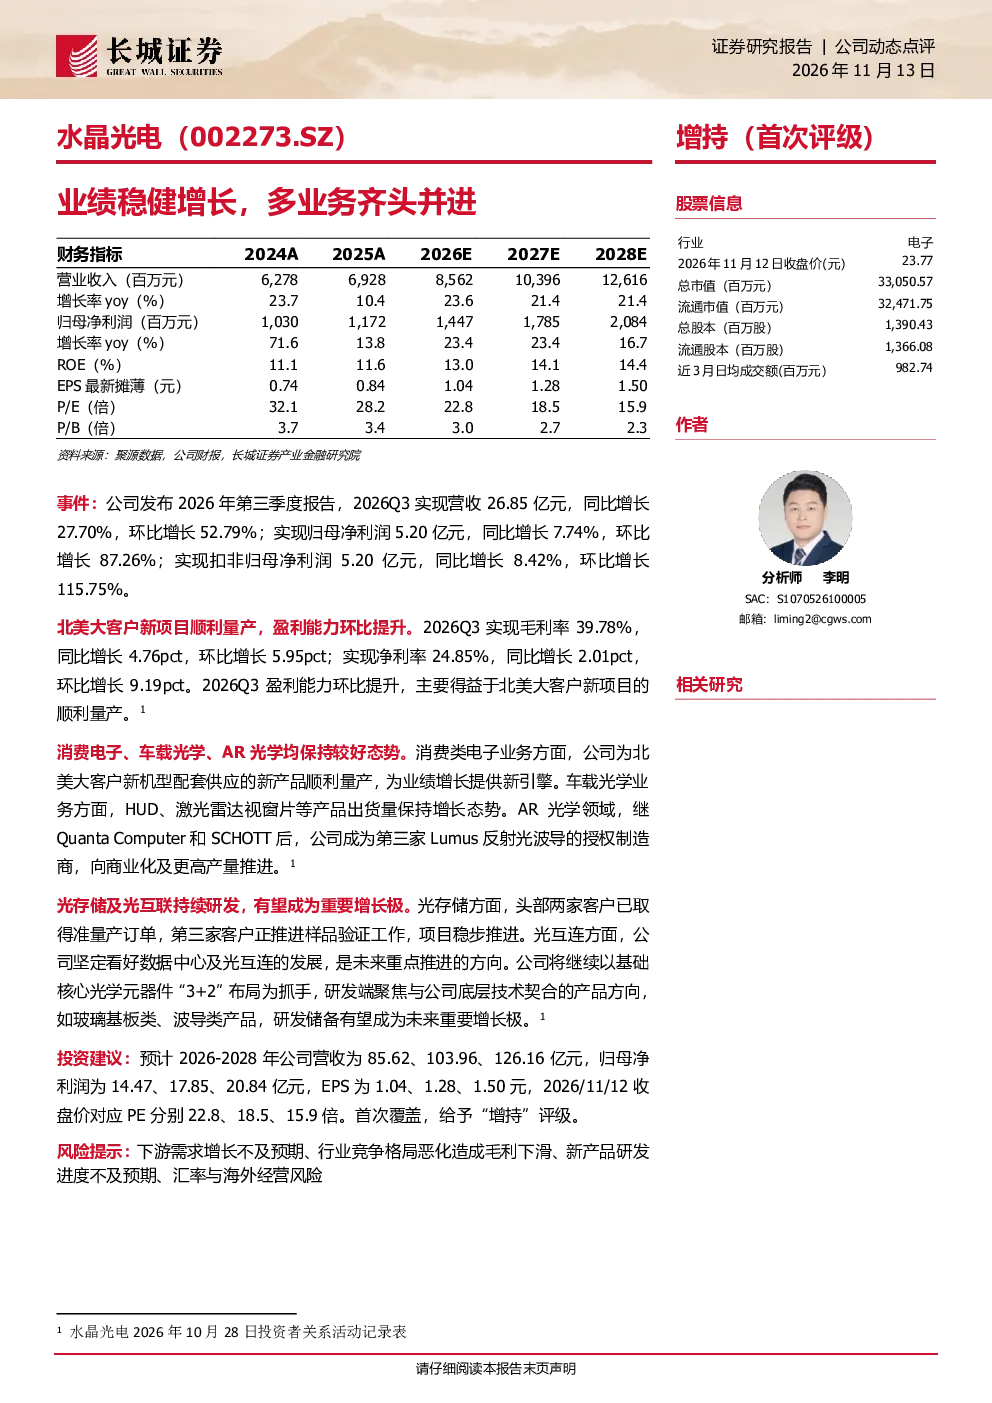
水晶光电2026年第三季度实现营收26.85亿元,同比增长27.70%,环比增长52.79%;归母净利润5.20亿元,同比增长7.74%,环比增长87.26%;扣非归母净利润5.20亿元,同比增长8.42%,环比增长115.75%。毛利率39.78%,同比增长4.76pct,环比增长5.95pct;净利率24.85%,同比增长2.01pct,环比增长9.19pct。盈利能力环比提升主要得益于北美大客户新项目的顺利量产。
水晶光电在消费电子、车载光学、AR光学领域的业务发展情况?
消费电子业务方面,水晶光电为北美大客户新机型配套供应的新产品顺利量产,为业绩增长提供新引擎。车载光学业务方面,HUD、激光雷达视窗片等产品出货量保持增长态势。AR光学领域,公司成为第三家Lumus反射光波导的授权制造商,向商业化及更高产量推进。多业务板块均保持较好发展态势。
水晶光电在光存储及光互联领域的研发进展?
光存储方面,水晶光电头部两家客户已取得准量产订单,第三家客户正推进样品验证工作。光互连方面,公司坚定看好数据中心及光互连的发展,是未来重点推进的方向。公司将继续以“3+2”布局为抓手,研发聚焦玻璃基板类、波导类产品,研发储备有望成为未来重要增长极。
水晶光电的市场现状如何?
水晶光电在消费电子、车载光学、AR光学等领域均保持较好发展态势,北美大客户新项目的顺利量产带动业绩环比大幅增长。公司毛利率和净利率均实现环比提升,显示出较强的盈利能力。同时,公司在光存储及光互联领域持续研发,有望成为未来新的增长点。
水晶光电面临哪些风险?
水晶光电面临的风险包括下游需求增长不及预期、行业竞争格局恶化造成毛利下滑、新产品研发进度不及预期、汇率与海外经营风险。这些风险可能对公司未来的业绩表现和盈利能力产生影响。
你可能感兴趣
公司事件点评报告:业绩增长稳健,AI催化下多业务线齐头并进
电子设备华鑫证券2024-04-30
业绩稳健增长,三大业务齐头并进
中邮证券2026-04-02
公司点评:业绩增长复苏,多业务齐头并进
电子设备东吴证券2017-01-13
业绩稳健增长,三大业务齐头并进
医药生物西南证券2022-03-22
多业务齐头并进助推高增长,稳健经营现金流显著改善
公用事业安信证券2020-04-30
2023年报点评:年报稳健增长,军民业务齐头并进
电子设备中原证券2024-04-02
中报点评:中报稳健增长,连接器各项业务齐头并进
电子设备中原证券2023-08-23
新宙邦半年报点评:拐点已近,多业务齐头并进带动业绩回暖
建筑建材新时代证券2018-07-30
19年业绩表现亮眼,多电池业务齐头并进
电子设备国联证券2020-04-23
三季度业绩预告点评:业绩符合预期,多业务齐头并进
信息技术东兴证券2016-10-12