猜你想问
裕太微研报主要讲了什么内容?
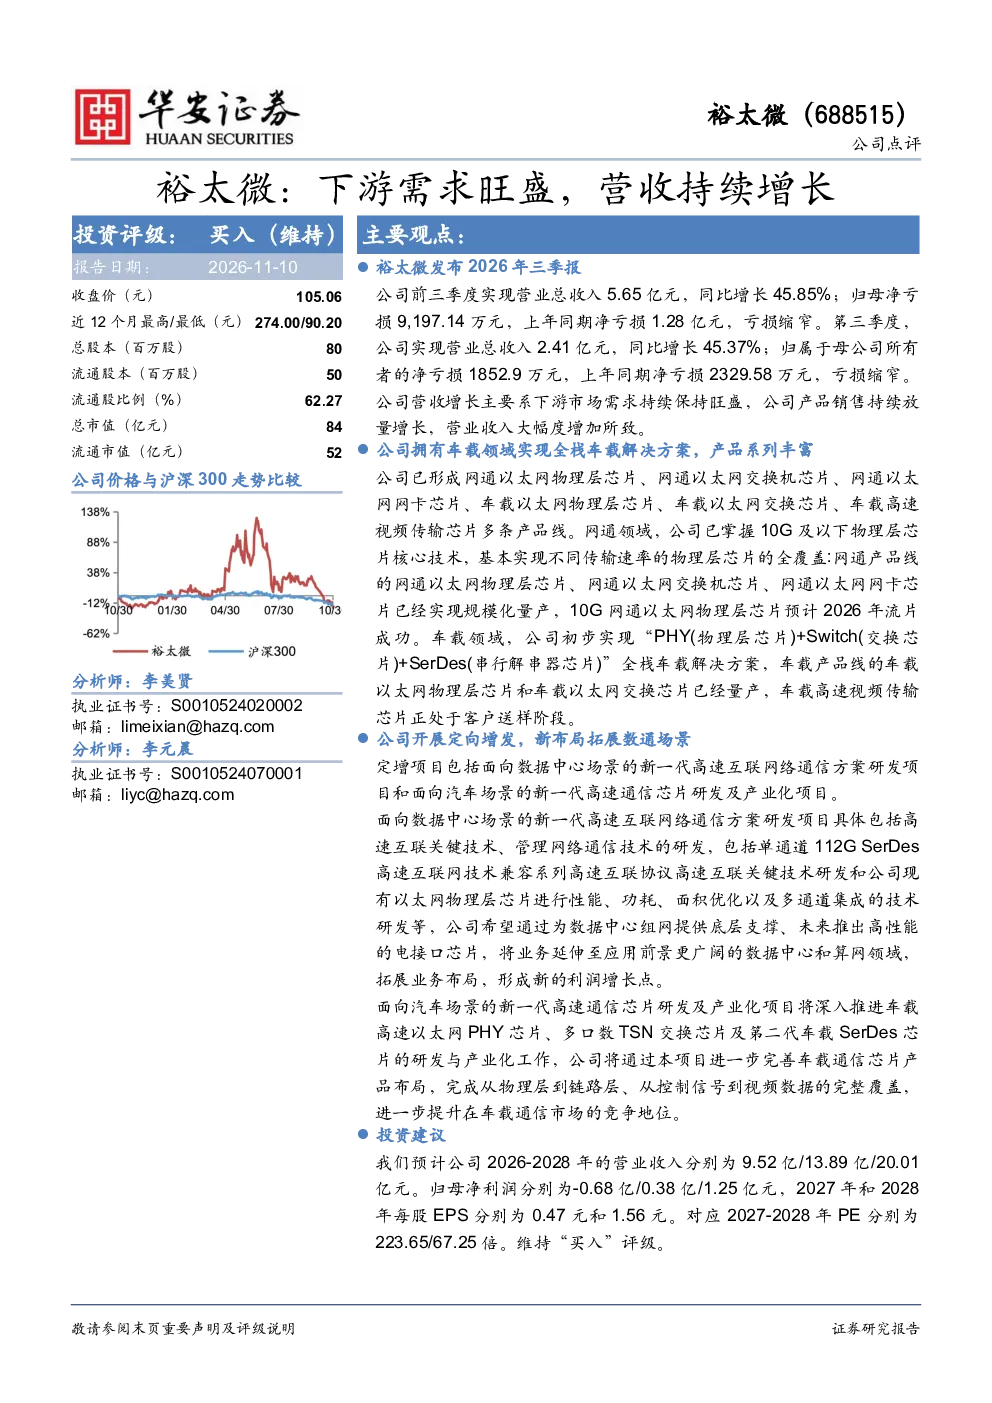
裕太微研报分析了公司2026年前三季度业绩,营收同比增长45.85%至5.65亿元,净亏损同比收窄。报告重点介绍了公司在车载领域的产品布局,包括已量产的网通以太网芯片和车载以太网芯片,以及处于客户送样阶段的车载高速视频传输芯片。此外,公司通过定向增发布局数据中心和汽车场景,计划研发高速互联技术及车载高速以太网PHY芯片等,以拓展新的利润增长点。
车载芯片行业发展趋势如何?
车载芯片行业正经历快速发展,随着汽车智能化、网联化程度提升,对车载以太网、高速视频传输等芯片需求持续增长。裕太微作为车载领域全栈解决方案提供商,其产品线覆盖网通以太网及车载以太网芯片,并积极拓展数据中心市场,符合行业发展趋势。未来,车载芯片将向更高速度、更低延迟、更强功能集成方向发展,市场空间广阔。
研报对裕太微的重点分析方向是什么?
研报重点分析了裕太微在车载通信领域的全栈解决方案能力,包括已量产的网通以太网芯片和车载以太网芯片,以及研发中的高速视频传输芯片和第二代车载SerDes芯片。同时,报告关注公司通过定向增发布局数据中心市场的战略拓展,评估其在车载和数据中心双轮驱动的业务发展潜力。
当前车载芯片市场现状如何?
当前车载芯片市场呈现供需两旺态势,下游汽车智能化、网联化需求旺盛推动芯片需求持续增长。市场竞争方面,网通以太网芯片领域参与者较多,技术迭代迅速,裕太微需持续保持技术领先优势。车载芯片市场集中度相对较高,头部企业优势明显,但新进入者仍有机会通过差异化产品和技术突破获得市场份额。
研报提示了哪些风险?
研报提示的风险包括:汽车下游需求波动可能影响公司业绩;网通市场竞争加剧可能压缩产品利润空间;技术迭代加速可能导致现有产品被替代;数据中心业务验证进展不及预期;光通信客户拓展效果未达预期;AI发展及超算需求变化可能影响相关业务布局。这些风险需持续关注,以评估投资价值。
你可能感兴趣
裕太微:下游需求旺盛,营收持续增长
华安证券2026-11-10
受益于下游需求旺盛,公司营收持续增长
太平洋证券2022-05-04
2023年三季报点评:Q3营收同比增长13%,备产备货迎接下游旺盛需求
国防军工民生证券2023-10-26
2022年一季报点评:营收净利创单季新高,下游需求旺盛
建筑建材民生证券2022-04-26
2023年三季报点评:Q3营收同比增长26%;备产备货迎接下游旺盛需求
民生证券2023-10-27
重大事项点评:下游需求旺盛,单季营收创历史新高
钢铁华创证券2018-08-14
2022年一季报点评:营收创单季新高,下游需求旺盛
民生证券2022-04-23
单季营收创新高,下游需求助力业绩持续增长
电子设备群益证券2021-02-02
2024年三季报点评:AI带动下游需求修复,公司营收持续增长
轻工制造民生证券2024-10-29
营收规模持续增长,光学级PMMA不断向下游延伸
轻工制造国联证券2018-05-02