猜你想问
这份研报的核心内容是什么?
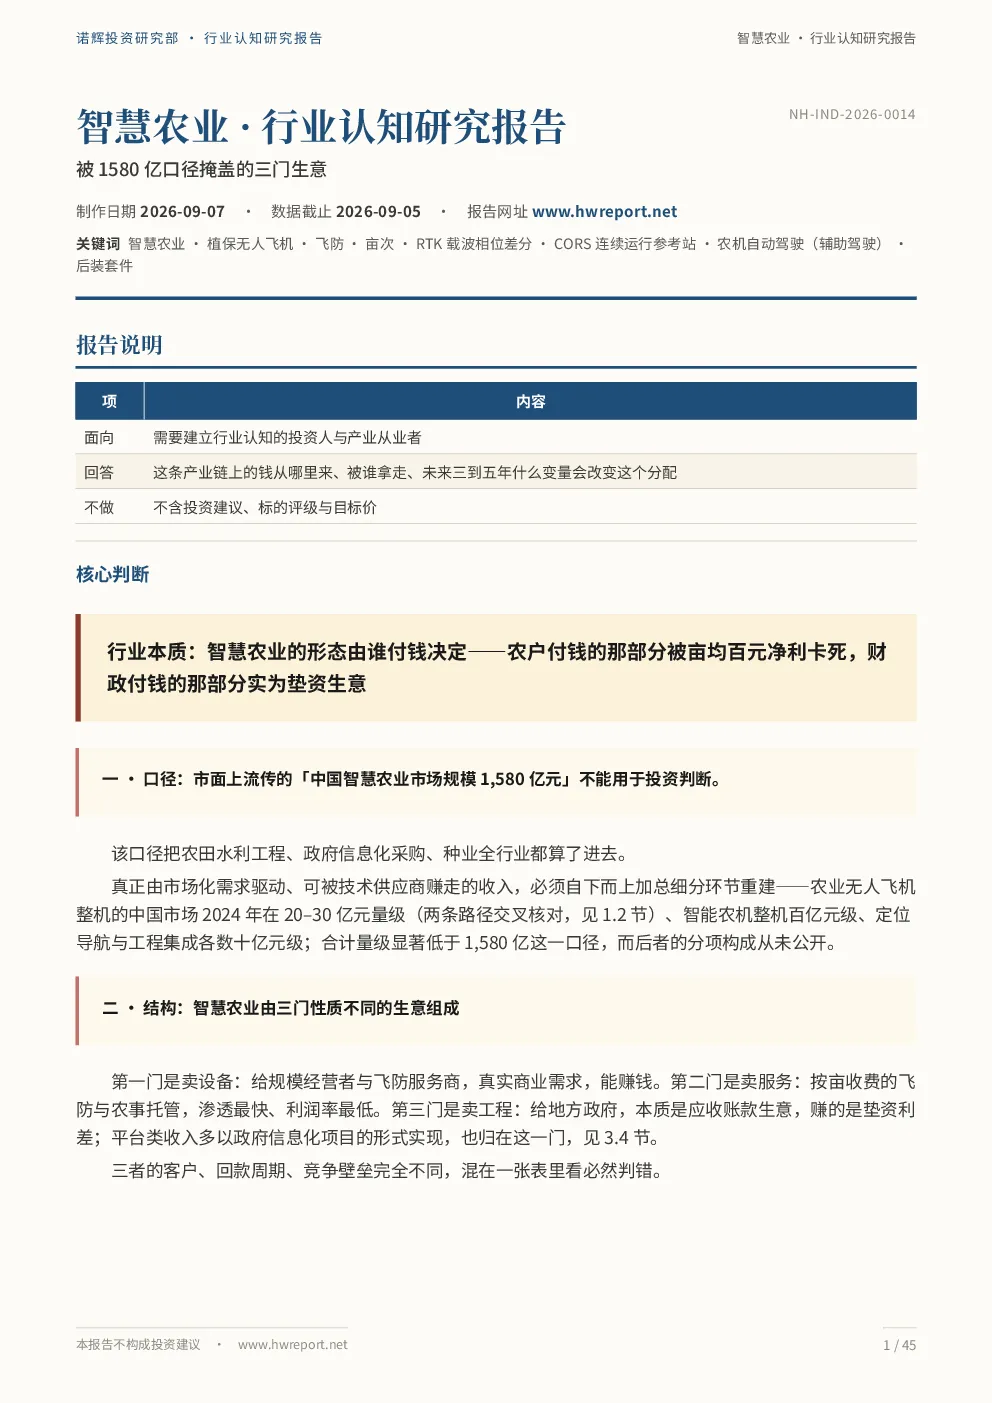
本报告分析智慧农业的行业本质,指出其形态由付费方决定,农户付费部分受亩均百元净利限制,财政补贴部分为垫资生意。报告强调市场规模数据不可靠,需自下而上重建;产业形态分为卖设备、卖服务、卖工程三类,性质完全不同。核心约束是经营规模而非技术,土地流转率和家庭农场户均种植面积决定模式可行性。报告指出农业无人飞机是唯一跑通盈利环节,成功在于成本转移。中低端传感器问题在商业模式,政策作用有限,未来关键变量是土地经营权集中速度。
智慧农业赛道未来发展趋势如何?
智慧农业赛道未来发展趋势取决于土地经营权集中速度,观测指标为流转率与规模主体数量。农业无人飞机是唯一已跑通的商业闭环环节,未来可能向服务网络、飞手习惯与参数库、配件生态深化。中低端传感器因商业模式问题难以盈利,高端传感器仍依赖进口。高精度定位市场天花板在16%左右,农业模型与管理软件商业化最差。飞防服务与农事托管渗透快但利润低,受季节性影响大。政策目录进出是信号,但无法判断对需求总量的作用。
研报重点分析了哪些方向?
研报重点分析了智慧农业的产业形态、核心约束、盈利环节、技术卡点、政策作用及未来关键变量。具体包括:产业形态分为卖设备、卖服务、卖工程三类,客户、回款周期、竞争壁垒各不相同;核心约束是经营规模,土地流转率与家庭农场户均种植面积是关键指标;农业无人飞机是唯一不依赖财政输血的盈利环节;中低端传感器问题在商业模式而非技术;政策作用有限,仅决定品类能否拿到补贴;未来关键变量是土地经营权集中速度。
当前智慧农业市场现状如何判断?
当前智慧农业市场现状判断显示,市场不存在可靠的总规模数字,但细分市场如农业无人飞机整机市场2024年量级在20–30亿元。全国土地流转率36%,入册家庭农场户均种植面积148.8亩,制约农户自购固定资产摊薄成本。植保无人机市场双寡头格局(大疆、极飞)稳定,2024年保有量25.1万架,市场份额超90%。农机整机国内市场下滑,景气重心转向海外出口。农业机器人与自动驾驶套件尚未跨越商业化门槛,主要收入来自欧洲市场。农业传感器中低端因商业模式问题难以盈利,高端传感器仍依赖进口。
研报提示哪些风险?
研报提示的风险包括:市场数据不可靠,流传的1,580亿元市场规模不可用于投资判断;中低端农业专用传感器因商业模式问题难以盈利,砸研发经费无效;政策作用有限,补贴目录进出仅决定品类能否拿到补贴,无法判断对需求总量的作用;农业模型与管理软件商业化最差,核心问题是责任归属缺失;飞防服务与农事托管利润率低,受季节性影响大;技术供应商只能拿走智慧农业创造价值的小部分,价值分配极不均衡。