猜你想问
熔盐储能行业核心价值是什么?
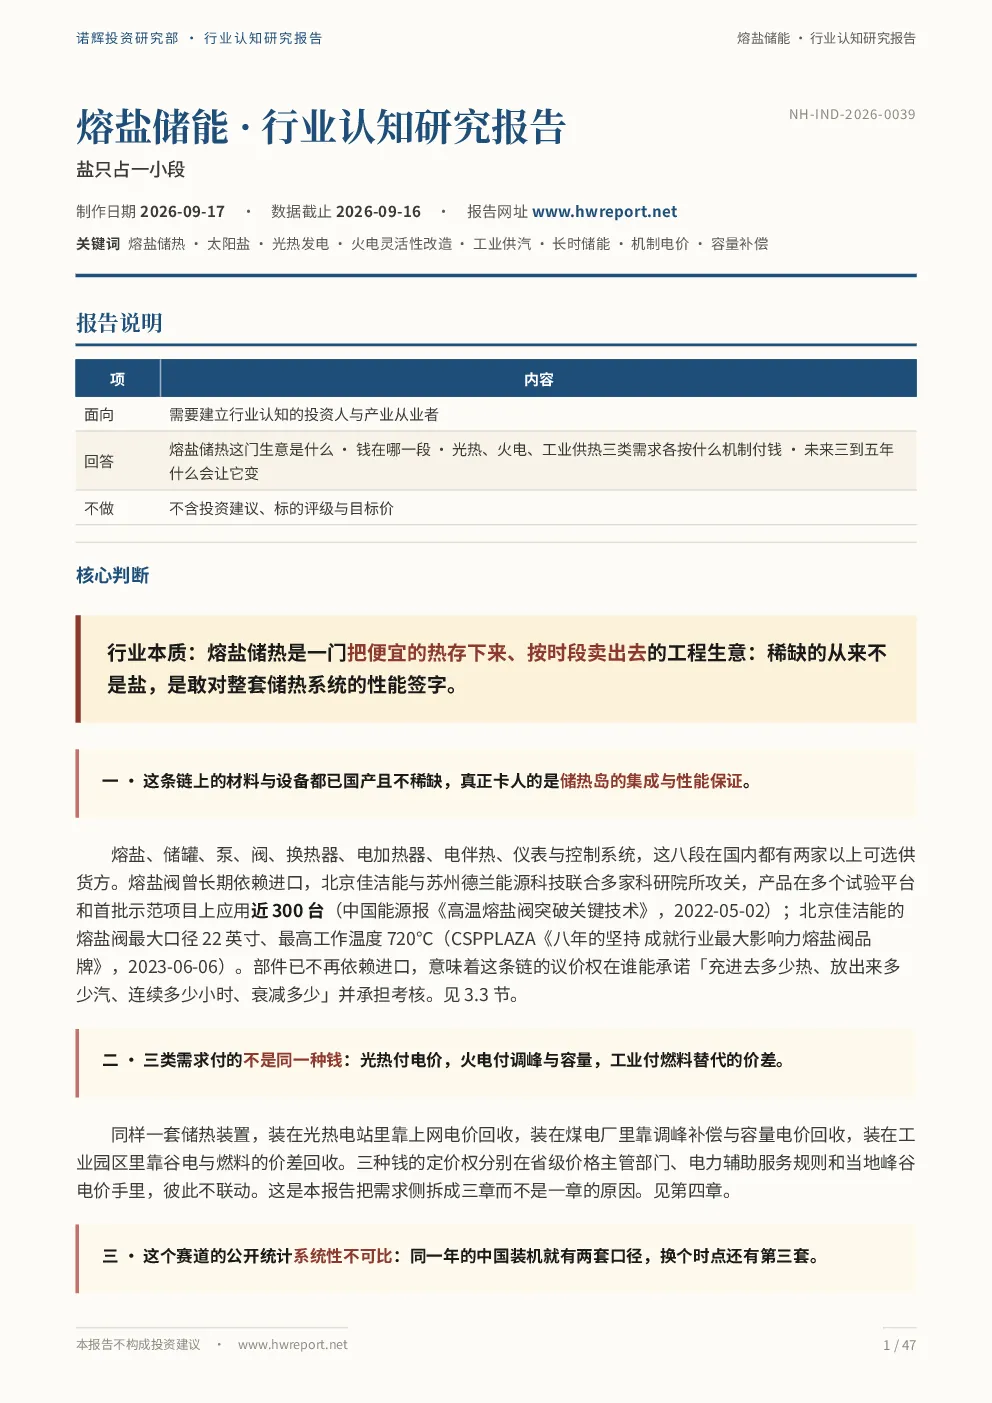
熔盐储能本质是通过时间差创造价值,将便宜热能储存后按需释放。产业链上游材料设备已国产化,但储热岛集成与性能是关键瓶颈。下游需求包括光热电站配套、火电灵活性改造、工业供热供汽,付费机制各异,经济性受省级政策影响显著。
熔盐储能赛道未来发展趋势如何?
产业链景气度由风光装机速度决定,传导路径为风光新增→调节缺口→政策定价→储热项目立项。未来关键变量包括青海容量补偿模板复制、煤电容量电价回收比例走向、及储热技术公司收购情况。2030年光热发电装机目标达1500万千瓦,火电灵活性改造项目数量最多,但收益依赖政策变量。
本报告重点分析了哪些方向?
报告聚焦熔盐储能产业链价值分配、集成商能力、下游需求付费机制差异及项目经济性瓶颈。分析指出业主拿大头,集成商次之,上游供应商毛利率低。工业供热项目经济性取决于当地谷电价与替代燃料价格,缺乏全国统一答案。
当前熔盐储能市场现状如何判断?
市场最紧瓶颈在于项目经济性,需电价机制、容量补偿或成本下降解决。火电灵活性改造项目多但收益不确定,光热项目储热时长6-16小时不等,最长16小时。迪尔化工2025年熔盐收入1.951亿元,占主营业务26.98%,毛利率15.81%,但2026年上半年降至12.50%。
本报告提示哪些风险?
产业链价值分配不均,业主收益占比高。火电灵活性改造收益依赖政策变量,存在不确定性。工业供热项目经济性因地而异,缺乏统一标准。项目经济性是当前最紧瓶颈,需政策支持或成本下降缓解。青海容量补偿模板复制、煤电容量电价走向、储热公司收购情况均具不确定性。
你可能感兴趣
机械行业行业周报:3月信贷数据超预期,熔盐储能前景可期
机械设备国泰君安证券2023-04-15
北交所行业主题报告:北交所熔盐储能产业链:长时储能核心赛道,多场景驱动高增,化盐环节充分受益
开源证券2026-08-16
公用环保行业202509第2期:绿色液体燃料产业化试点推进,“煤电+熔盐”1GWh储能项目投运
公用事业国信证券2025-09-07
北交所行业专题报告:北证化工新材:长时储能势起,熔盐赛道迎新机
开源证券2025-09-07
热电联产价值外延,新能源持续布局熔盐储能技术
中邮证券2025-07-07
余热锅炉保持景气,熔盐储能静待花开
机械设备德邦证券2022-11-14
机械设备:熔盐储能开启长时储能篇章,光热发电和火电改造成为主要应用场景
机械设备华安证券2023-04-08
熔盐储能:破局“以热定电”,助力煤电向调节性电源转型
公用事业国投证券2025-11-30
短期业绩承压不改上升趋势,熔盐储能支撑长期发展
德邦证券2023-01-30
【开源化工】熔盐储能或将放量,“两钠”及硝酸企业或将受益“光伏/
未知机构2022-09-07