猜你想问
摩根_Mebuki金融集团2Q決算報告核心内容是什么?
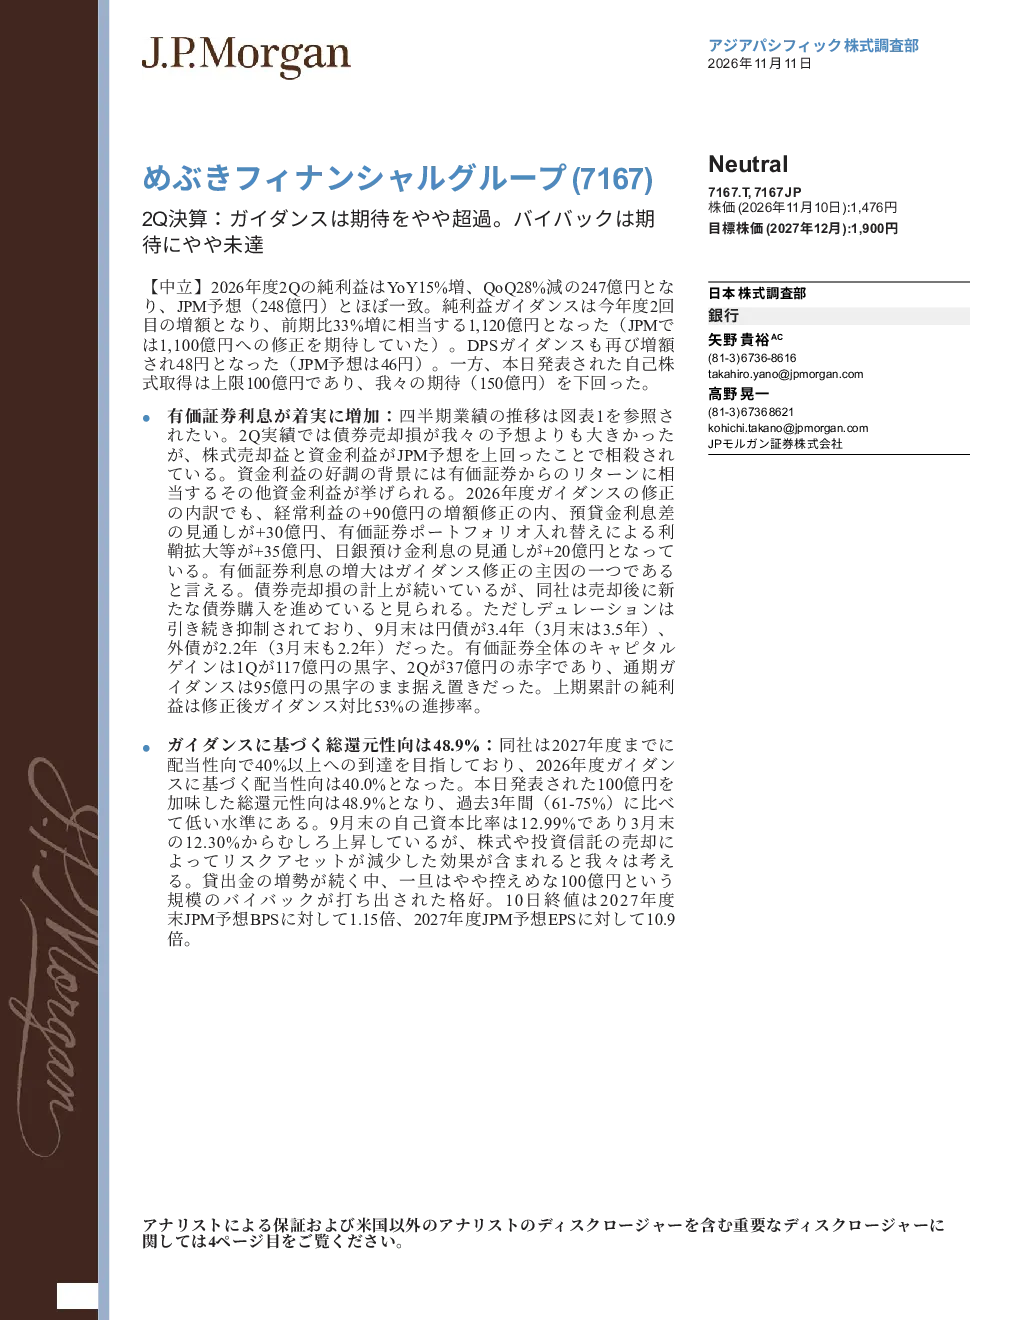
摩根_Mebuki金融集团2Q決算報告显示,公司纯利润同比增长15%,但环比下降28%。JPM修正全年纯利润预期至1100亿日元,DPS增额至48日元。报告指出,公司有价证券利息收入增加,但债券出售损失抵消部分收益。整体来看,公司总再投资率为48.9%,高于过去3年平均水平。
金融行业发展趋势如何?
金融行业发展趋势显示,地方银行面临差异化竞争压力。有价证券损失和贷款余额增长带来的信用成本增加是主要风险。公司需加强风险管理,优化资产配置以应对市场变化。行业整体需关注利率变动、监管政策调整及经济周期波动影响。
报告重点分析了哪些方向?
报告重点分析了摩根_Mebuki金融集团的经营业绩、财务状况及未来展望。特别关注了2Q业绩未达预期但纯利润同比增长的情况,以及JPM对全年纯利润的修正预期。此外,报告还评估了公司股票回购计划、有价证券利息收入及债券出售损失的影响。
当前市场对摩根_Mebuki金融集团的评价如何?
当前市场对摩根_Mebuki金融集团的评价显示,目标股价为1900冈,投资判断为中性。尽管2Q业绩未达预期,但公司纯利润同比增长15%,DPS增额至48日元。市场关注公司股票回购规模及未来配当性向,预计2027年将达到40%。
研报提示了哪些风险因素?
研报提示的主要风险因素包括:与地方银行的差异化竞争加剧,可能导致市场份额下降;有价证券损失风险,需加强投资组合管理;贷款余额增长带来的信用成本增加,可能影响盈利能力。此外,经济周期波动和监管政策调整也可能对公司经营产生影响。
你可能感兴趣
[調査レポート] コロナ禍の危機:モバイル・アプリケーション・セキュリティの現状 |シノプシス
信息技术新思科技2023-10-17
日本のイノベーティブな ライフサイエンス・エコシステムを支えるために
信息技术经济学人2020-09-28
ブリーフィング: ネットゼロへの移行の遅れが日本にもたらす経済的コスト NGFS(141の中央銀行および金融規制当局から成るグローバルな組織)が公開したデータに基づく
金融AIGCC2024-12-15
日本:信頼できるトランジション・ファイナンス発展のための政策
信息技术气候债券倡议组织2023-09-30
インテリジェント・エッジに求められるオペレーティングシステムと持続的なセキュリティの確保
风河2023-09-01