猜你想问
泰晶科技研报核心内容是什么?
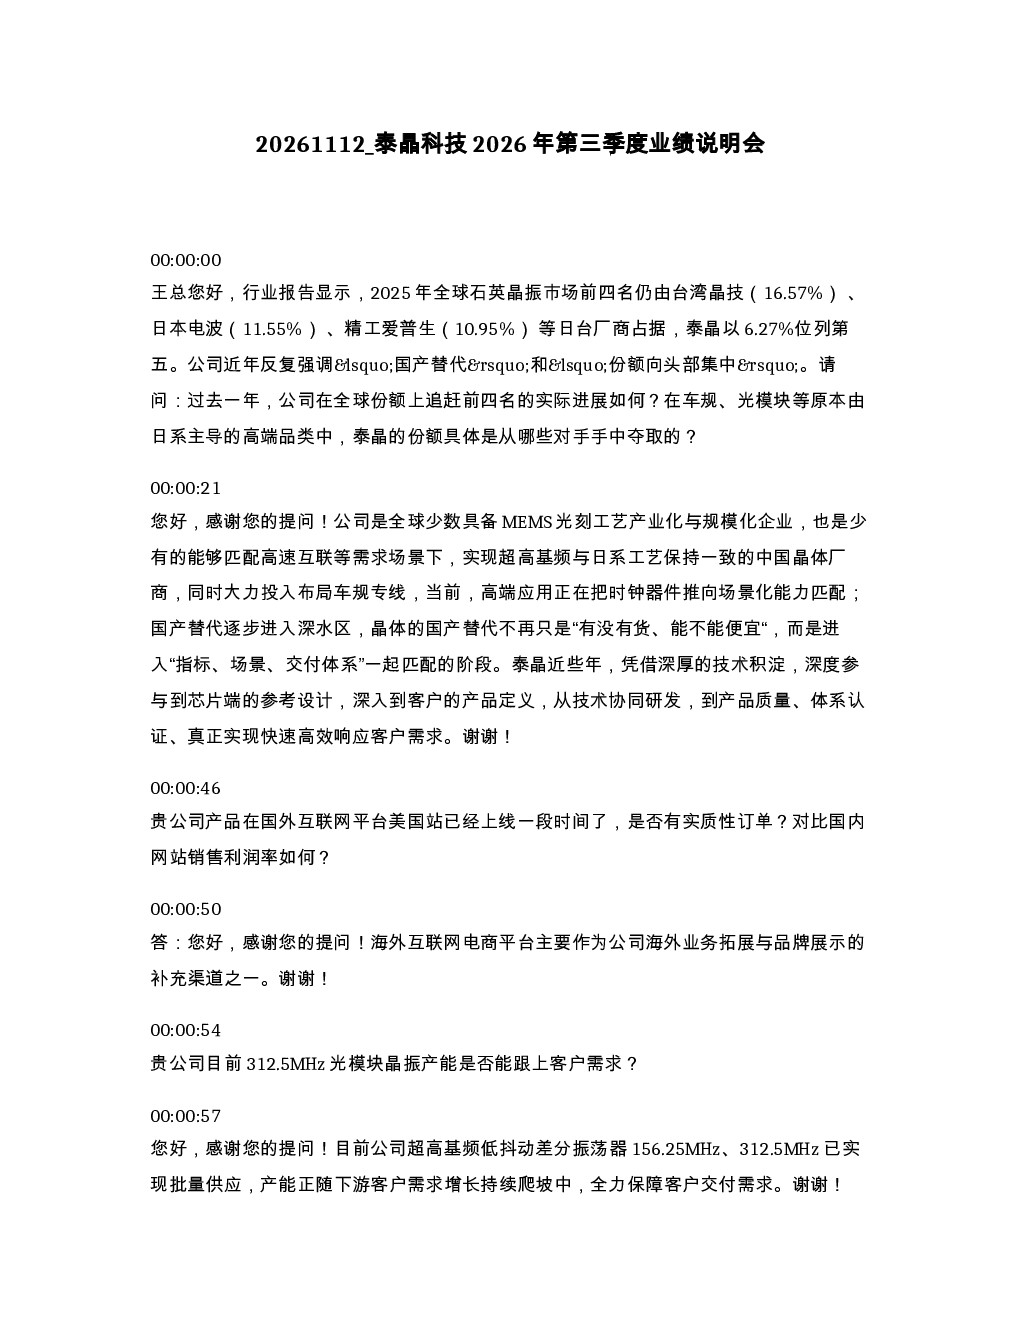
泰晶科技强调国产替代和市场份额向头部集中,2024年全球份额排名第五,高端领域(车规、光模块)市占率超60%,贡献约60%营收。公司通过技术协同研发、质量认证等实现快速响应客户需求。产能持续爬坡,超高基频低抖动差分振荡器已批量供应。近期涨价由原材料成本和高端需求结构性供给偏紧驱动,公司动态定价优化产品结构以增强盈利韧性,2025年毛利率中枢预计稳定。海外市场正推进高频差分晶振平台认证适配,新兴领域拓展机器人、AI眼镜和硅基MEMS产品,车规级业务收入占比逐步提升,光通信业务中高速光模块已批量供应。未来将围绕AI算力、光通信、汽车电子等赛道深化布局,推进高端产线扩产和海外基地建设。
报告分析的主要赛道/行业发展趋势有哪些?
报告分析主要赛道包括AI算力、光通信、汽车电子等。AI算力领域,公司正推进硅基MEMS时钟产品布局,并深化头部客户及主流芯片平台认证合作。光通信领域,超高基频低抖动差分振荡器已批量供应,Marvell方案适配工作有序推进。汽车电子领域,车规级产品收入占比逐步提升,已通过20余家头部客户认证,部分车型实现定点和批量交付,成为多家主机厂唯一国产供应商。公司通过技术协同研发、质量认证等实现快速响应客户需求,并动态定价优化产品结构以增强盈利韧性。
报告重点分析了哪些方向?
报告重点分析了泰晶科技在高端领域的市场份额和盈利能力,公司高端领域(车规、光模块)市占率超60%,贡献约60%营收。公司通过工艺自研、精细化管理降本增效,维持通用产品份额并提升高端产品占比。报告还重点分析了公司产能扩张情况,超高基频低抖动差分振荡器已批量供应,产能持续爬坡。此外,报告重点分析了公司新兴领域拓展,包括机器人、AI眼镜和硅基MEMS产品,以及车规级业务和光通信业务的进展。公司未来将围绕AI算力、光通信、汽车电子等赛道深化布局,推进高端产线扩产和海外基地建设。
当前市场对泰晶科技有何现状判断?
当前市场对泰晶科技的判断主要体现在国产替代和市场份额向头部集中的趋势上。公司强调国产替代和份额向头部集中,2024年全球份额排名第五,追赶前四名取得进展。高端领域(车规、光模块)市占率超60%,但消费电子整体国内份额仅20%-25%。近期涨价由原材料成本和高端需求结构性供给偏紧驱动,公司动态定价优化产品结构以增强盈利韧性。海外市场正推进高频差分晶振平台认证适配,新兴领域拓展机器人、AI眼镜和硅基MEMS产品,车规级业务收入占比逐步提升,光通信业务中高速光模块已批量供应。
研报提示了哪些风险?
研报提示的风险主要集中在原材料成本波动和高端产能供给偏紧方面。近期涨价由原材料成本(陶瓷基座、贵金属)和高端需求结构性供给偏紧驱动。虽然公司通过动态定价和优化产品结构以增强盈利韧性,但原材料成本波动仍可能对公司毛利率产生不利影响。此外,高端产能预计保持紧平衡,若市场需求不及预期,可能影响公司业绩表现。海外市场方面,高频差分晶振平台认证适配的具体进度未明确,存在一定的不确定性。新兴领域拓展方面,机器人、AI眼镜和硅基MEMS产品研发按规划推进,但具体时间表未明确,也存在一定的不确定性。