猜你想问
恒誉科技第三季度业绩报告核心内容是什么?
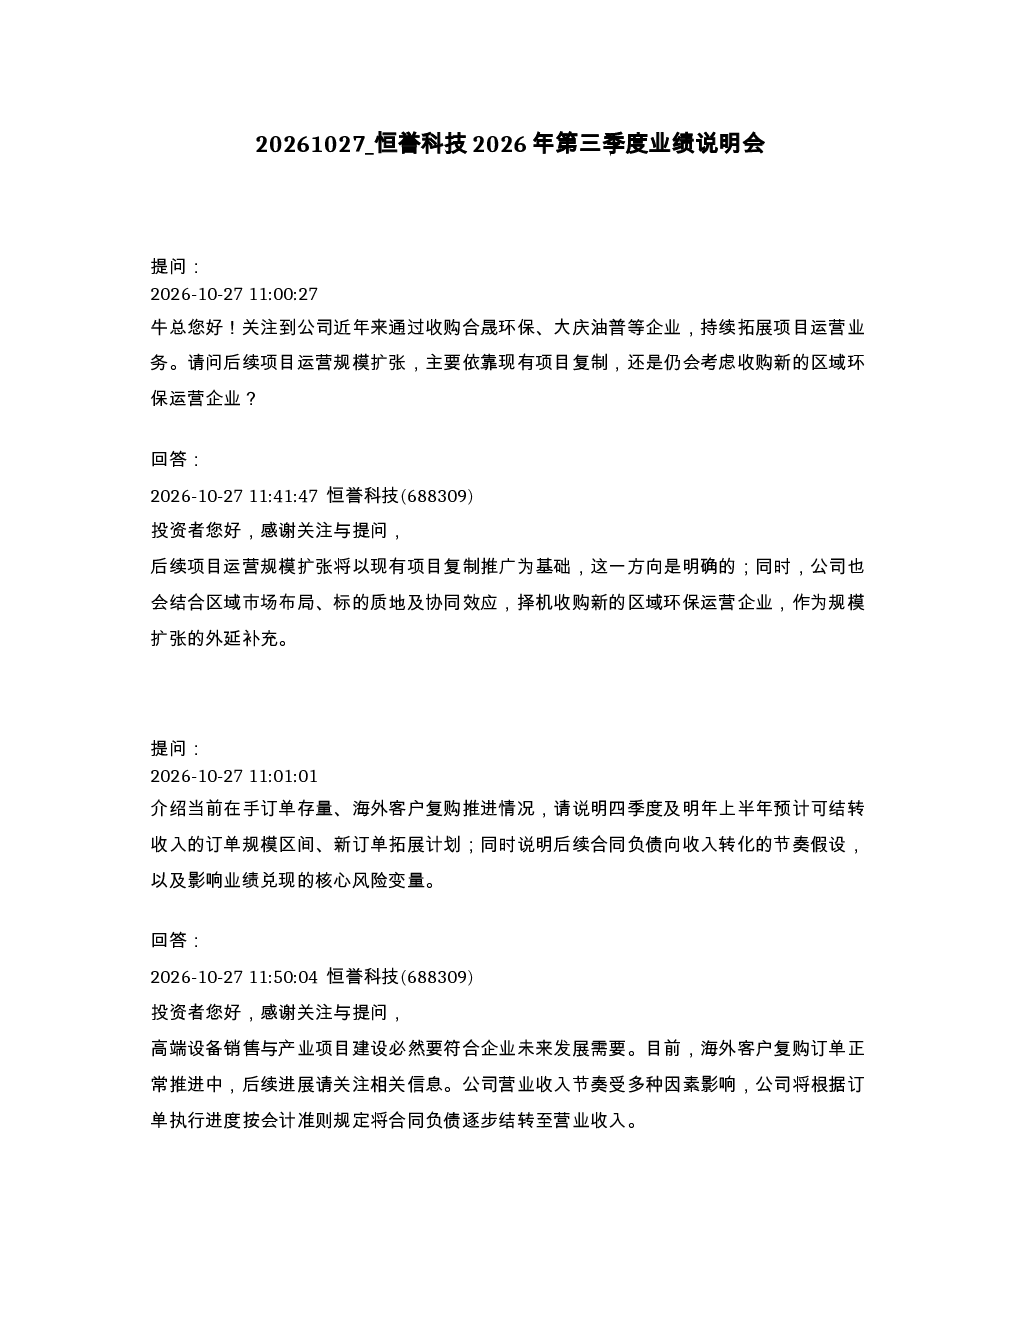
恒誉科技2026年第三季度业绩报告显示,公司收入3.88亿元(同比+106.29%),净利润8790万元(同比+507.84%)。收入主要来自欧美客户的高端设备销售,占比超产业项目。海外客户复购订单正常推进,未来订单拓展计划持续进行。报告强调后续扩张将结合现有项目复制推广与区域市场布局,择机收购区域环保运营企业。
环保设备赛道发展趋势如何?
环保设备赛道持续受益于全球环保政策收紧和绿色能源需求增长。恒誉科技聚焦废轮胎/废塑料热裂解生产线等高端设备,符合循环经济和碳中和目标。未来,具备技术壁垒和国际化能力的环保设备企业将迎来更多市场机遇,但需关注技术迭代和市场竞争加剧的挑战。
报告重点分析了哪些方面?
报告重点分析了恒誉科技的订单与收入情况、财务质量及扩张策略。收入增长主要来自欧美高端设备销售,海外订单占比高。财务方面,报告指出现金流短期承压但财务状况稳健,存货与合同负债反向变动,销售费用高增需关注可持续性。扩张策略兼顾内生复制与外延并购,需关注执行效果。
当前环保设备市场现状如何?
当前环保设备市场呈现供需两旺态势,尤其高端环保设备需求旺盛。恒誉科技海外客户复购订单正常,显示市场对其产品认可度高。但同时,市场竞争激烈,技术更新快,企业需持续投入研发和拓展市场。政策支持力度大,为行业带来长期发展动力。
报告提示了哪些风险?
报告提示的主要风险包括:现金流短期承压,主要因生产备货导致原材料支出增加;应收账款/净利润比达257.51%,回款风险需加强管控;销售费用高增,具体投向及可持续性待观察;海外订单拓展存在不确定性。此外,原材料价格波动和环保政策变化也可能影响公司经营。
你可能感兴趣
恒誉科技2026年半年度业绩说明会
未知机构2026-08-20
688309 恒誉科技 恒誉科技2026年半年度业绩说明会投资者关系活动记录表
未知机构2026-08-21
603496 恒为科技 投资者关系活动记录表-2026年上海辖区上市公司集体接待日暨中报业绩说明会
未知机构2026-09-18
华纬科技2026年第三季度网上业绩说明会
未知机构2026-10-26
恒誉科技:2026年第三季度报告
财报2026-10-24
恒银科技2026年半年度业绩说明会
未知机构2026-09-07
中信证券 汉邦科技2026年中报业绩说明会药品产业链
未知机构2026-08-20