猜你想问
美国就业通胀双升温报告核心内容是什么?
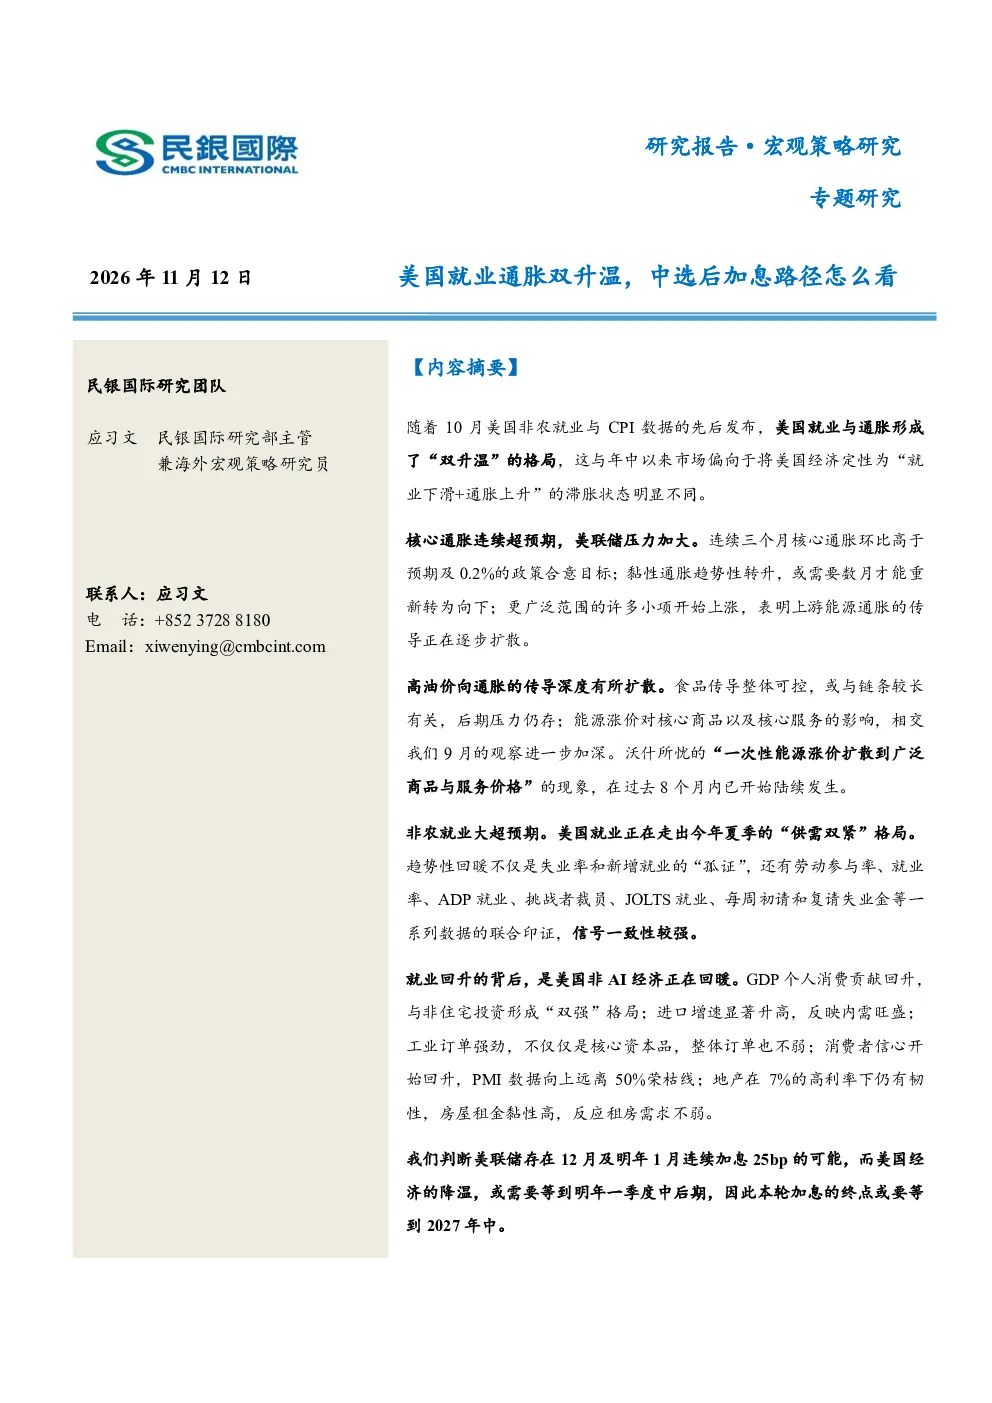
报告分析美国10月就业通胀数据,核心通胀连续超预期,CPI环比上涨0.4%,核心CPI环比上涨0.3%,同比涨幅持续高于美联储目标。亚特兰大联储黏性通胀指数连续两个月走升,食品价格环比升温,核心通胀环比连续三个月高于0.2%的政策合意目标,通胀扩散压力增加。同时,非农就业数据大超预期,新增就业16.5万人,就业进入趋势性改善阶段,失业率下降至4.14%,职位空缺超预期上行至752.3万个,薪资增速环比提升,但同比涨幅因基数原因下降。
美国非AI经济行业发展趋势如何?
报告指出美国非AI经济自8月以来回暖,多项数据回升,包括GDP个人消费贡献回升、进口增速升高、工业订单强劲、消费者信心回升、地产韧性高。前期利空冲击逐步消散,非AI经济底部回升。高油价向通胀的传导深度有所扩散,能源商品累计上涨35.5%,对核心商品和服务传导加深,食品价格整体可控但后期压力仍存,核心服务受能源价格影响加深。
报告重点分析了哪些方向?
报告重点分析了美国就业通胀“双升温”现象及其对美联储加息路径的影响。具体包括核心通胀超预期对美联储的压力、非农就业数据超预期显示就业趋势性改善、高油价向通胀的传导深度、非AI经济回暖的多项数据指标以及未来美联储加息路径的可能性分析,包括12月加息必要性有限、2027年1月连续加息25bp的可能性和本轮加息终点或落在2027中的判断。
当前美国市场现状如何判断?
当前美国市场现状表现为就业和通胀数据均超预期,显示经济内生动能有所恢复。核心通胀持续高于美联储目标,通胀扩散压力增加,高油价对通胀传导加深。就业市场持续改善,但薪资同比涨幅受基数效应影响下降。非AI经济多项数据回升,显示经济底部回升态势,但经济降温可能需要等到明年一季度中后期。
该研报有哪些风险提示?
报告提示,虽然美国非AI经济出现回暖迹象,但通胀压力仍存,尤其是核心通胀持续高于目标,高油价向通胀传导加深,食品价格后期压力可能上升。未来美联储加息路径存在不确定性,12月直接加息50bp的必要性有限,但2027年1月连续加息25bp的可能性较大,本轮加息终点或落在2027年中。投资者需关注通胀走势、就业数据变化以及美联储政策动向,谨慎评估相关风险。