猜你想问
这份研报主要讲了什么内容?
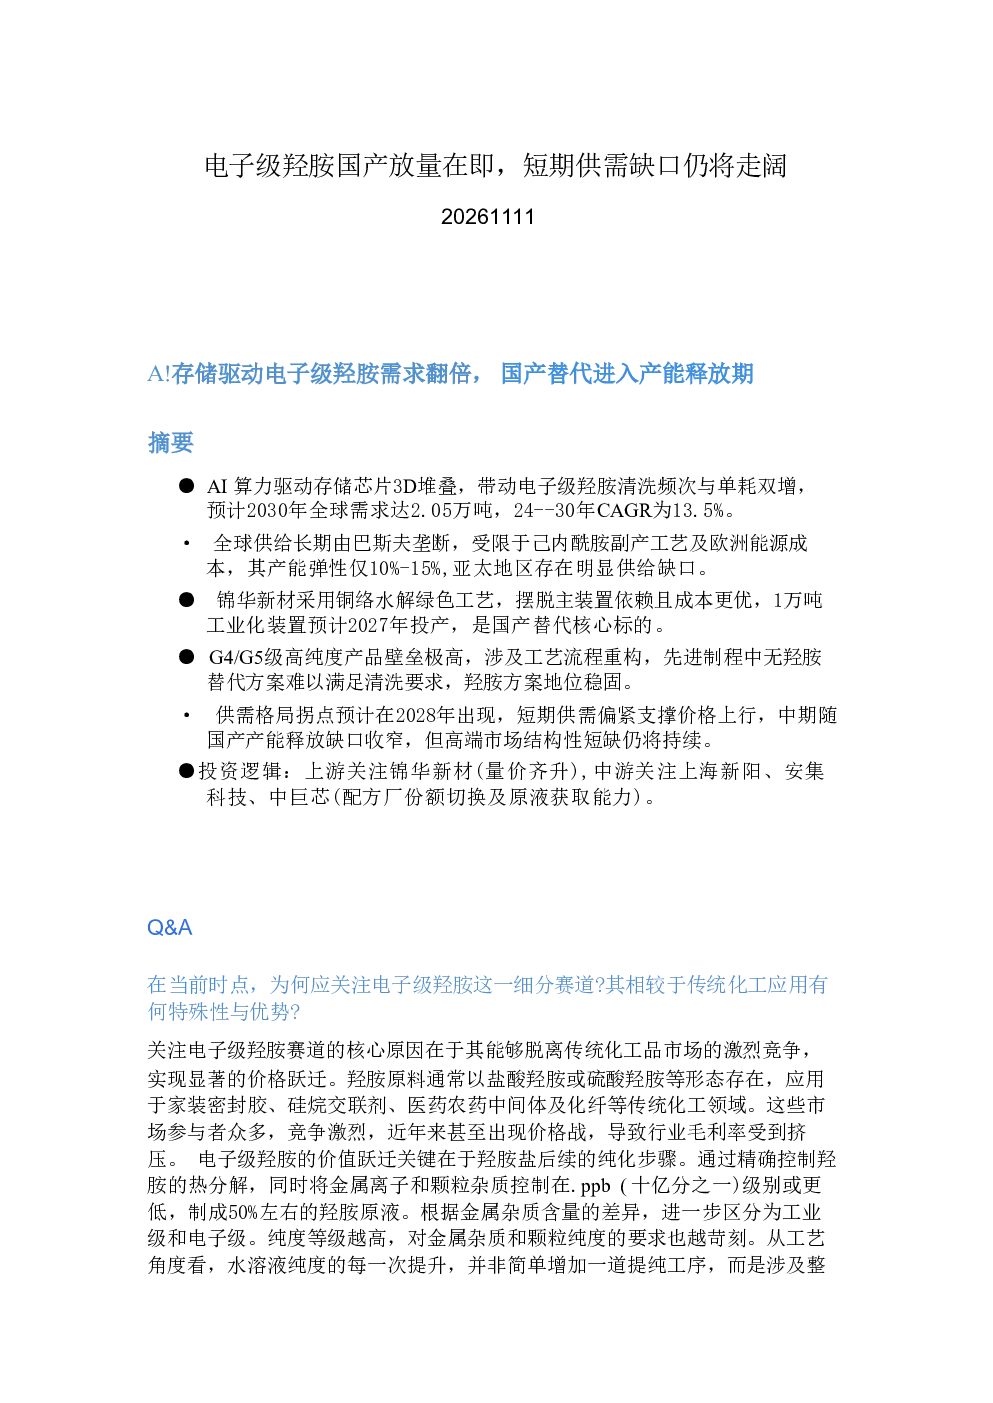
这份研报分析了电子级羟胺行业的需求驱动、供给格局、产品壁垒、供需演变、价格趋势、国产替代机遇与投资逻辑。报告指出AI算力扩张驱动存储芯片3D堆叠,带动电子级羟胺清洗需求增长,预计2030年全球需求达2.05万吨,CAGR为13.5%。全球供给长期由巴斯夫垄断,亚太地区存在明显供给缺口,锦华新材采用铜络水解绿色工艺,预计2027年投产,是国产替代核心标的。报告预测2028年出现供需拐点,短期供需偏紧支撑价格上行,中期随国产产能释放缺口收窄,但高端市场结构性短缺仍将持续。国产厂商锦华新材具备显著优势,投资标的包括锦华新材、上海新阳、安集科技、中巨芯等。
电子级羟胺赛道未来发展趋势如何?
电子级羟胺赛道未来发展趋势向好。AI算力扩张驱动存储芯片3D堆叠,带动电子级羟胺清洗需求持续增长,预计2030年全球需求达2.05万吨,CAGR为13.5%。全球供给长期由巴斯夫垄断,产能弹性仅10%-15%,亚太地区存在明显供给缺口,国产替代需求迫切。锦华新材采用铜络水解绿色工艺,预计2027年投产,是国产替代核心标的。虽然短期供需偏紧支撑价格上行,但中期随国产产能释放缺口将收窄,高端市场结构性短缺仍将持续。无羟胺方案在部分成熟制程中尚能承接,但在先进制程及3DNAND中难以满足清洗要求,羟胺方案地位稳固。
报告中重点分析了哪些方向?
报告中重点分析了电子级羟胺行业的需求驱动、供给格局、产品壁垒、供需演变、价格趋势、国产替代机遇与投资逻辑。需求方面,AI算力扩张驱动存储芯片3D堆叠,带动清洗频次与单耗双增。供给方面,全球供给长期由巴斯夫垄断,产能弹性仅10%-15%,亚太地区存在明显供给缺口,锦华新材采用铜络水解绿色工艺,预计2027年投产。价格趋势方面,短期供需偏紧支撑价格上行,中期随国产产能释放缺口收窄,但高端市场结构性短缺仍将持续。投资逻辑方面,报告指出AI算力驱动需求快速增长与存量供给受限之间的错配,锦华新材具备显著优势,投资标的包括锦华新材、上海新阳、安集科技、中巨芯等。
当前电子级羟胺市场现状如何?
当前电子级羟胺市场呈现供需偏紧格局。全球供给长期由巴斯夫垄断,产能弹性仅10%-15%,亚太地区存在明显供给缺口,而AI算力扩张驱动存储芯片3D堆叠,带动清洗需求快速增长。预计2030年全球需求达2.05万吨,CAGR为13.5%。短期供需偏紧支撑价格上行,预计2028年出现供需格局拐点。国产替代需求迫切,锦华新材采用铜络水解绿色工艺,预计2027年投产,是国产替代核心标的。虽然中期随国产产能释放缺口将收窄,但高端市场结构性短缺仍将持续。无羟胺方案在部分成熟制程中尚能承接,但在先进制程及3DNAND中难以满足清洗要求,羟胺方案地位稳固。
投资电子级羟胺相关领域需注意哪些风险?
投资电子级羟胺相关领域需注意以下风险:首先,全球供给长期由巴斯夫垄断,产能弹性低,可能存在供应不稳定风险。其次,国产替代进程存在不确定性,虽然锦华新材等厂商具备优势,但工业化投产及市场拓展仍需时间。再次,AI算力扩张速度存在不确定性,可能影响需求增长预期。此外,电子级羟胺产品壁垒极高,G4/G5级高纯度产品需求稳定,但若技术突破可能带来替代风险。最后,市场竞争加剧可能导致价格竞争,影响行业盈利能力。需关注行业政策变化、技术迭代及市场竞争动态。