猜你想问
这份研报主要分析了亚马逊的哪些方面?
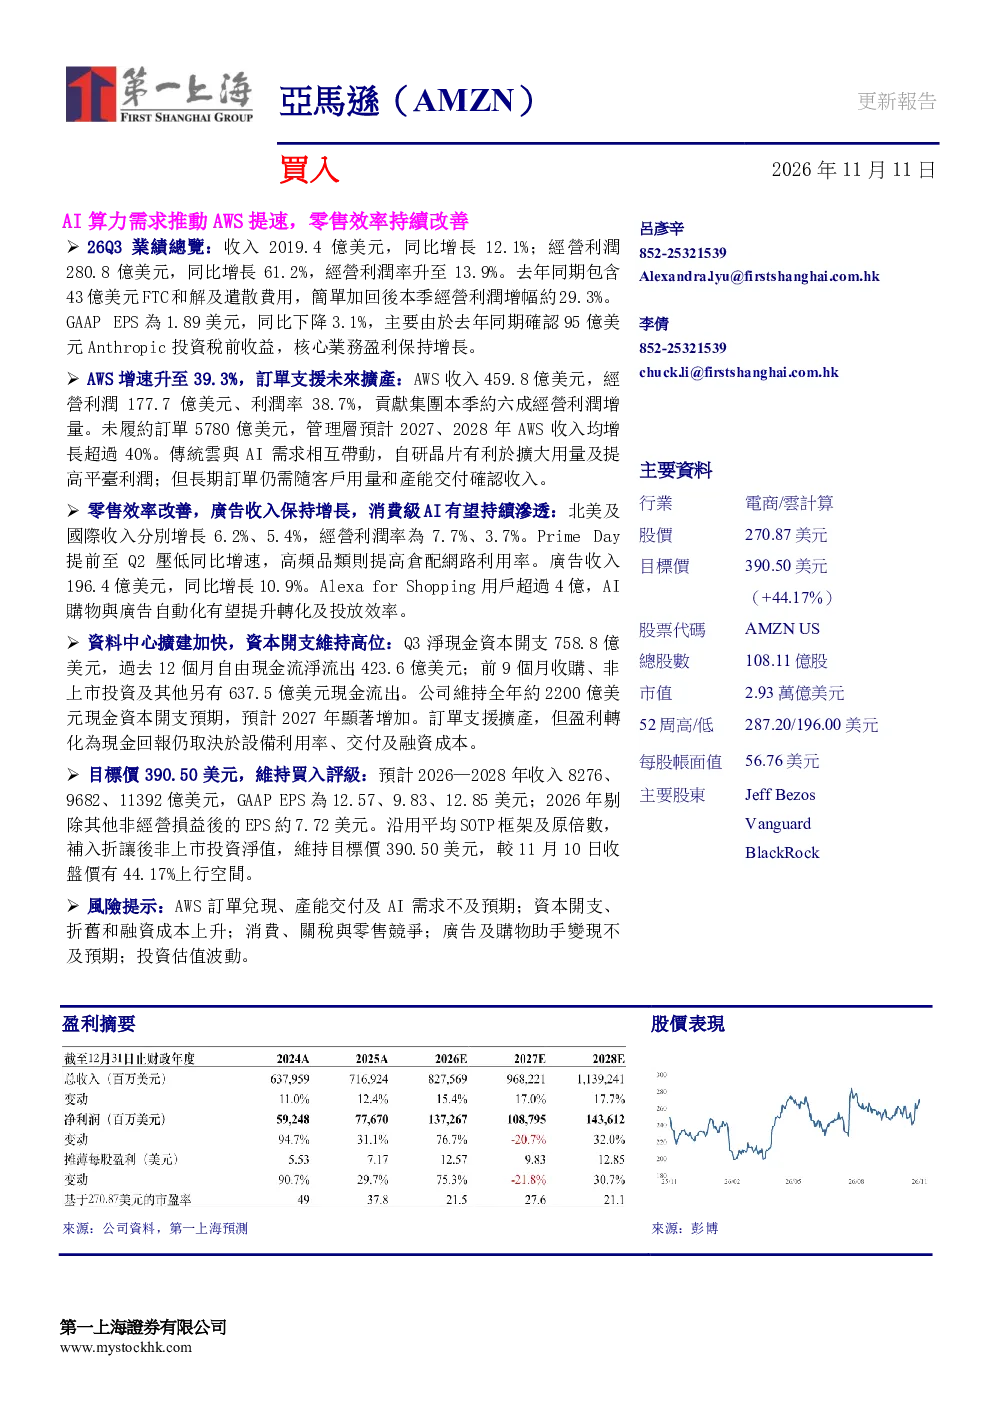
这份研报重点分析了亚马逊AWS业务的强劲表现,包括2026年Q3收入459.8亿美元、同比增长39.3%及38.7%的经营利润率。AWS贡献约60%的经营利润增量,未履约订单达5780亿美元,反映客户对云及AI算力的持续需求。同时,报告探讨了零售效率改善与广告收入增长,北美及国际收入分别增长6.2%、5.4%,广告收入196.4亿美元,同比增长10.9%。Alexa for Shopping用户超过4亿,交互增长570%。此外,报告还涉及资本开支与盈利预测,Q3净现金资本开支758.8亿美元,自由现金流净流出423.6亿美元,并维持全年约2200亿美元资本开支预期。目标价390.50美元,维持买入评级,预计2026—2028年收入8276、9682、11392亿美元。
亚马逊云业务的发展趋势如何?
亚马逊云业务(AWS)发展势头强劲,2026年Q3收入459.8亿美元,同比增长39.3%,经营利润率38.7%,贡献集团约60%的经营利润增量。未履约订单达5780亿美元,显示客户对云及AI算力的持续需求。管理层表示平均每14秒部署一颗AI加速器,新增容量迅速被使用。自研芯片及网络优化构成成本优势,但产能释放节奏仍取决于机房交付、供电与芯片到位情况。推理已占AWS AI收入一半以上,Trainium芯片拟于2027年末开始外售。AWS订单支援扩产,投资回报仍取决于产能利用率及现金回收。
研报对亚马逊零售业务的重点分析是什么?
研报重点分析了亚马逊零售业务的效率改善与广告收入增长。北美及国际收入分别增长6.2%、5.4%,经营利润率分别为7.7%、3.7%。Prime Day提前至Q2影响同比增速,高频消费及更快配送持续改善仓配效率。广告收入196.4亿美元,同比增长10.9%。Alexa for Shopping用户超过4亿,交互增长570%;美国使用客户的单笔订单金额较未使用客户高50%。助手可比较商品、查询价格并代客下单;Alexa+扩展至澳大利亚、印度及日本。AI与商品、支付、配送体系结合,有利于提高转化及消费频次。Ads Agent整合广告策划、执行与优化。
当前市场对亚马逊的整体判断是什么?
当前市场对亚马逊的整体判断显示其业务表现强劲,AWS业务贡献显著,零售效率持续改善,广告收入增长迅速。AWS收入459.8亿美元,同比增长39.3%,经营利润率38.7%,未履约订单达5780亿美元。北美及国际零售收入分别增长6.2%、5.4%,广告收入196.4亿美元,同比增长10.9%。Alexa for Shopping用户超过4亿,交互增长570%。资本开支758.8亿美元,自由现金流净流出423.6亿美元,维持全年约2200亿美元资本开支预期。目标价390.50美元,维持买入评级,预计2026—2028年收入8276、9682、11392亿美元。
研报提示的主要风险有哪些?
研报提示的主要风险包括AWS订单兑现、产能交付及AI需求不及预期;资本开支、折旧和融资成本上升;消费、关税与零售竞争;广告及购物助手变现不及预期;投资估值波动。AWS业务虽表现强劲,但产能释放节奏仍依赖机房交付、供电与芯片到位情况。资本开支758.8亿美元,自由现金流净流出423.6亿美元,维持全年约2200亿美元资本开支预期,2027年显著增加。目标价390.50美元,维持买入评级,但需关注投资估值波动及运营风险。