猜你想问
这份研报的核心内容是什么?
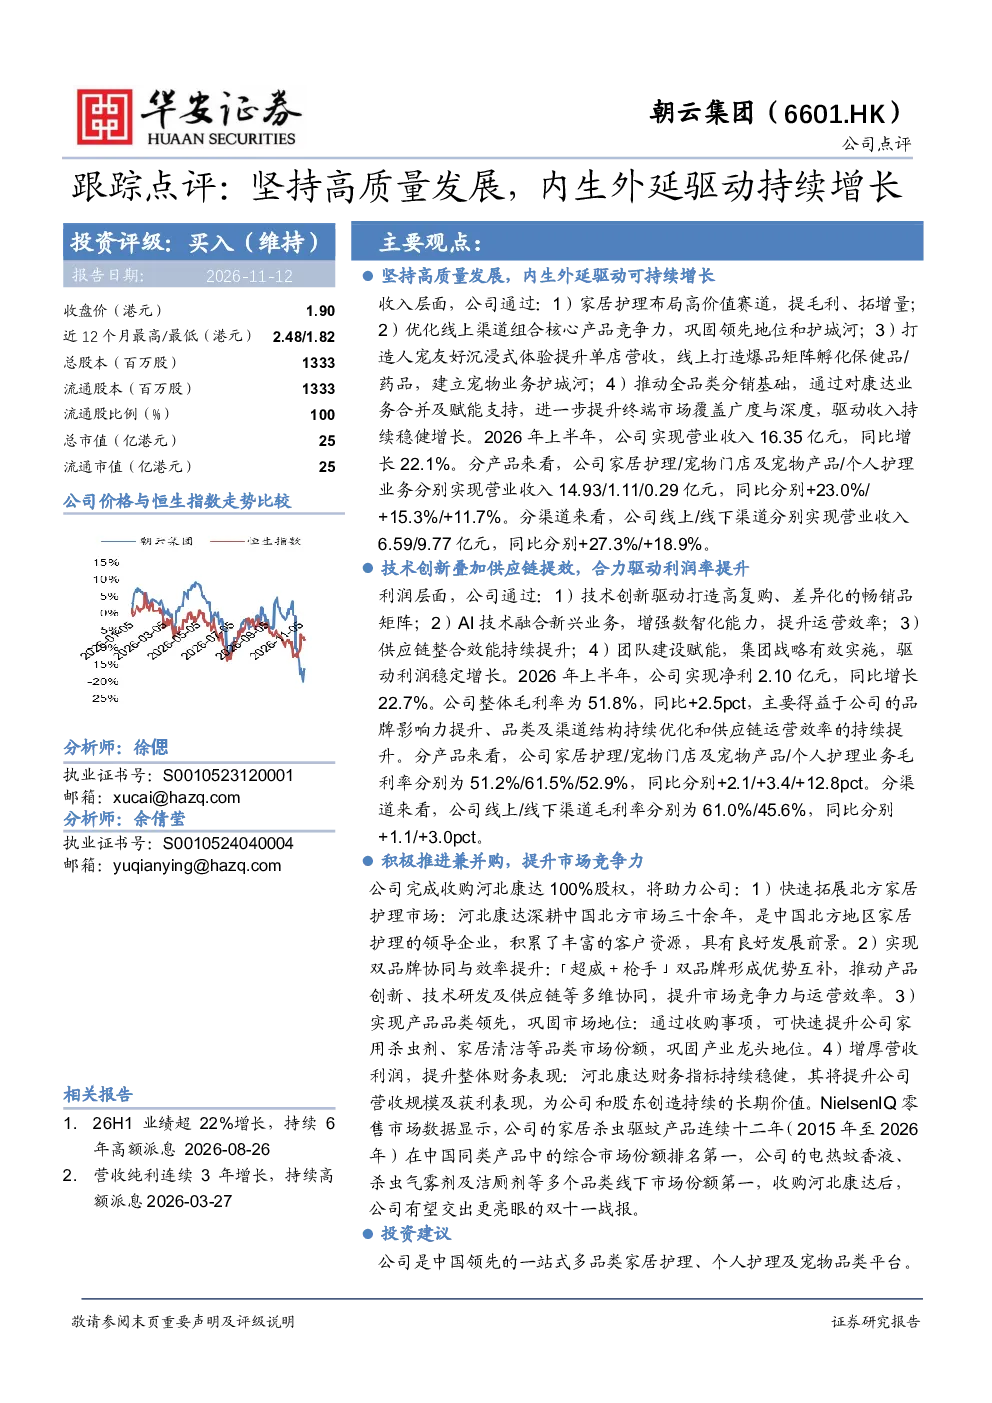
这份研报主要分析了朝云集团通过内生增长和外部并购实现高质量发展的策略。报告指出,公司通过布局高价值家居护理赛道、优化线上线下渠道组合、打造人宠沉浸式体验以及推动全品类分销等方式驱动收入增长。2026年上半年,公司实现营业收入16.35亿元,同比增长22.1%,其中家居护理、宠物门店及宠物产品、个人护理业务分别增长23.0%、15.3%、11.7%。利润方面,公司通过技术创新、AI技术融合、供应链整合和团队建设提升利润率,上半年净利润同比增长22.7%,整体毛利率提升2.5个百分点至51.8%。此外,公司完成收购河北康达100%股权,预计将带来市场拓展、品牌协同、品类巩固和营收利润增厚等协同效应。
家居护理赛道的发展趋势如何?
家居护理赛道正朝着高价值化、多元化、智能化方向发展。随着消费者健康意识提升和消费升级,对高品质、个性化家居护理产品的需求日益增长。企业通过技术创新、品牌建设和渠道优化提升竞争力。例如,朝云集团通过布局高价值家居护理赛道、优化线上渠道组合、打造人宠友好沉浸式体验等方式,有效拓展了增量市场并提升了毛利率。同时,AI技术融合新兴业务,提升运营效率,供应链整合效能持续提升,进一步巩固了市场领先地位。未来,家居护理赛道有望持续受益于消费升级和技术进步带来的增长机遇。
研报重点分析了哪些方面?
研报重点分析了朝云集团的内生增长和外部并购策略。内生增长方面,报告详细阐述了公司在收入和利润层面的驱动因素,包括布局高价值家居护理赛道、优化线上线下渠道组合、打造人宠沉浸式体验以及推动全品类分销等策略。外部并购方面,报告重点分析了收购河北康达100%股权的协同效应,包括快速拓展北方家居护理市场、实现双品牌协同与效率提升、巩固产品品类领先地位以及增厚营收利润等。此外,报告还分析了公司在技术创新、供应链整合和团队建设等方面的措施,以及这些措施对提升公司整体竞争力的影响。
当前家居护理市场的现状如何?
当前家居护理市场呈现多元化、竞争激烈的特点。一方面,消费者对家居护理产品的需求日益增长,对高品质、个性化产品的需求不断提升,推动市场向高价值化方向发展。另一方面,市场竞争日趋激烈,企业通过技术创新、品牌建设和渠道优化等方式提升竞争力。例如,朝云集团通过布局高价值家居护理赛道、优化线上线下渠道组合、打造人宠沉浸式体验等方式,有效拓展了增量市场并提升了毛利率。此外,公司家居杀虫驱蚊产品连续十二年市场份额第一,多个品类线下市场份额第一,显示出其在细分市场的领先地位。未来,随着消费升级和技术进步,家居护理市场有望持续增长,但竞争也将更加激烈。
研报提到了哪些风险提示?
研报提示了朝云集团面临的主要风险,包括品牌风险、行业竞争风险、产品毛利率下降风险和原材料价格波动风险。品牌风险主要指市场竞争加剧可能导致品牌影响力下降;行业竞争风险主要指新兴企业进入市场可能加剧竞争;产品毛利率下降风险主要指原材料价格上涨或市场竞争加剧可能导致毛利率下降;原材料价格波动风险主要指原材料价格波动可能影响公司成本控制。此外,公司通过技术创新、供应链整合和团队建设等措施提升竞争力,以应对这些风险。但投资者仍需关注这些风险对公司经营业绩的影响。