猜你想问
这份研报的核心内容是什么?
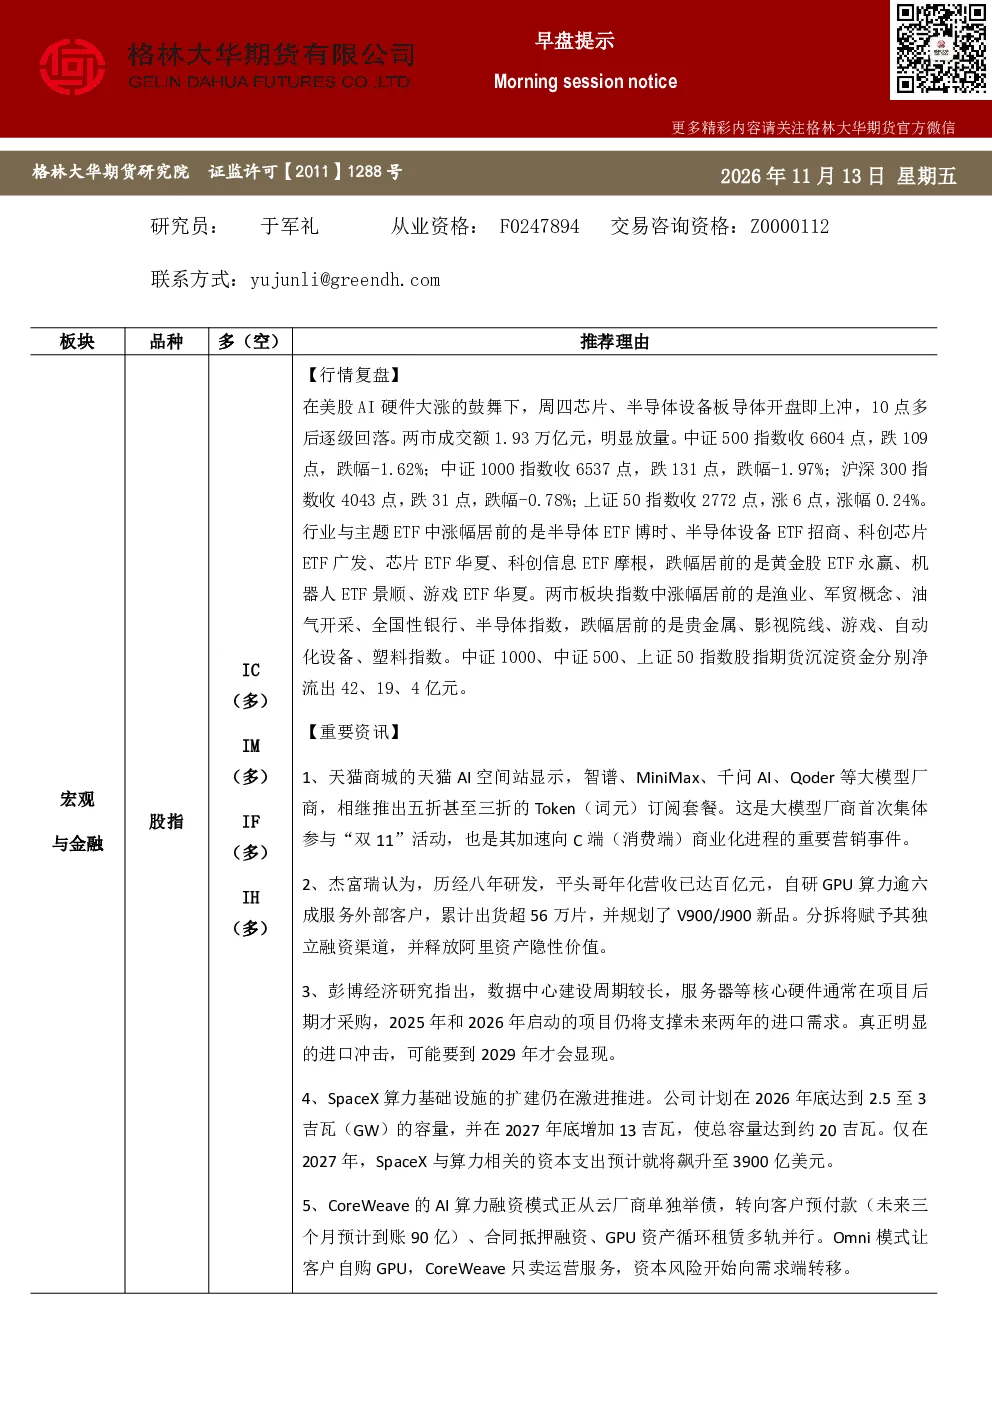
本报告聚焦AI产业链高景气度,分析芯片、半导体设备板块受美股AI硬件大涨提振后的短期表现,并指出成长类指数整理后有望继续上行。同时,报告关注存储市场新一轮涨价启动,美光、SK海力士等企业预期2027-2028年供需将持续紧张。此外,报告探讨美国数据中心建设放缓背景下,中国因电力充足、基建效率高有望成为全球AI基建中心,以及美国AI基建放缓利好中国芯片、半导体设备材料企业的观点。摩根士丹利更看好中国“自主可控”AI主题。
AI芯片和半导体设备行业的发展趋势如何?
AI产业链持续高景气,芯片、半导体设备板块受美股AI硬件大涨提振,但短期冲高后遇压。报告指出,成长类指数整理后有望继续上行。存储市场新一轮涨价启动,美光、SK海力士等企业预期2027-2028年供需将持续紧张,美光高管直言“看不到供需平衡的尽头”。美国数据中心建设放缓,但全球算力需求指数级增长,中国因电力充足、基建效率高,有望成为全球AI基建中心,利好中国芯片、半导体设备材料企业。
报告重点分析了哪些方向?
报告重点分析了AI产业链高景气度下的芯片、半导体设备板块表现,存储市场新一轮涨价启动及供需紧张趋势,美国数据中心建设放缓与中国AI基建中心的潜力,以及美国AI基建放缓对中国芯片、半导体设备材料企业的利好。此外,报告引用摩根士丹利观点,看好中国“自主可控”AI主题发展。
当前市场对AI行业的现状判断是怎样的?
当前市场认为AI产业链持续高景气,芯片、半导体设备板块短期冲高后遇压但长期向好。存储市场供需紧张,新一轮涨价启动,预计将持续至2030年。美国数据中心建设放缓,但全球算力需求指数级增长,中国凭借电力充足、基建效率高等优势,有望成为全球AI基建中心。美国AI基建放缓为中国芯片、半导体设备材料企业带来机遇。
这份研报有哪些需要关注的风险提示?
本报告信息源于公开资料,格林大华期货研究院不保证信息准确性及建议时效性,不构成投资建议,据此操作风险自担。报告版权归属格林大华期货研究院,未经许可不得翻版、复制或转载,引用需注明出处。投资者应谨慎评估报告内容,独立做出决策。