猜你想问
这份研报的核心内容是什么?
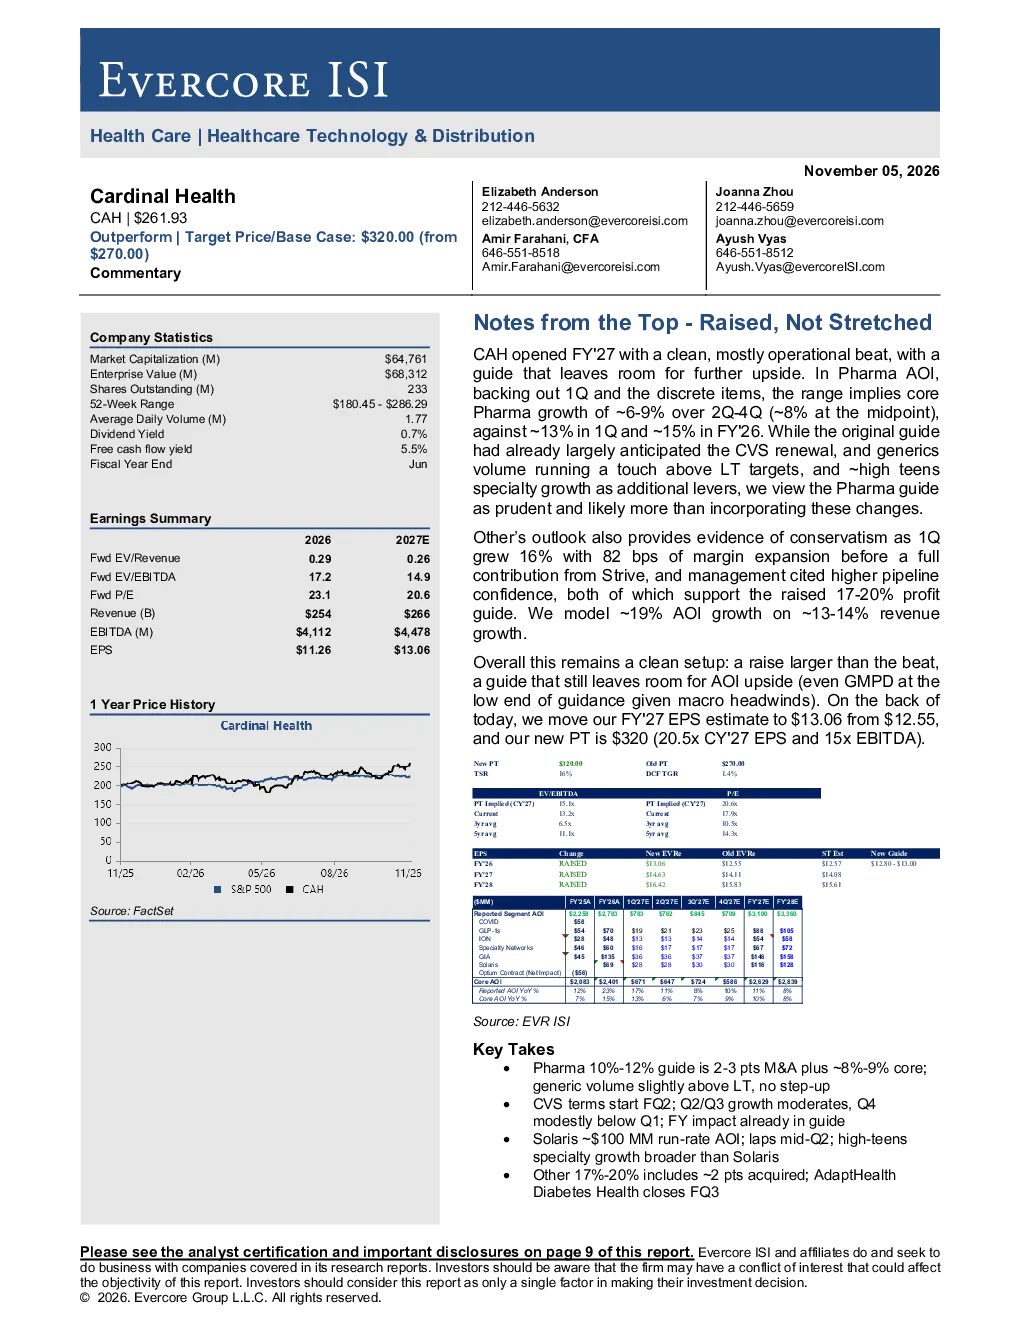
研报显示康泰生物2027财年开局良好,药品业务剔除一季度及非经常性项目后,二至四季度预计增长6-9%(中点8%),一季度增长13%,全年约15%。公司上调17-20%的盈利指引,预计AOI增长约19%。核心要点包括药企指引10%-12%,包含并购及核心业务增长;CVS条款影响已反映在指引中;Solaris收入增长率约1亿美元;专科业务高teens增长。
医药赛道行业发展趋势如何?
医药行业发展趋势显示,药品业务增长稳健,仿制药销量略超长期目标,专科业务增长强劲。行业计划重新划分分销业务,提高效率。通用药品销量略高于长期指引,构成积极驱动因素。未来几年税率将适用于18.5%-19.5%,但CVS拆分及真实费用无模型调整。并购整合和CVS续约是主要增长驱动力,无其他拖累核心制药行业增长因素。
研报重点分析了哪些方向?
研报重点分析了药品业务增长情况,包括二至四季度预计增长6-9%,一季度增长13%,全年约15%。同时关注CVS条款影响、Solaris收入增长、专科业务高teens增长及并购贡献。报告还分析了核医学领域强劲发展,PET和诊疗一体化势头迅猛,AI路径优化将在130个站点上线。此外,报告评估了医药板块利润增长17%,达7.83亿美元,品牌药、专科药和通用药均有贡献。
当前医药市场现状如何判断?
当前医药市场现状表现为药品基本需求稳定,通用容量增长略高于长期目标,红橡表现稳健,太阳能系统表现符合预期。专科生态系统发展良好,泌尿科领域领导力涵盖分销、GPO、Solaris等,现已成为Solaris重要放射性药物供应商。ADSG协同效应按计划进行,Strive项目已关闭,预计AdaptHealth糖尿病健康项目新年伊始关闭,全年增长将加速。但泌尿外科MSO产品线市场较为分散,整合信心是主要制约因素。
研报提示了哪些风险?
研报提示的风险包括监管风险、整体市场风险及与所覆盖公司和行业相关的不可预见事件。此外,OPS/340B规则业务量可能转向其他地方,CAH将分得份额,但转变假设尚无法量化。政策与报销前景方面,管理层未被视为损害社区服务提供者,风险相对较低。但需关注并购整合和CVS续约的潜在影响。