猜你想问
富兰克林资源公司最新研报核心内容是什么?
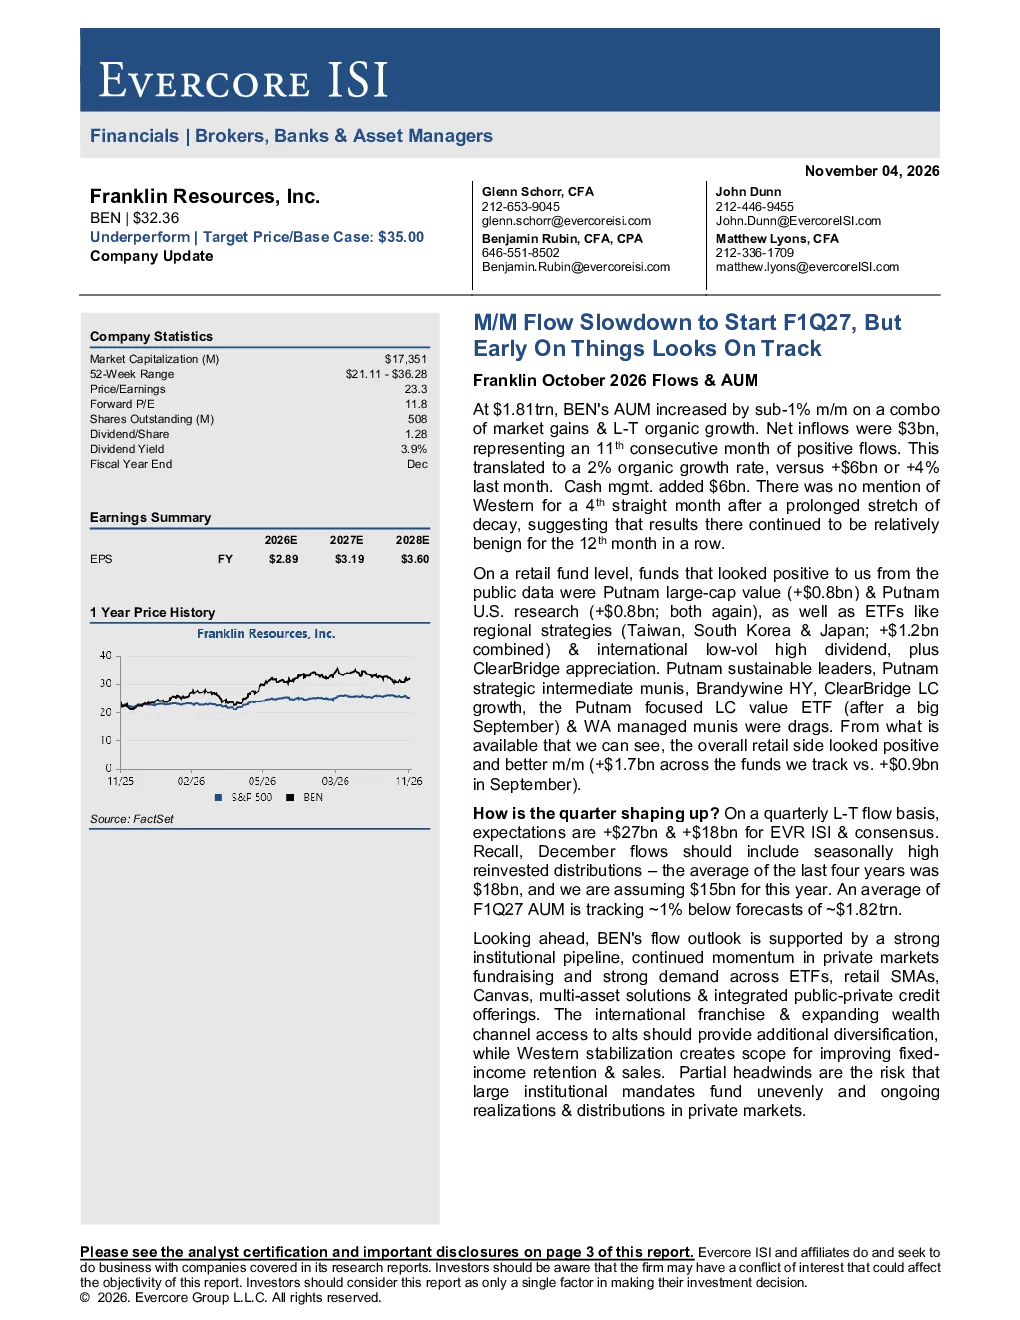
富兰克林资源公司(BEN)2026年11月4日研报显示,公司管理资产规模(AUM)达1.81万亿美元,环比增长不到1%,净流入30亿美元,相当于2%的有机增长率。现金管理业务增加60亿美元,连续第四个月未提及西方市场,表明该市场结果连续12个月相对平稳。零售基金层面,Putnam 大盘价值基金和Putnam 美国研究基金表现积极,分别净流入8亿美元;区域性策略ETF、国际低波动高股息ETF及ClearBridge增值基金也表现良好。表现不佳的基金包括Putnam 可持续发展领导者基金、Putnam 战略中债基金等。季度表现方面,EVR ISI和一致预期的预期分别为+270亿和+180亿美元,12月的流量应包括季节性较高的再投资分配,预计今年为150亿美元。F1Q27 AUM的平均值较约1.82万亿美元的预测值低约1%。未来展望,BEN的资金流预期得益于强大的机构业务管道、私募市场募资的持续动力,以及ETF、零售SMAs、Canvas、多资产解决方案和公私信贷综合发行等领域的强劲需求。国际业务品牌及不断扩展的财富渠道为另类投资提供了额外的多元化,而西方市场的稳定则为改善固收产品的留存与销售创造了空间。不利因素包括大型机构指令资金分配不均的风险,以及私募市场持续存在的实现与分配问题。
金融赛道行业发展趋势如何?
金融赛道行业发展趋势显示,富兰克林资源公司(BEN)在2026年11月4日的研报中,其管理资产规模(AUM)达1.81万亿美元,环比增长不到1%,净流入30亿美元,相当于2%的有机增长率。现金管理业务增加60亿美元,连续第四个月未提及西方市场,表明该市场结果连续12个月相对平稳。零售基金层面,Putnam 大盘价值基金和Putnam 美国研究基金表现积极,分别净流入8亿美元;区域性策略ETF、国际低波动高股息ETF及ClearBridge增值基金也表现良好。表现不佳的基金包括Putnam 可持续发展领导者基金、Putnam 战略中债基金等。未来展望,BEN的资金流预期得益于强大的机构业务管道、私募市场募资的持续动力,以及ETF、零售SMAs、Canvas、多资产解决方案和公私信贷综合发行等领域的强劲需求。国际业务品牌及不断扩展的财富渠道为另类投资提供了额外的多元化,而西方市场的稳定则为改善固收产品的留存与销售创造了空间。这些数据表明金融行业在多元化投资策略和机构业务方面持续发展,但需关注大型机构资金分配不均及私募市场实现与分配问题。
报告重点分析了哪些方向?
报告重点分析了富兰克林资源公司(BEN)的管理资产规模(AUM)增长情况、现金管理业务表现、零售基金表现及季度资金流预期。具体而言,AUM达1.81万亿美元,环比增长不到1%,净流入30亿美元,相当于2%的有机增长率。现金管理业务增加60亿美元,连续第四个月未提及西方市场。零售基金层面,Putnam 大盘价值基金和Putnam 美国研究基金表现积极,分别净流入8亿美元;区域性策略ETF、国际低波动高股息ETF及ClearBridge增值基金也表现良好。表现不佳的基金包括Putnam 可持续发展领导者基金、Putnam 战略中债基金等。季度资金流预期方面,EVR ISI和一致预期的预期分别为+270亿和+180亿美元,12月的流量应包括季节性较高的再投资分配,预计今年为150亿美元。F1Q27 AUM的平均值较约1.82万亿美元的预测值低约1%。报告还分析了未来资金流的驱动因素,包括机构业务管道、私募市场募资、ETF、零售SMAs、Canvas、多资产解决方案和公私信贷综合发行等领域的强劲需求,以及国际业务品牌和财富渠道的扩展。此外,报告也指出了大型机构指令资金分配不均及私募市场实现与分配问题等不利因素。
当前市场现状如何判断?
当前市场现状显示,富兰克林资源公司(BEN)2026年11月4日的研报中,其管理资产规模(AUM)达1.81万亿美元,环比增长不到1%,净流入30亿美元,相当于2%的有机增长率,表明市场在初期进展仍在轨道上。现金管理业务增加60亿美元,连续第四个月未提及西方市场,表明该市场结果连续12个月相对平稳。零售基金层面,Putnam 大盘价值基金和Putnam 美国研究基金表现积极,分别净流入8亿美元;区域性策略ETF、国际低波动高股息ETF及ClearBridge增值基金也表现良好。表现不佳的基金包括Putnam 可持续发展领导者基金、Putnam 战略中债基金等。季度资金流预期方面,EVR ISI和一致预期的预期分别为+270亿和+180亿美元,12月的流量应包括季节性较高的再投资分配,预计今年为150亿美元。F1Q27 AUM的平均值较约1.82万亿美元的预测值低约1%。这些数据表明市场在多元化投资策略和机构业务方面持续发展,但需关注大型机构资金分配不均及私募市场实现与分配问题。整体来看,市场在初期进展仍在轨道上,但仍需关注潜在的不利因素。
研报有哪些风险提示?
研报中提示的风险因素包括全球资本市场波动、资金流动、国内外利率持续低迷、全球央行政策以及主权风险等。具体而言,富兰克林资源公司(BEN)在2026年11月4日的研报中,虽然其管理资产规模(AUM)达1.81万亿美元,环比增长不到1%,净流入30亿美元,相当于2%的有机增长率,但未来资金流的驱动因素中,大型机构指令资金分配不均的风险,以及私募市场持续存在的实现与分配问题,可能对公司的资金流产生不利影响。此外,全球资本市场波动、资金流动、国内外利率持续低迷、全球央行政策以及主权风险等因素,也可能对公司的业绩和资金流产生不利影响。因此,投资者在关注富兰克林资源公司的发展时,需关注这些潜在的风险因素。