猜你想问
端侧AI报告主要分析了哪些内容?
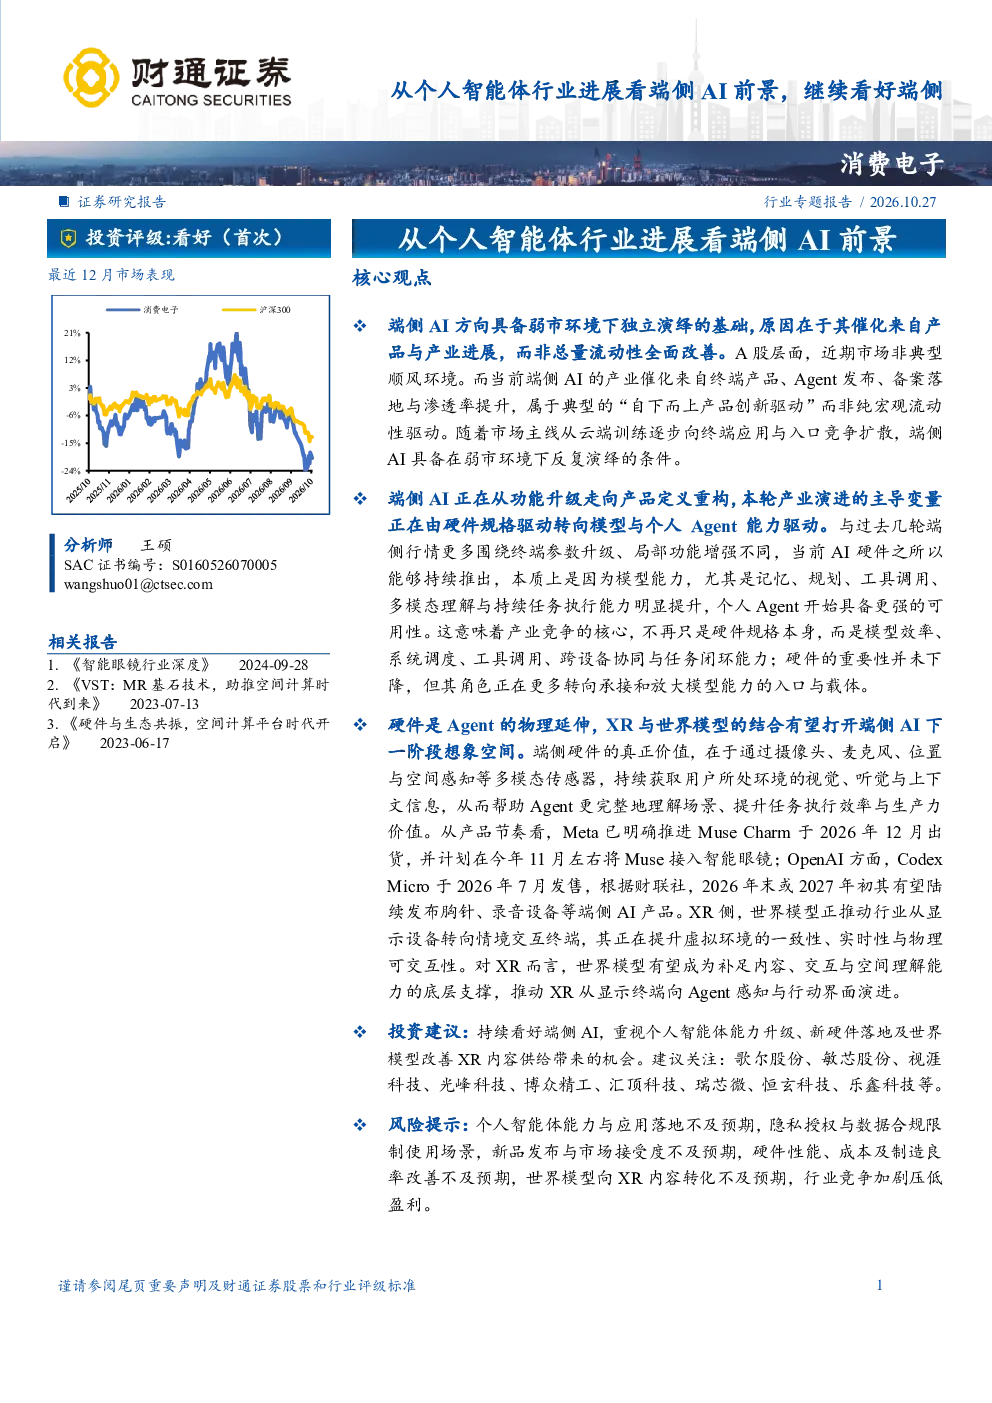
本报告重点分析了个人智能体在端侧AI领域的行业进展,探讨了其弱市环境下的独立演绎基础。报告指出,端侧AI行情的催化主要来自产品与产业进展,而非总量流动性全面改善。通过回顾苹果WWDC发布Apple Intelligence及Meta AI眼镜的案例,展示了端侧AI在震荡市中的产品催化型主线特征,并强调了本轮端侧AI与过去最大的不同在于个人Agent开始从辅助功能走向任务执行,产业演进的主导逻辑正由硬件先行转向模型先行。
端侧AI赛道未来发展趋势如何?
端侧AI赛道未来发展趋势呈现多维度演进。首先,个人Agent正从响应指令走向任务执行,硬件角色从提供交互入口延伸至支撑环境感知与执行反馈,配置随任务需求调整。其次,多设备协同成为趋势,手机、PC、眼镜、耳机等设备分工协作,模型部署位置随任务复杂度和设备条件变化。最后,世界模型拓展XR应用边界,通过学习环境状态及其演化规律,为XR设备提供空间任务辅助与交互内容供给能力,推动其由内容显示终端向空间交互终端演进。
报告重点关注了哪些分析方向?
报告重点关注了端侧AI的历史规律、产业演进主导变量变化、硬件角色转变、多设备协同以及世界模型拓展XR应用边界等方向。历史规律方面,分析了端侧AI行情并不建立在顺风环境基础上,而更接近弱市或震荡市中的产品催化型主线。产业演进方面,强调了个人Agent从辅助功能走向任务执行,模型能力提升使Agent具备“理解用户—规划任务—调用工具—完成执行”的连续链条能力。硬件角色转变方面,指出硬件是Agent的物理延伸,其演进方向取决于感知、计算与交互的协同。多设备协同方面,分析了手机、PC、眼镜、耳机等设备的分工协作模式。世界模型拓展XR应用边界方面,探讨了世界模型如何为XR设备提供空间任务辅助与交互内容供给能力。
当前端侧AI市场现状如何判断?
当前端侧AI市场现状表现为在弱市环境下具备独立演绎的基础,其催化主要来自产品与产业进展。A股层面,近期市场非典型顺风环境下端侧AI仍因Agent发布、备案推进、新硬件规划和渗透率预期抬升而反复活跃。例如,苹果WWDC发布Apple Intelligence后,端侧AI、AI手机和果链方向迅速成为市场关注焦点,但当时A股仍处于震荡偏弱阶段。Meta AI眼镜相关行情同样呈现类似特征,2023年9月Meta与雷朋发布第二代Ray-Ban Meta,2024年4月开放AI功能后销量明显提升,2024年化销量约200万台,带动AI眼镜板块2024年全年涨幅达到74.73%。这些案例表明,端侧AI市场在弱市中仍能凭借产品与产业进展实现活跃。
研报提示了哪些主要风险?
研报提示了端侧AI领域的主要风险包括:个人智能体能力与应用落地不及预期,可能导致市场对端侧AI的预期与实际表现存在差距;隐私授权与数据合规限制使用场景,可能影响端侧AI产品的推广与应用;新品发布与市场接受度不及预期,可能影响市场对端侧AI产品的信心;硬件性能、成本及制造良率改善不及预期,可能制约端侧AI产品的普及;世界模型向XR内容转化不及预期,可能影响XR设备的智能化水平提升;行业竞争加剧压低盈利,可能影响端侧AI企业的盈利能力。这些风险因素需要投资者关注。