猜你想问
这份研报主要分析了什么内容?
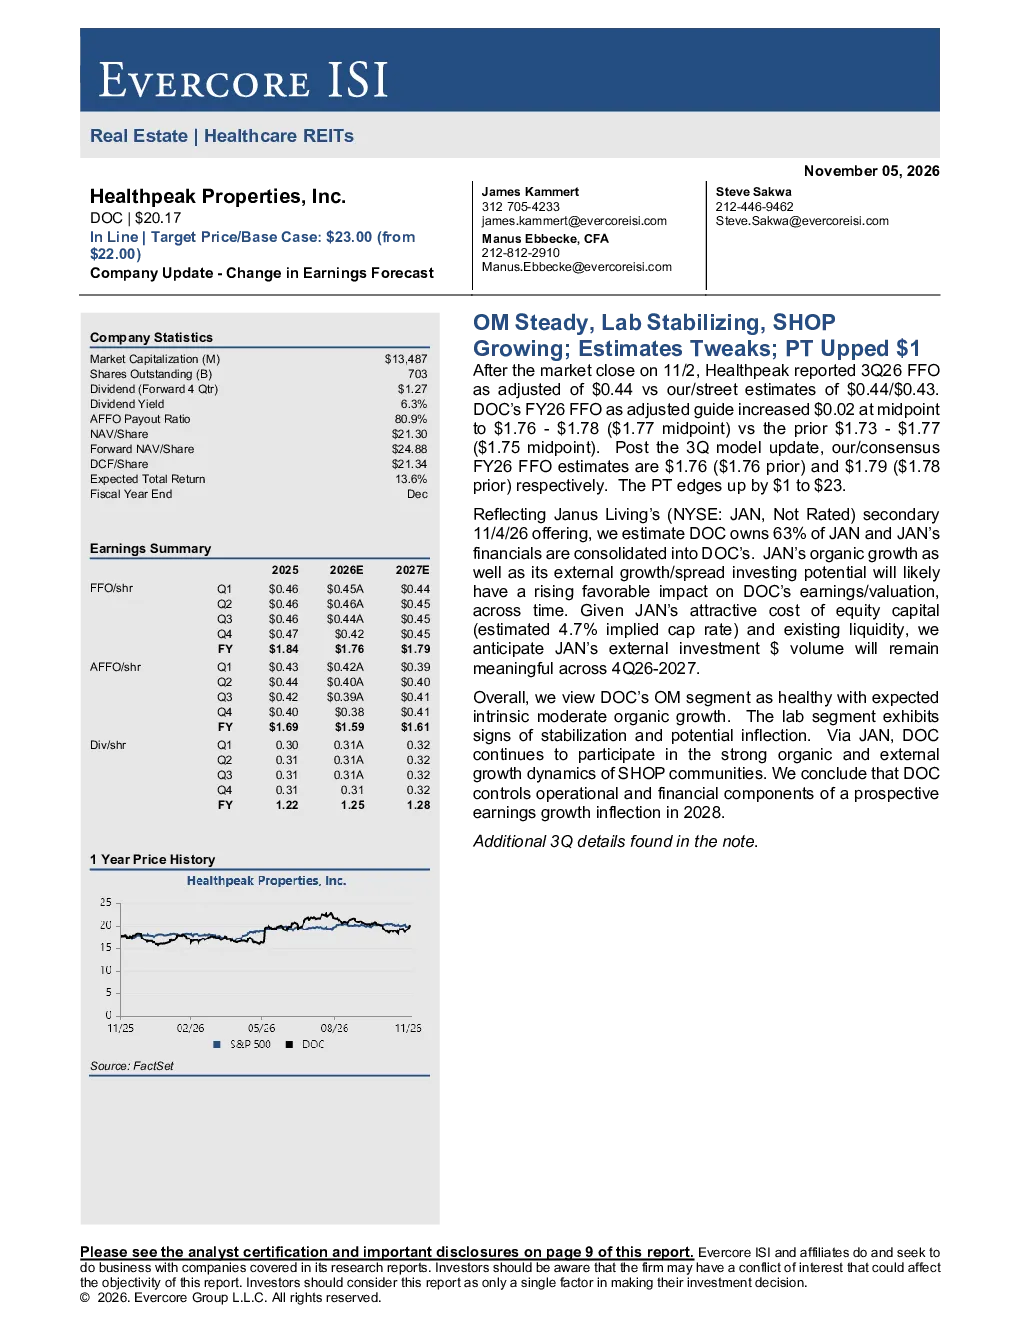
这份研报主要分析了 Healthpeak Properties, Inc. (DOC) 的运营表现,其中医疗办公物业 (OM) 部门预计将实现温和的有机增长,实验室部门显示出稳定和潜在的拐点迹象。公司通过 Janus Living (JAN) 受益于 SHOP 社区的增长动态。报告还分析了 DOC 的财务状况、租赁合同、开发管道以及未来收益的可见性。
医疗办公物业和实验室行业的发展趋势如何?
医疗办公物业和实验室行业正显示出稳健的发展趋势。医疗办公物业部门预计将实现温和的有机增长,而实验室部门则显示出稳定和潜在的拐点迹象。公司通过 Janus Living (JAN) 受益于 SHOP 社区的强劲增长动态,这表明该行业具有持续的增长潜力。此外,报告还提到 DOC 的办公物业和实验室部门的租约到期量可控,未来收益的可见性保持稳固。
研报重点分析了 DOC 的哪些方面?
研报重点分析了 DOC 的运营表现、财务状况、租赁合同、开发管道以及未来收益的可见性。具体来说,报告指出 DOC 的医疗办公物业部门预计将实现温和的有机增长,实验室部门显示出稳定和潜在的拐点迹象。此外,报告还分析了 DOC 的流动性、净债务与调整后 EBITDA 的比率、房地产开发承诺以及留存现金流。
当前市场对 DOC 的判断是什么?
当前市场对 DOC 的判断是积极的。报告指出 DOC 的运营表现稳健,医疗办公物业和实验室部门均显示出良好的增长潜力。此外,DOC 拥有 38 亿美元的流动性,净债务与调整后 EBITDA 的比率约为 4.7 倍,表明其财务状况良好。报告还提到 DOC 的办公物业和实验室部门的租约到期量可控,未来收益的可见性保持稳固。
研报是否存在风险提示?
研报中存在一些风险提示。首先,报告指出 DOC 的办公物业占用率下降是由于夏季成立的合资企业,如果不考虑这一点,办公物业组合占用率将环比上升约 50 个基点。其次,实验室开发管道如果按目前的租赁水平交付,将有 2.43 亿美元的投资部分无法获得利息资本化,从而在交付一年后产生无运营收入。此外,报告还提到 DOC 的目标价上调 1 美元至 23 美元,但未提供具体的投资建议。