猜你想问
这份研报的核心内容是什么?
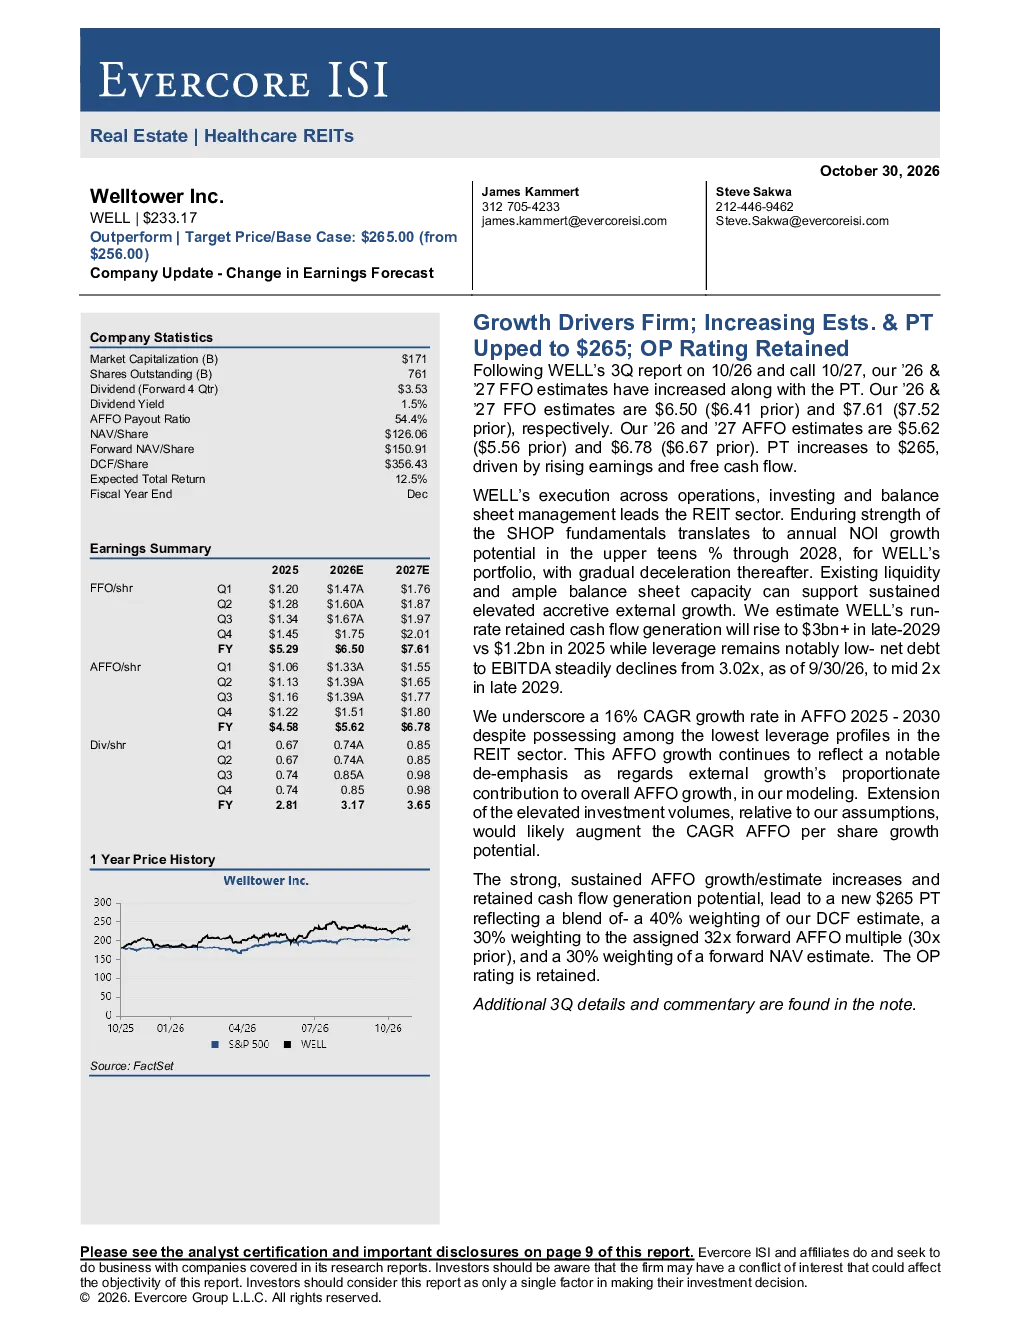
该研报维持对WELLWelltower Inc.的买入评级,并将目标价从256美元上调至265美元。目标价由DCF估值(40%权重)、未来AFFO市盈率(30%权重,基于32倍市盈率)和未来净资产价值预估(30%权重)共同决定。报告上调了2026年和2027年的FFO和AFFO预测,并预计到2028年NOI增长潜力达两位数中上水平。WELL在运营、投资和资产负债表管理方面表现领先,充裕的流动性和资产负债表能力支持持续高外部增长。预计2029年末持续现金流产生量超30亿美元,杠杆率保持低位。
医疗房地产赛道的发展趋势如何?
医疗房地产赛道整体呈现稳健增长态势,特别是SHOP投资组合表现强劲,第三季度标准化FFO同比增长25%,预计2026财年SS RevPOR增长率为5.1%,平均出租率提升350个基点。门诊医疗、养老住房和专业护理投资组合虽NOI贡献比例有所下降,但仍有稳定增长,如门诊医疗第三季度租金NOI增长2.4%,养老住房第三季度SS净运营收入增长2.8%。资本再循环和股权发行支持持续投资,行业流动性充裕,为未来发展奠定基础。
研报重点分析了哪些方面?
研报重点分析了WELLWelltower Inc.的业务亮点和财务状况。业务方面,报告详细解析了SHOP、门诊医疗、养老住房和专业护理投资组合的运营数据和增长预期。财务方面,报告强调了WELL充裕的流动性(95亿美元)、积极的资本再循环(累计处置资产41亿美元,目标60-70亿美元)和稳健的债务管理(浮动利率按比例债务敞口适度)。此外,报告还评估了公司资产负债表的健康状况和未来去杠杆化计划。
当前医疗房地产市场的现状如何?
当前医疗房地产市场整体表现稳健,WELLWelltower Inc.作为行业领导者,展现出强劲的增长动力和财务健康。SHOP投资组合增长尤为突出,第三季度标准化FFO同比增长25%,同店SHOP NOI增长强劲。其他细分领域如门诊医疗、养老住房和专业护理也保持稳定增长。资本再循环活动活跃,公司通过处置资产偿还贷款41亿美元,并设定了更高的目标。整体来看,市场流动性充裕,为行业参与者提供了良好的发展环境。
研报提示了哪些主要风险?
研报提示的主要风险包括SHOP投资组合复苏放缓的可能性,这可能导致FFO增长不及预期。利率上升可能对资产价值和融资成本产生负面影响,增加公司的财务压力。此外,股权资本成本提高可能使得未来收购难以增加股东价值。尽管WELLWelltower Inc.正在通过股权发行和资本再循环降低杠杆率,但市场波动和宏观经济变化仍可能带来不确定性。