猜你想问
欧文斯科宁2026年三季度业绩表现如何?
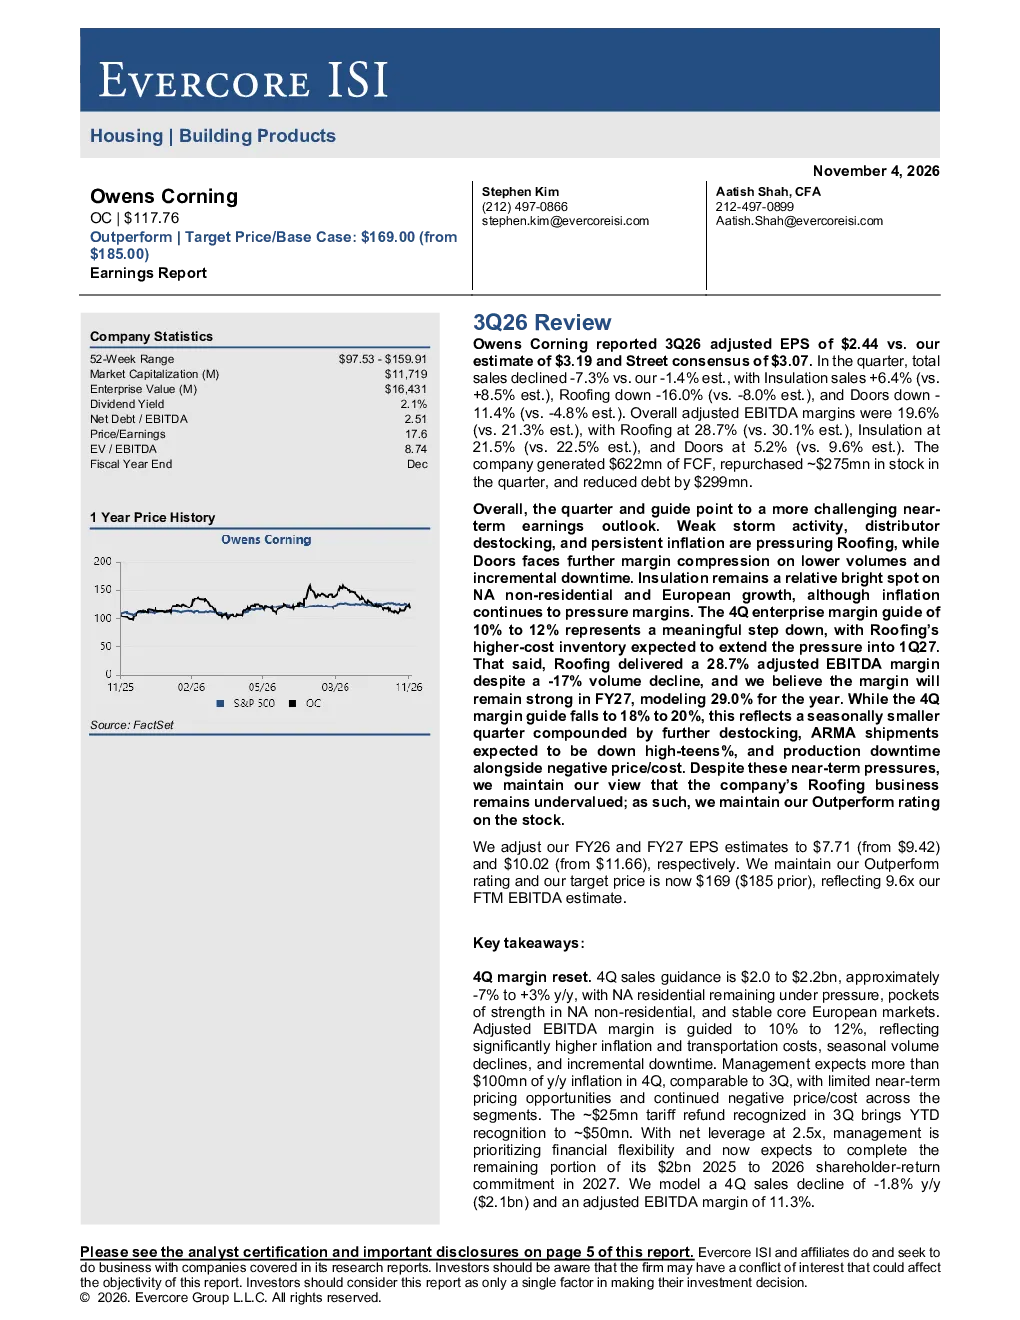
欧文斯科宁2026年第三季度业绩显示调整后每股收益为2.44美元,低于预期。整体销售额下降7.3%,其中保温材料增长6.4%,屋顶材料下降16.0%,门类产品下降11.4%。调整后EBITDA利润率为19.6%,低于预期。公司产生62.2亿美元自由现金流,回购约27.5亿美元股票,并减少29.9亿美元债务。短期盈利面临挑战,屋顶材料受风暴和去库存影响,门类产品利润率压缩,保温材料非住宅和欧洲市场表现强劲但通胀持续。
保温材料业务表现如何?
保温材料业务销售额增长6.4%,销量增长5%,价格上涨1100万美元。非住宅和欧洲市场增长强劲,得益于商业执行和积极定价。调整后EBITDA利润率为21.5%,销量增长、生产效率和停工减少部分抵消了4900万美元的输入/交付通胀。第四季度收入预期增长,非住宅和欧洲市场增长强劲,北美住宅市场略有下降。利润率预期为高个位数,反映价格和成本持续负增长。管理层认为渠道库存正常,预计不会出现突然去库存。
报告对第四季度有何预期?
公司对第四季度的企业利润率预期为10%至12%,反映了更高的通胀和运输成本、季节性销量下降以及增量停工。管理层预计第四季度通胀将同比增长超过10亿美元,与第三季度持平,短期内定价机会有限,各业务板块价格持续负增长。屋顶材料业务收入预期下降,ARMA出货量预计下降超过15%,EBITDA利润率预期为18%至20%。保温材料业务收入预期增长,利润率预期为高个位数。门类产品业务收入预期下降,利润率预期为个位数低位。停工导致的高成本库存预计将延长对2027年利润率的压力。
报告有哪些风险提示?
报告风险因素包括家庭形成和移民率变化、住宅建筑周期延长和增量消费者信贷限制,以及原材料和物流成本上升。屋顶材料业务受风暴活动和分销商去库存压力影响,门类产品业务面临利润率进一步压缩。保温材料业务虽表现强劲但通胀压力持续存在。公司记录了4.76亿美元的非现金减值费用,注销了 Masonite收购的剩余商誉。室内门价格上涨自2027年1月1日起生效。估值方面,目标价169美元基于未来12个月EBITDA预测的9.6倍,维持“跑赢市场”评级,目标价从185美元下调至169美元,反映未来12个月预期回报率。
屋顶材料业务面临哪些挑战?
屋顶材料业务销售额下降16.0%,销量下降17.0%,部分得益于产品组合优化和略微上涨的价格。ARMA出货量同比下降13%,受风暴活动影响,分销商去库存压力增大。公司销量略低于市场水平,定价减少落后于竞争对手,但仅反映轻微的时间滞后,预计第四季度将恢复销量。调整后EBITDA利润率为28.7%。第四季度收入预期下降,ARMA出货量预计下降超过15%,EBITDA利润率预期为18%至20%,反映价格和成本下降以及停工影响。停工导致的高成本库存预计将延长对2027年利润率的压力。