猜你想问
这份研报的核心内容是什么?
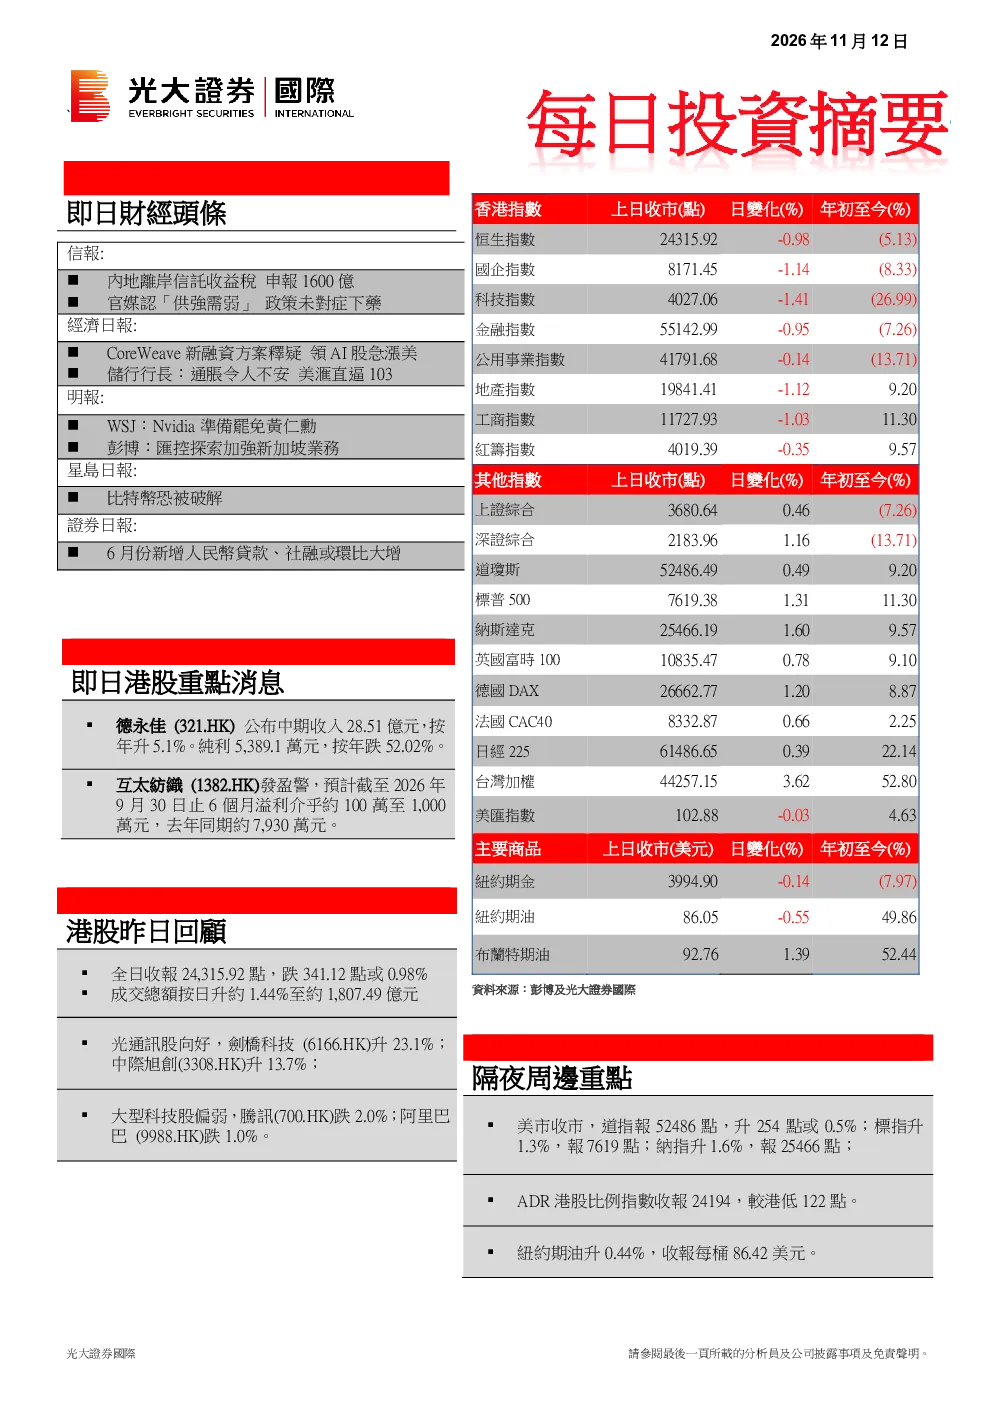
这份研报主要分析了美国10月份通胀数据超预期以及美联储官员的鹰派言论,预测市场将维持在24,000至25,000点区间波动。同时,报告重点分析了通用航太(GE.US)的业务发展,包括其专注于航空航天领域的业务布局、2026年第三季度的营收和盈利增长情况、预计的自由现金流、以及117.5亿港元的收购计划。报告还提供了通用航太的股票分析,包括市盈率、股本回报率、Beta值、近期股价走势和RSI指标,并建议投资者关注其股价动态。最后,报告披露了分析师信息、权益披露、免责声明和风险披露等必要信息。
通用航太所在的航空航天赛道发展趋势如何?
通用航太所在的航空航天赛道,作为全球重要的战略性产业,近年来持续受益于技术革新和市场需求增长。随着全球航空业的复苏,商用和通用航空市场展现出强劲的增长潜力。通用航太专注于设计、开发和制造商用、军用、商务及通用航空的喷气发动机、整合系统与零件,并提供全球综合引擎维护服务(MRO)与船用燃气涡轮机,这些业务覆盖了航空产业链的关键环节。此外,通用航太通过收购精密铸件制造大厂Consolidated Precision Products,进一步垂直整合供应链,巩固了其在产业中的统治地位,为未来的增长提供了主动权。这些发展表明,通用航太正积极把握行业机遇,提升自身竞争力。
研报重点分析了通用航太的哪些方面?
研报重点分析了通用航太的业务发展、财务表现和战略举措。在业务发展方面,报告详细介绍了通用航太专注于航空航天领域的业务布局,包括商用、军用、商务及通用航空的喷气发动机、整合系统与零件的研发和生产,以及全球综合引擎维护服务(MRO)与船用燃气涡轮机业务。在财务表现方面,报告披露了通用航太2026年第三季度的总营收按年增长16%至141亿美元,经调整每股盈利为2.25美元,好于市场预期的2.01美元,同时预计经调整自由现金流将达91亿至94亿美元,同样超出预期。在战略举措方面,报告强调了通用航太以117.5亿港元收购精密铸件制造大厂Consolidated Precision Products的计划,旨在垂直整合、向上游锁定核心制造能力,巩固产业统治地位,稳握未来增长主动权。
当前市场状况如何?
当前市场状况受到美国通胀数据超预期和美联储官员鹰派言论的影响,市场预期升温,预计大市将维持在24,000至25,000点区间波动。这一波动区间反映了市场对未来经济走势和政策走向的谨慎态度。同时,通用航太的股票分析显示,其市盈率预计低于40倍,股本回报率约51%,但Beta值为1.4,波动性风险相对高于整体大市。近期股价出现见底后反复向上的走势,但14天RSI已渐趋向70,反映短期走向相对超买。这些信息表明,市场整体仍存在不确定性,投资者需密切关注宏观经济和政策变化。
研报有哪些风险提示?
研报中包含多项风险提示,提醒投资者注意投资涉及的本金损失风险。首先,投资者应仔细阅读并理解风险披露声明,明确投资涉及的各类风险,包括但不限于市场风险、信用风险、流动性风险和操作风险。其次,报告特别指出杠杆式外汇交易的亏损风险可能十分重大,投资者所蒙受的亏损可能超过最初保证金款项。此外,对于保證金交易,投资者应充分了解以抵押品方式为交易提供融资的损失风险。这些风险提示旨在帮助投资者全面评估投资风险,做出明智的投资决策。