猜你想问
这份研报的核心内容是什么?
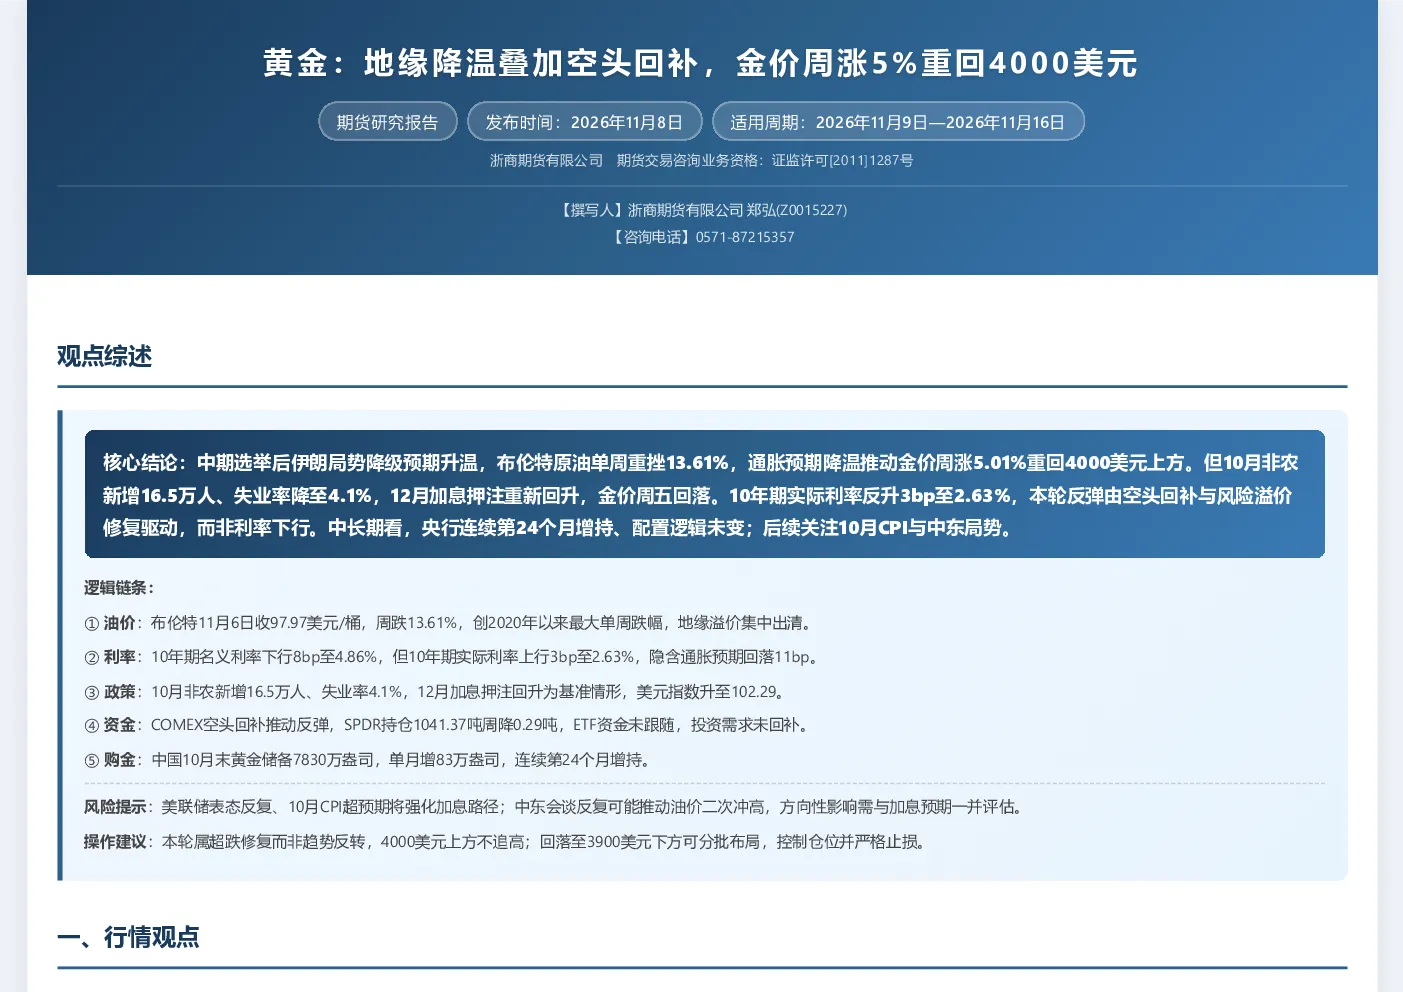
本报告分析指出,中期选举后伊朗局势降级预期升温,布伦特原油单周重挫13.61%,通胀预期降温推动金价周涨5.01%重回4000美元上方。但10月非农数据表现强劲,12月加息押注重新回升,导致金价周五回落。10年期实际利率反升3bp至2.63%,本轮反弹由空头回补与风险溢价修复驱动,而非利率下行。中长期看,央行连续第24个月增持、配置逻辑未变;后续关注10月CPI与中东局势。
黄金赛道未来发展趋势如何?
黄金赛道未来发展趋势需关注多重因素。地缘政治风险仍是关键驱动因素,中东局势变化可能影响油价及市场避险情绪。同时,美联储货币政策走向及通胀数据将直接影响实际利率水平,进而影响金价。央行购金行为显示长期配置逻辑未变,但短期金价波动仍受空头回补与风险溢价修复影响。投资者需持续关注全球宏观经济环境及政策变化。
报告重点分析了哪些方向?
报告重点分析了金价短期反弹的逻辑与驱动因素,指出当前反弹主要由空头回补和风险溢价修复驱动,而非利率下行。同时,报告评估了地缘政治风险对油价及金价的影响,以及央行购金行为对黄金市场的支撑作用。此外,报告还分析了10年期实际利率变化、非农数据等关键经济指标对金价的潜在影响,并提示了中长期配置逻辑。
当前黄金市场处于什么状态?
当前黄金市场处于短期反弹阶段,金价重回4000美元上方,但反弹基础尚不稳固。地缘政治降温及空头回补推动金价上涨,但10年期实际利率上升及强劲的非农数据限制了反弹空间。市场避险情绪与实际利率水平是影响金价的关键变量。央行购金行为构成底部支撑,但投资者需警惕美联储货币政策收紧及中东局势反复带来的不确定性。
研报提示了哪些风险?
研报提示的主要风险包括:美联储货币政策态度反复可能导致实际利率上升,强化加息路径,对金价构成压力;中东局势反复可能推动油价二次冲高,影响市场风险偏好;10月CPI数据超预期可能进一步强化加息预期。此外,投资者需关注全球宏观经济环境变化及政策调整对黄金市场的潜在影响。这些因素可能对金价走势产生方向性影响,需与加息预期一并评估。